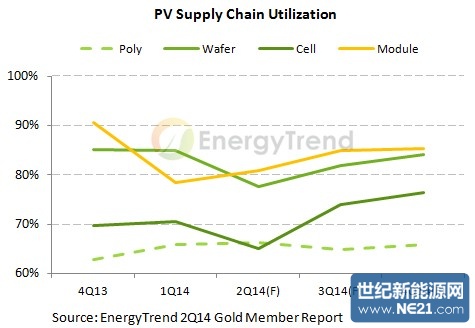
太阳能厂商第一季在英国、日本等地的需求带动下维持高稼动率,然而进入第二季却受到美、中、台双反影响,市场出货一面倒向美国,其他地区出货出现减缓。全球市场研究机构TrendForce旗下新能源事业处EnergyTrend研究经理黄公晖表示,除了台湾电池片厂受惠中国厂商出货美国比例提升、与日本市场稳定的需求外,第二季全球太阳能产业的稼动率与价格普遍都往下滑落。
黄公晖进一步指出,下半年整体太阳能供应链都有计划再增加产能,但量、价情况最主要会受到中国市场需求影响,若中国市场能维持原预估10~12GW左右的需求量,则供应链可趋向平衡;一旦中国需求不如预期,加上全球的双反疑虑以及持续增加的产能,太阳能市场将存在供过于求的风险。
多晶硅产能持续开出 硅芯片量价下滑
根据EnergyTrend最新市场供需报告,目前一线多晶硅厂商产线都已满载,随着多晶硅价格提升,进一步评估2015年后的扩产计划,其中原本停产的多晶硅厂商也陆续回到市场,在短期内以稳定生产品质为主,因此稼动率并不高,对市场的供需影响有限。
硅片则是在第一季受到急速需求影响,同步带动发货量与价格,让许多二线厂商能持续生产。然而第二季受到需求减缓的影响,整体市场的价格下滑,使得二线厂商在完成出清库存后,又回到较为保守的接单生产模式。
电池片区域需求旺盛 组件全球布局蠢蠢欲动
中美反倾销判决延后,让台湾电池片厂维持高稼动率到六月中,而陆厂则是因为资金积压在美国的出货上,带动整体的稼动率下降。黄公晖表示,下半年若市场需求仍稳定,预计将有超过4GW的电池片产能计划再投入市场。
至于组件方面,中国一线大厂仍掌握海外出海口,借此分散出货风险;但二三线厂商则因代工单减少,加上中国内需市场仍未兴起,稼动率呈现两极化。另一方面,受到贸易战争的影响,中国厂商开始进行全球代工布局;至于非中、台的厂商,也因为欧、美、印、澳等地反中国产品的缘故,在东南亚、韩国、日本等地陆续增加产能,抢食中国厂商留下的需求缺口。