摘 要
“算电协同”于2026年首次写入政府工作报告并被纳入国家级新基建工程,标志着算力与电力两大基础设施从“各自发展”迈入“深度融合”的战略机遇期。然而,火热的政策叙事之下,产业落地仍受制于结构性瓶颈。本文基于一手政策文本与一线调研材料,系统梳理当前算电融合在体制机制、规划建设、市场激励、技术标准、安全运行五个维度的突出问题,并提出“顶层设计—规划协同—市场联动—标准统一—激励相容”五位一体的政策框架。核心结论是:算电融合当前的核心障碍已非技术本身,而是制度规则与商业模式的重构——唯有打破行业壁垒、算清跨主体经济账、让柔性调节“有利可图”,“以电强算、以算促电”的正循环才能真正转动起来。
关键词:算电协同;算电融合;新型电力系统;绿色算力;电碳算协同;虚拟电厂
一、引言:从“概念热”到“落地难”的历史关口
2026年是算电协同的“元年”。政府工作报告在部署“打造智能经济新形态”时明确提出,“实施超大规模智算集群、算电协同等新基建工程,加强全国一体化算力监测调度”;四部门随后印发《关于促进人工智能与能源双向赋能的行动方案》,提出到2027年初步构建适配人工智能产业的能源保障体系;工业和信息化部《信息通信行业发展“十五五”规划》(2026年9月)进一步要求“推动‘算存网电碳’资源全流程贯通”,研究核发绿色算力凭证。政策脉络层层递进,一套覆盖规划、建设、调度、市场化的全链条体系已然成型。
需求侧的紧迫性同样空前。2025年全国算力中心总用电量达1700亿千瓦时,同比增长接近20%,占全社会用电量1.6%;八大枢纽节点算力用电近三年年均增速高达39.5%。据中国信息通信研究院预测,2030年我国算力中心用电在中情景下将超过4000亿千瓦时,高情景下甚至突破7000亿千瓦时。“AI的尽头是能源”,算力中心正从“被动耗电大户”转变为可调度、可调节的柔性负荷资源。
然而,热闹之下,落地并非坦途。正如业内专家的清醒判断:“算电协同仍处试点示范阶段,规划布局错位、市场机制不完善、价值体系不健全等问题,阻碍产业常态化、规模化落地”。本文的立意正在于此:系统回答“到底卡在哪、应如何破局”这一关键命题。
二、现实基础:技术原型已验证,示范版图已铺开
在剖析问题前,有必要确认“可行性已被证明”,以避免误判形势。当前算电融合已取得三方面实质性进展:
1、算—电映射建模取得突破。
中国电信自主研发的“息壤—云霆”跨域算电调度平台,算电映射准确率超90%,已在全国布局超900个数据中心,建成全球最大单体超大型AIDC;国网浙江电力更进一步实现Token(词元)级耗电实测与碳足迹核算,实现小时级单个Token碳排放精准核算,填补了电力领域Token级能耗精细计量的技术空白。
2、跨区域调度完成实战验证。
国网青海电力联合超算中心完成跨省算力调度验证,以现货电价差异为信号驱动任务从江苏无锡迁至青海,累计调动约2PFLOPS算力,设备利用率从65%拉升至约87%,当天为两地算力中心合计节省电费约66%。在嘉兴—青海跨省低碳调度试点中,单位Token碳排放下降62%,业务零中断。
3、市场化身份开始破题。
2026年2月,中国联通韶关、中国移动广州及湛江三大数据中心集群,依托“粤能投虚拟电厂运营平台”正式参与广东电力现货市场,成为国内首次将大型数据中心以虚拟电厂身份接入电力现货市场。同年5月,全国首批电碳算协同撮合交易在贵州试点运行,部分算力用户综合用算成本下降10%以上。
这些成果证明:技术上“能做”、政策上“该做”、经济性上“部分已盈利”。真正的瓶颈,集中在下文剖析的结构性难题。
三、亟待解决的五大核心问题
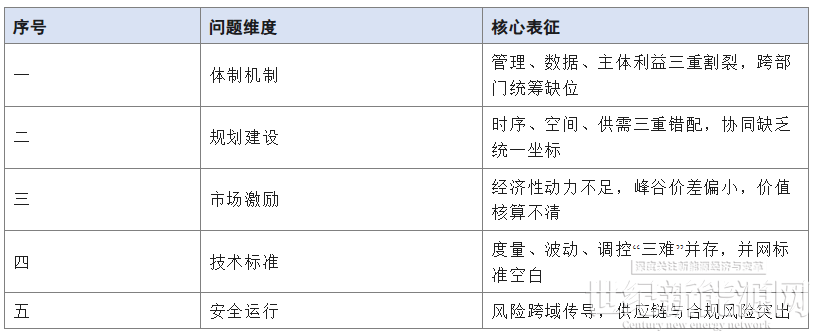
(一)体制机制:两套独立体系的“行业壁垒”是根基性障碍
这是所有问题的总根源。工业和信息化、数据部门管算力,能源部门管电力,两套体系目前缺乏顶层的国家标准。具体表现为三重割裂:
1、管理割裂
算力调度、电力调度分属不同主管部门与运营主体,调度规则、数据权限相互隔离,尚未建立常态化的跨部门统筹协调机制。
2、数据割裂
算力侧关键数据获取难,电力侧多专业数据贯通难。过去电网对算力中心“看不见”——无法回答哪些是算力中心、实际负荷与报装容量差多少、处于建设还是达产阶段、绿电与碳排放究竟如何。
3、主体利益割裂
发电企业希望绿电优先上网获利,电网关注系统安全、对柔性负荷接入持保守态度,运营商追求低电价与高可靠,东西部地方政府存在区域利益博弈。收益分配模糊、价值核算不清是当前最突出的市场堵点,多数企业处于“想参与、不敢深投”的观望状态。
(二)规划建设:多重“错配”叠加,协同缺乏统一坐标
规划层面的错配是制约落地的显性矛盾,可归纳为三类:
1、时序错配(建设周期不匹配)。
电力规划建设周期一般为3至5年,而数据中心“数月部署、数年翻倍”,从规划到投产仅1至2年。算力建设快、迭代快,电网、新能源项目投资大、周期长,常出现“算力等电”“电等算力”的错位。若提前大规模部署电力基础设施,又可能造成过度投资。
2、空间错配(东西逆向分布)。
我国算力需求集中于东部经济发达地区,绿电资源却集中在西部,形成“东算西电”格局。并非所有算力任务都可西迁——对时延和实时性高度敏感的业务必须就近部署,导致西部枢纽存在大量算力闲置,东部则面临电力缺口。据测算,江苏、浙江、广东的电力缺口分别达2458、2349、2495亿千瓦时(国盛证券测算)。
3、供需错配(负荷预测失灵)。
数据中心报装时只提供总量需求,实际负荷增长取决于客户进驻、机架上架率、算力订单与芯片供应,电网难以准确预判。若任务级功耗停留于估算而无法分类精准计量,系统便缺乏可调节能力评估的基础,协同效果将大打折扣。
(三)市场激励:“经济性”这一根本动力普遍不足
这是最深层、也最易被忽视的堵点。行业普遍存在认知偏差——认为电力成本占算力运营成本60%至70%,但全生命周期测算显示,电力成本实际占比仅约12%,智算中心甚至不到5%。电费作为“草绳”(基础生产资料)成本透明、利润微薄,而算力作为“螃蟹”溢价高企,形成“草绳卖出螃蟹价”的价值错位。
由此产生的激励困境是:电力团队在科技公司往往并非强势部门,无法指挥算力调度;当把调节任务反馈给算力运营团队,对方会问“值不值得做?会不会影响客户和稳定性?收益有多少?”——如果电费成本可忽略不计,他们就不愿冒风险。清华大学专家指出,算力企业参与的积极性与内生动力普遍不足,仅大型智算中心具备电网调频潜力,收益达标才愿意参与。
此外,峰谷价差偏小(部分地区不足0.5元/千瓦时),错峰收益难以覆盖调度与改造成本;绿电直连、专线供电的综合成本相对传统电网购电优势尚不明显,过网费、输配电价、专线建设主体、定价方式等细则仍待明确;现货电价的微小波动,更难撬动以Token计价、动辄数百元的算力消费决策。
(四)技术标准:度量、波动、调控“三难”并存
1、“度量”难——电力与算力的计量体系差异巨大,不同架构(GPU/TPU/NPU)、不同负载、不同训练框架下,一项算力任务对应多少电力、多少碳排放,需要精准的电算映射才能说清,而这正是协同调度的前提。全国算力平均利用率仅30%—40%,多技术路线(英伟达、昇腾、沐曦)生态互不兼容、无法跨厂商调度,也放大了资源浪费。
2、“波动”难——智算中心负荷呈现脉冲扰动特征,大规模GPU集群算力负载毫秒级阶跃变化,极端工况下可引发数十MW~百MW级有功功率冲击,有功扰动集中于0.2‑3Hz低频区间,对电网调谐、算电协同调控带来挑战。更值得警惕的是“空间相关负荷动态”:多个园区参与同一分布式训练时功率同步涨落,传统电力系统“负荷相互独立”的假设可能不再成立,系统频率波动有可能被放大十余倍。
3、“调控”难——异构算力任务的时空动态可靠调度是核心卡点:时间维度上,能否在不影响服务质量前提下把任务挪到低价/绿电时段;空间维度上,大模型训练任务如何在异地“暂停—续上”,涉及网络带宽、传输成本与可靠性。同时,UPS、整流器等电力电子设备与电网动态耦合,可能诱发次/超同步振荡,国内外已发生多起百MW级负荷脱网与宽频振荡事件,而我国针对大容量电力电子负荷的并网标准仍属空白。
(五)安全运行:风险跨域传导,防护能力滞后
算电融合显著增强了算网与电网的关联性,安全风险呈现跨领域传导、叠加效应。一方面,网络攻击可能跨域传导——针对算力网的攻击可能波及电力调度系统,反之亦然;另一方面,供应链安全风险突出,核心芯片与元器件的国产化率有待提升。此外,绿电认定的“分时溯源匹配”机制缺失,ESG考核中绿证与实际用绿电难以精准匹配,也构成合规风险。
表1 算电融合五大核心问题及其表征
四、政策建议:构建“五位一体”的协同治理体系
针对上述问题,应遵循“全国统筹、算电一体、绿色安全、市场驱动、创新引领”原则,从五个层面协同发力。
(一)强化顶层设计,打破跨部门“玻璃门”
尽快出台国家层面的算电协同发展专项规划,明确未来三至五年目标路径,将绿电消纳比例、算力利用效率、协同调度能力纳入考核指标体系。在国家层面设立由发展改革、能源、工业和信息化、数据等部门共同参与的算电协同协调机构,把“分头管理”变为“协同共治”,通过联合审批、协同考核推进“一张算电网”建设。同时将算电协同纳入地方政府绩效考核,压实主体责任。
(二)推进规划协同,实现“一张蓝图统筹”
建立“算力—电力”一体化规划协调机制,将数据中心选址与新能源基地布局、电网通道建设时序统筹衔接。对西部枢纽,统筹算力集群与大型新能源基地协同建设;对东部节点,推动分布式算力与分布式电源、微电网、虚拟电厂协同规划。把绿电可及性、电网承载力纳入数据中心审批前置条件,力争算力与电力设施“一体规划、同步投运”。针对“算力等电/电等算力”,需为电力基建争取“时间差”,坚持适度超前。
(三)完善市场机制,打通“电—碳—算”价值链条
这是激活内生动力的关键,需多措并举:
扩大价差信号:深化电力市场改革,建立健全分时算力电价机制,扩大峰谷价差,引导错峰用电。
明确市场身份:将算力负荷作为独立主体全面纳入电力辅助服务、需求响应与现货市场,明确准入标准、交易流程与补偿定价模型。
构建三位一体交易:推动“电—碳—算”三位一体交易模式,探索算力辅助服务交易市场与配额交易机制,形成“绿电用得越多、碳收益越高、算力成本越低”的正向循环。
激活绿电直连:因地制宜推广绿电直连、源网荷储一体化,尽快明确过网费、输配电价、专线建设主体等关键细则,推动跨省跨区绿电交易常态化。
建立利益共享:完善税收分成、能耗指标跨区域划转等配套政策,破解东西部区域博弈。
(四)统一标准体系,让协同“说得清、算得准”
标准是规模化推广的最大瓶颈,亟需国家级统一标准:
1、统一算力调度系统与电力调度系统的数据接口、通信协议与响应标准,让两套系统“对话”;
2、建立跨硬件、跨框架的标准化算力度量体系与碳排放核算标准,并与欧盟碳边境调节机制等国际规则衔接互认;
3、制定算力负载分级分类标准,明确核心不可调、可优化、可调用任务边界;
4、加快构网型新能源机组、构网型储能等适配智算场景的技术标准落地。南方电网已牵头IEEE算电协同分委会,推动“电算耦合计量标准”等发布,值得推广。
(五)强化激励相容与试点示范,分层分类推进
坚持“激励相容”而非行政强制:对超额完成绿电消纳的企业给予能耗置换额度,引入碳排放与能耗指标挂钩机制;探索长期购电协议(PPA)、合同能源管理等金融工具,降低初期投入压力;让“无形之手”与“有形之手”相得益彰——实践表明,靠行政命令推不动的事,市场机制往往事半功倍。
试点应分层分类、因地制宜,如表2所示:
表2 分层分类试点方向与重点
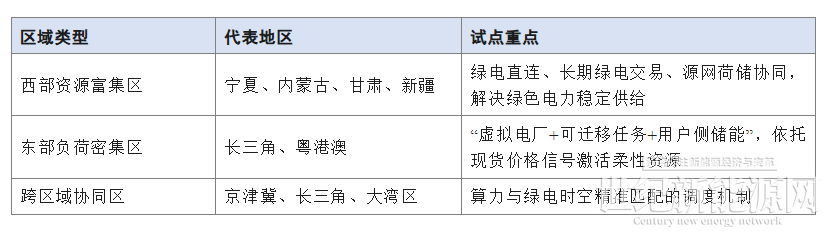
及时总结可复制模式,形成“价格预告—任务安排—负荷执行—效果核验—收益结算”的完整闭环。
五、结语
算电融合的本质,是把新能源的波动性从电网负担转化为算力红利——用“瓦特”与“比特”的双向奔赴,重塑数字经济与能源安全的融合新范式。当前,政策窗口已全面打开、技术原型已被验证、市场化身份开始破题,但制度壁垒是根基、区域规划是表象、市场激励是核心。
破解之道不在于某一项单点技术,而在于为多主体算清一笔可持续的经济账:短期解决绿电交易与碳核算衔接,中期解决数据中心作为市场主体的交易能力,长期让绿色算力成为企业采购、产品碳足迹与国际竞争的硬约束。算电融合不缺政策,缺的是执行——打通部门壁垒、落地实操机制,才是产业从“示范”走向“普及”的关键。
当“算随电动、电随算用”成为经营主体的自觉行为,当每一度绿电、每一次算力调用都可计量、可核证、可交易,“以电强算、以算促电”的正循环必将持续释放乘数效应,推动中国数字经济迈向更加绿色、高效、可持续的新阶段。
参考文献
[1] 国家发展改革委.《关于深入实施“东数西算”工程 加快构建全国一体化算力网的实施意见》. 2023.
[2] 国家发展改革委, 国家能源局.《关于有序推动绿电直连发展有关事项的通知》. 2025.
[3] 国家发展改革委, 国家能源局, 工业和信息化部, 国家数据局.《关于促进人工智能与能源双向赋能的行动方案》. 国能发科技〔2026〕34号.
[4] 工业和信息化部.《信息通信行业发展“十五五”规划》. 2026-09-07.
[5] 国务院办公厅.《关于完善全国统一电力市场体系的实施意见》. 2026.
[6] 国家能源局. 全国一体化算力网络八大枢纽节点算力用电监测数据. 2025.
[7] 中国信息通信研究院.《算力电力协同发展研究报告(2025年)》.
[8] 王雄飞, 等. 大规模数据中心电力电子负荷并网安全稳定性[J]. 中国电机工程学报, 2026.
[9] 中证网. 一线调研:算电协同成能源转型新赛道,技术加速落地机制瓶颈仍存[N]. 2026-07.
[10] 新华财经. “算电协同”赛道升温,三重阻力叠加施压亟待破局[N]. 2026-07.
[11] 人民日报. 政策东风正劲,算电协同提速;算电协同遇瓶颈:商业闭环难、绿电错配,五域协同成新出路[N]. 2026.
[12] 人民论坛网. 算电协同构筑竞争新优势;算电协同赋能西部地区绿电消纳[N]. 2026.
[13] 人民日报. AI驱动算电协同多维度深化[N]. 2026-09-07.
[14] 国家电网, 南方电网及相关企业一线调研访谈材料(王继业, 何宝宏, 陈洪银, 胡荣, 钱琳等专家观点). 2026.