2025年,全国市场化交易电量6.64万亿千瓦时,占全社会用电量64%,较2021年提高22.6个百分点;28个省份连续开展电力现货交易;绿电交易电量3285亿千瓦时,同比增长38.3%。这是规模层面的成绩单,规模说明市场建成了,不说明谁在其中赚了钱。
本文沿用上一篇关于风险性质分类与主体风险侧重点的结论,换一个问题:把风险承受者逐个点名之后,收益到底落在了谁手里。
一、先定三个参照点
受惠是跟什么比
同一个新能源电站,用三种口径算收益,会得到三种结论:跟保障性收购时期比,电价下降;跟可研报告里的假设电价比,偏差加大;跟同一时段的现货均价比,签了中长期合约的反而不如没签的。
所以本文固定三个参照点:
一是跟2025年2月136号文出台前的固定电价收购时期比——这是新能源唯一的真实基准;
二是跟本省中长期合约加权均价比——这是所有参与者的当期操作基准;
三是看收益的不确定性有没有下降——这是市场化改革的承诺本身。
二、六类主体逐个点名
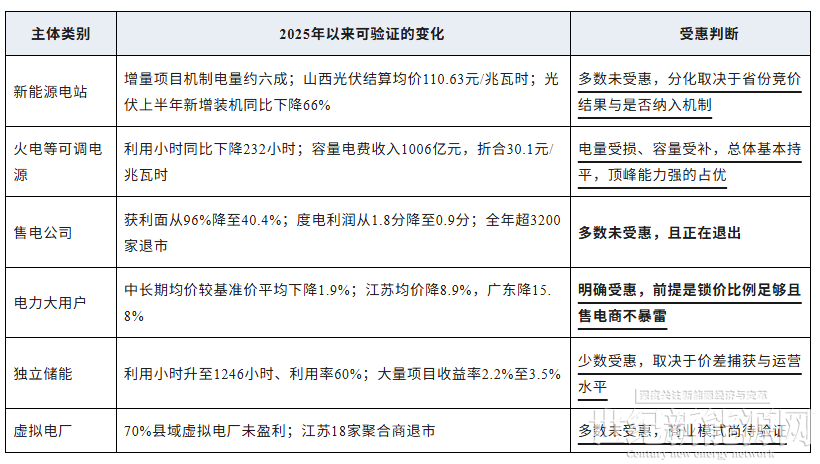
1、新能源发电企业是这轮改革中唯一失去制度性保底收益的一类。
136号文出台后,新增项目机制电量占比平均约六成,其余电量完全暴露于现货价格。2025年各省新能源实际结算均价已经出现明显分化:山西光伏结算均价110.63元/兆瓦时,风电231.9元/兆瓦时;山东主动入市风电376.46元/兆瓦时,被动入市光伏337.9元/兆瓦时。甘肃连续两年增量竞价按下限0.1954元/千瓦时出清,新疆2026年风电、光伏竞价电价分别降至0.21元、0.15元/千瓦时。同一个文件,在不同省份执行的不是同一个价格。
2、光伏是六类主体中受冲击最直接的一类。2026年上半年,光伏新增装机72.07吉瓦,同比下降66%;分布式光伏新增装机同比下降超60%。增量项目中大量工商业分布式光伏未被纳入机制电价覆盖范围,实际参与申报的分布式光伏装机仅430万千瓦,中标250万千瓦,约为全年预计新增装机的5%。
3、火电等可调电源承受的是电量挤压,不是价格挤压。
2025年全国火电利用小时4147小时,同比下降232小时;煤电4346小时,同比下降269小时。华能国际燃煤机组利用小时同比下降326小时,平均上网电价同比下降3.48%。但容量电价机制提供了与发电量脱钩的保底收入:2025年全国煤电机组获得容量电费1006亿元,折合30.1元/兆瓦时。辽宁将煤电容量电价定为100元/千瓦·年,并计入系统运行费用统一分摊。对火电而言,市场化的代价是小时数下降,交换来的是容量收入与现货高价时段的盈利机会。
4、售电公司处于全市场最不利的合约结构:向用户报出的是封顶价,向发电侧采购的是敞口价。2025年广东售电公司获利面96%,平均度电获利19.6厘/千瓦时;到2026年上半年,500家参与零售交易的售电公司中298家累计亏损,亏损面59.6%,同年亏损面还是96%。安徽2026年1月单月售电公司合计亏损超过1.1亿元。行业度电利润从2023年的1.8分压缩至2025年的0.9分。与此同时,2025年全年注销和强制退市的售电公司超过3200家,约占行业总量三分之一;2026年前7个月又有超过400家通过自愿退出或强制清退离场。
5、电力大用户是这轮改革中唯一明确受益的一类,而且是直接受益。
2025年各地电力中长期交易均价在0.230至0.478元/千瓦时之间,较各地煤电基准价平均下降1.9%,27个省区市中长期交易均价同比下降。江苏2025年年度交易加权均价412.45元/兆瓦时,同比下降8.9%;广东391.86元/兆瓦时,同比下降15.8%。四川2025年工商业用电均价0.57元/千瓦时、大工业均价0.52元/千瓦时,同比分别下降0.021元和0.022元。这些下降是真实电度成本的下降,落到用电企业的利润表上。
但大用户的收益是有条件的。现货价格大涨的时段,中长期合约锁价比例低于预计用电量80%的用户,敞口部分按现货结算。售电公司暴雷后的用户,三个月内未找到新签约方的,自动转入保底售电服务,价格按现货市场均价的两倍执行。
6、独立储能的收益结构正在被重新验证。
2025年独立储能年均利用小时1246小时、等效充放电299次、利用率60%,较2024年分别提升251小时、52次、7个百分点。但强制配储退出后,容量租赁收入大幅缩水,行业测算大量新建独立储能项目内部收益率仅2.2%至3.5%,部分省份项目已出现运营亏损。也有反例:内蒙古万成功20万千瓦储能电站,投资7.57亿元,2025年全年预计实现利润2900万元,该省运行策略较好的储能电站综合收益率超过20%。同一类资产,收益相差一个数量级,说明这不是政策问题,是运营能力问题。
7、虚拟电厂卖的是调度权,不是资产。
它的收入来自辅助服务分成,而分成比例本身没有行业标准。需求响应属于偶发交易,交易频次低且不确定性高,非试点地区仍以需求响应补贴为主,占比超70%,70%的县域虚拟电厂尚未实现盈利。江苏已有18家分布式聚合商退市。聚合商通常不拥有被聚合的负荷或储能,只拥有调度权——一旦被聚合方退出或拒绝响应,收入立即归零,而成本已经发生。
三、谁受惠,取决于什么
把六类主体的结果排在一起,会发现一个规律:受惠程度与两类能力正相关——定价权,和退出权。
1、大用户受惠,是因为电价下行且采购价格是封顶的,它不承担反向敞口。火电基本持平,是因为容量电价机制把一部分收入从电量维度移到了容量维度,而容量电价由政策规定,不在现货市场里。这两类主体都有某种形式的保底。
2、反过来,售电公司没有保底。它向用户报出的价格在下一年度开始前就已锁定,而它的采购价格是敞口的。这个不对称不是操作失误,是制度设计决定的。新能源同样没有保底——136号文之前的保障性收购,本身就是保底,改革拆掉的就是这一层。
3、储能和虚拟电厂处于中间地带。它们没有制度性保底,但有市场化的收入来源:价差、辅助服务、容量补偿。问题在于这些来源都不稳定,规则随时可以调整,价格随时可以归零。它们是唯一完全依赖市场有效运行的主体。
四、一个容易被忽略的问题:受惠的总量
1、市场化改革有一个前提假设:价格下行意味着资源流向了更有效的地方,全社会是净受益的。这个假设在总量层面成立,在分配层面不成立。
2、电价下降对制造业是实打实的成本下降,2025年工商业电价下行是确定事实。但同一份下降,要由发电侧通过投资收缩来承接。2026年上半年光伏新增装机同比下降66%,意味着未来几年的新增供给将低于原计划——今天的低价,是在透支明天的供给弹性和投资者望而却步。
3、储能、火电、虚拟电厂这些灵活资源,是在为新能源的低电价提供支撑。但它们的收益不足以支撑持续投资,最终还是需要容量电价或辅助服务价格来维持。这些钱来自系统运行费用,最终仍由用户分摊。所以用户当前享受到的低电价,部分是未来才要付的成本,只是不在同一张账单上。
五、结论
1、回到问题本身:目前的电力交易让大多数交易主体受惠了吗?
答:没有。但这是设计如此,不是市场失灵。
2、六类主体中,只有电力大用户一类是明确且直接受惠的;火电等可调电源基本持平,靠容量收入对冲了电量损失;新能源、售电公司、独立储能、虚拟电厂四类,多数处于受损或勉强持平状态。按主体数量加权,结论是大多数主体没有受惠。
3、这个结果的成因不是交易制度执行不力,而是市场化改革本身的目标——把过去由政策承担的成本,转移给最缺乏议价能力的环节。新能源失去了固定电价,售电公司承担了双边敞口的不对称,储能和虚拟电厂承担了规则变动的全部风险。
4、判断改革是否成功,不该看大多数主体有没有受惠,而该看三个更硬的指标:
(1)全社会电价是否真实下降;
(2)系统保供能力是否受损;
(3)新增投资是否只是放缓而非停止。
前两项目前是成立的,第三项还在观察期。如果新增投资真的停止,今天的低价会以缺电的形式在未来偿还。