图一、2008-2014年一体化的硅料及硅片生产成本预测(单位:$/瓦)
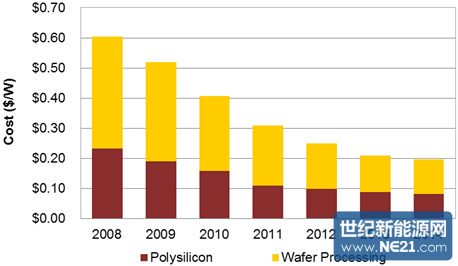
Source: November 2013 NPD Solarbuzz Polysilicon and Wafer Supply Chain Quarterly
NPD Solarbuzz副总裁Charles Annis表示:“目前硅片成本只有五年前的三分之一,虽然成本下降的速度已经放缓,供应过剩及过低的售价迫使硅料和硅片厂商继续寻找降低成本的方法,从而达到以前被认为不可能的水平。”
多晶硅厂商降本的方法包括将产能向低电价地区转移,新建流化床反应器(FBR)工厂或将西门子法产能改为FBR,降低电耗,增加产量,甚至建立自备电厂。最近,多个领先的多晶硅厂商表示他们可在近期内将西门子法的成本降至$14/kg以下,及在几年内将FBR成本降至$10/kg以下。
Annis补充道:“硅片厂商也同时在寻找降本方法,比如将多晶硅锭尺寸从Gen 4/5增加到Gen 6/7,减少砂浆耗量及提高回收率,采用金刚线切割,通过提高结晶质量提升转换效率等。”
随着NPD Solarbuzz近期将其2014年光伏行业终端市场需求预测调整至45GW到50GW,成本的降低将有助于领先的硅料及硅片厂商提高盈利能力。这个水平的需求量将使NPD Solarbuzz定义的七家一线硅料厂商(保利协鑫、Hemlock、OCI、REC Silicon、SunEdison, Tokuyama和Wacker)的产能利用率保持高位,这将有助于提高出货量及分摊固定成本。
强劲的终端市场需求将使一些硅片厂商之前购买的甚至从未使用过的设备得到充分利用。一些厂商已经开始收购之前封存的生产线或竞争对手的产能。更大的硅锭尺寸和更高的硅片生产效率也有助于满足增长的需求。少数硅片厂商,如Comtec,计划建造新的工厂以满足特别的市场需求,例如N型硅片。
需求增加将有助于提高硅料和硅片的价格。部分产品例如高效硅片的供应紧张,也可能促使价格上涨。但是,NPD Solarbuzz仍然预计激烈的竞争和大量的生产将限制硅料和硅片的价格涨幅。
与形势严峻的前几年相比,生产效率的提高使硅片生产成本可以低至$0.20/瓦,同时随着平均售价的坚挺和出货量的快速增长,2014年为最优秀的硅料和硅片供应商提供了相当乐观的机遇。