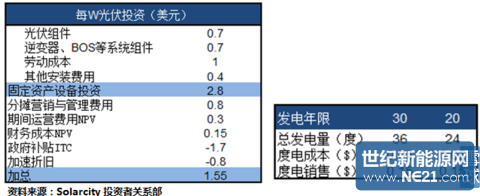
如果平均年发电小时为1200小时,假如设备的使用年限是30年时,度电成本约4美分;如果是20年,度电成本是6美分。而目前其销售电价为15美分。每度电盈利9到11美分。每年发电量1.2度,一年的平均利润就是10.8到13美分,在20年或30年的使用年限下,净利润的NPV值分别为为1.2美元到1.7美元,IRR在26%左右。
4)独特的光伏租赁模式
以上三点只解决了光伏投资的收益率的问题,但要让消费者一次性掏出几万美金购买光伏设备毕竟是有障碍的,而且光伏补贴虽然丰厚,但一般家庭的固定资产并非经营性质,加速折旧的税盾也无谈起。
于是,美国特有的屋顶光伏租赁模式便应运而生了。光伏企业将设备的所有权留在企业内,再以租赁的形式将光伏设备提供给用户。这种方式使到用户既无需承担高额的设备投资,也能享受光伏政策带来的丰厚补贴,一举两得。
因此,免费的太阳能设备安装和较低的每月电费才会收到消费者的欢迎,催使装机量节节攀升。
5)独特的合同现金流货币化模式
但这又同时产生了两个问题。主要问题是合同现金流分布不平衡:巨额的初期投资压力落到了Solarcity手里,未来的分期电费又远水救不了近火,这便造成Solarcity的内生性扩张速度变慢;其次是光伏运营商初期都面临着账面亏损,根本没有那么多的税收负债可以抵扣。
于是,另一种创新模式—— 光伏发电税收投资者也应运而生。有了政府给予的补贴背书以及用户刚性的电费账单,像Google等大企业以及高盛、瑞信、花旗、美林等投行,创立了三种不同的投资结构,将Solarcity手中合同的未来现金流进行货币化,解决了其合同现金流分布不平衡的问题。此外,这些产业和金融的投资者本身都拥有巨额的税收账单,这些税收抵扣额度放在这些投资者自身企业内抵扣就再合适不过了。
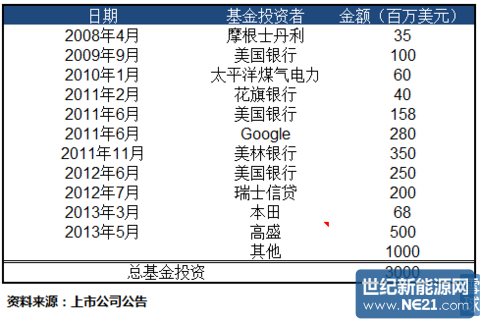 光伏发电的基金投资结构主要有:合资模式、转租模式和售后回租模式(详细解说见附录五)。Solarcity和基金之间主要以合资模式和转租模式的合作为主。但无