合资模式:
合资模式下,基金投资者和Solarcity分别出资成立合资公司,在基金投资者收回成本及收益前,基金投资者占有99%的股权,收回成本之后Solarcity占有95%的股权,并可以选择买下基金剩余的股权。
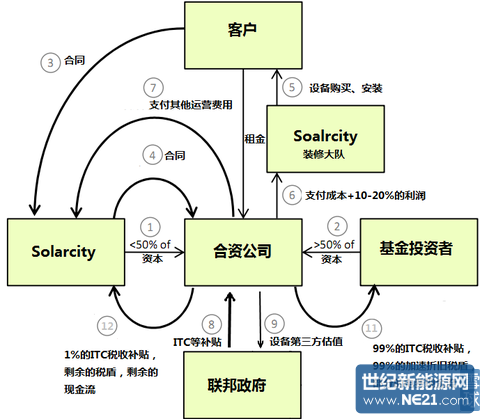
目前有一半以上基金选择该模式,其特点是基金在回收成本前,控制了资产的所有权,同时在6年内通过补贴、加速折旧和租金快速回收投资,并获得9%左右的现金回报率。而Solarcity获得大部分的租金。
最后,读懂合资模式的会计方式也很重要:基金的现金投入记在现金流量表中,支付给基金的ITC补贴和电费现金流也记在现金流量表中(未支付的记为应付),加速折旧的税盾记在损益表中的少数股东权益应占损失,而余额记在权益表中的少数股东权益。其整体公式为:年末少数股东权益 = 年初少数股东权益 + 年中基金现金投资– 年中给基金的现金分配– 应付少数股东分配的增加 + 少数股东应占损失。
转租模式:
转租模式下,Solarcity向投资人借款购买设备并拥有其所有权,并仅以租赁的名义将使用权交给基金投资人。基金投资人将设备转租给用户后收取租金,同时收下基本全部ITC补贴作为还款。在该种模式下,Solarcity除了每期收下小部分租金之外,还拥有了大部分的加速折旧税盾。如下图。
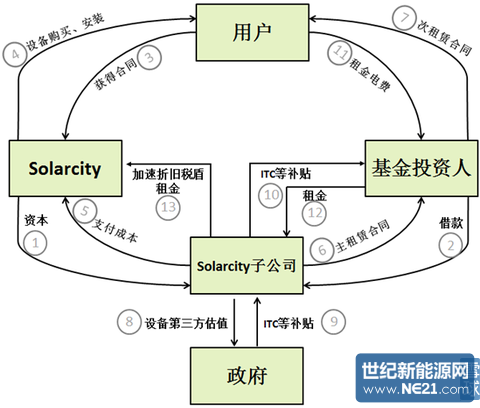
转租模式也是Solarcity常用的模式,其特点是基金不用承担设备所有权所附加的风险,一般租约期在5年,靠ITC补贴和用户租金来收回借款,而将税收的抵扣额留给了Solarcity。
转租模式的会计记录稍微简单:基金投资者的借款记为长期负债,收到的ITC的补贴全部会用来抵扣负债,同时用户的租金电费收入都计入Solarcity,并同时以还款形式去减记现金和负债。基金投资者的借款利息也会记录在损益表里。需提醒的是,ITC的收入会被记为延期收入分期确认。