一句话结论:装机规模不等于交付能力。真正能估值、能融资、能穿越周期的,是资源在系统最需要时可以被调用、能够被结算的可靠容量。铭牌规模再大,兑现不了就是沉没资产。
一、四个概念,别再混用
1、额定功率是设备的铭牌能力,是最宽松的一层;
2、可调用功率还要扣掉燃料、来水、光照、检修、并网线路和网络阻塞;
3、有效容量再扣掉预测偏差、故障率与持续时长;
4、可靠容量是这四层里最严格的一层——机组在全年系统顶峰时段能够持续稳定供电的容量。
这四层的差异不是文字游戏。甘肃可靠容量补偿机制对煤电按“申报容量×(1-厂用电率)”核定,厂用电率暂取7.39%;对新型储能按“额定功率×(1-厂用电率)×可靠容量系数”核定,厂用电率暂取1.74%,可靠容量系数暂取放电时长÷6小时(即一个2小时储能只认47.5%)。投资模型里若仍用铭牌规模代替可靠容量,结果必然系统性虚高。
二、成为可靠容量,要过五道门
1、物理响应:功率范围、爬坡率、启停时间、持续时长。
2、信息与控制:调度能否实时可见、可测、可控。
3、注册与性能测试:完成市场注册并通过全工况验证。
4、形成调度承诺:进入可靠性机组组合或取得市场中标。
5、实际履约:未按承诺出力即损失收益,甚至被考核扣减。
前四道门是资格,第五道门才是变现。一个项目注册了、测试通过了,不等于它有现金流;只有进入调度计划并真正履约,容量价值才从概念变成可结算的资产。反过来,只在中标后才发现性能不达标,损失最重。
考核条款决定了资格能否长期保持。甘肃按月考核顶峰时段可用率与承诺出力偏差,未达标按月度等效可用容量扣减;山东对独立储能日可用系数K(运行状态与备用小时数占比)和日可用等效小时数H(核定功率下的最大连续放电小时数)双重考核,AGC 合格率要求不低于96%,不合格时段对应的容量不予认定。
三、容量价值由四个变量决定
同一台设备在南方与北方、午间与晚峰,价值可能完全不同。决定它的是四个变量:所在区域、稀缺时段、性能表现、网络节点。
风光边际成本低、优先出清,但光伏午间大发并不等于覆盖傍晚净负荷高峰;储能能把能量在时间上平移,但只在低价时段充放电、没有覆盖系统稀缺时段的,只是套利资产,不是可靠容量资产。煤电因燃料可储存、节点可控,是可靠容量机制的首要对象;气电灵活但受气源与燃料成本制约;水电受水文、库容与综合利用约束;核电稳定却快速顶峰价值有限。
四、八类资源,没有统一溢价
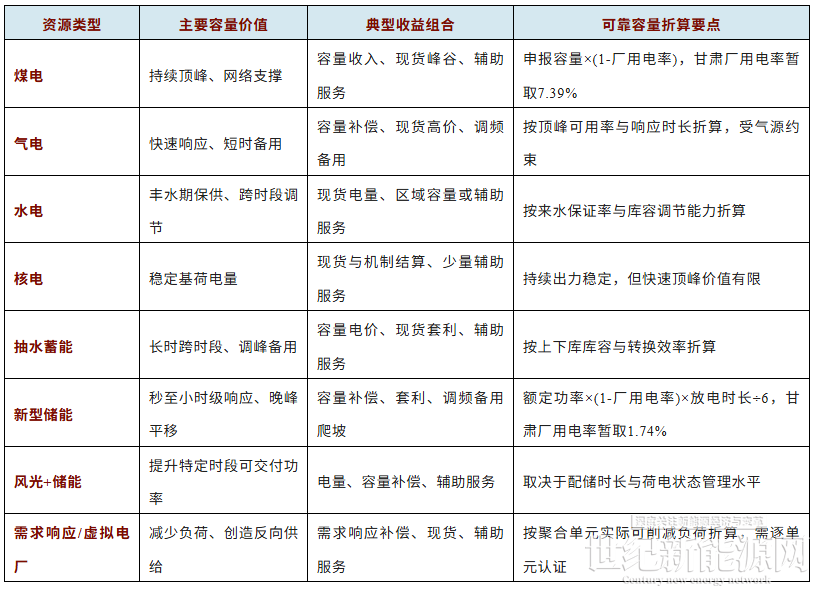
该表为类型化比较,不代表对任何具体项目的评级,所列收益为理论上限,实际受容量与电量机制互斥约束,以项目所在地最新细则为准。独立新型储能纳入电能量与辅助服务市场通常有入市门槛,山东要求充放电功率不低于5MW,其中参与电能量市场持续充放电能力不低于2小时、参与调频辅助服务不低于15分钟;分布式储能入市门槛为1MW;虚拟电厂按聚合单元报量报价,单单元门槛一般为不低于1MW。这些门槛针对的是市场准入,不等同于可靠容量资格认定。
五、容量收入有两种算法
1、核定制:年度容量收入=核定可靠容量×330元/千瓦·年×回收比例。1501号文明确2026年起多数地区回收比例不低于50%,对应每千瓦每年约165元。甘肃可靠容量补偿机制即属此类,按“申报容量×核定系数×330元×供需系数”结算,其中煤电核定系数为(1-7.39%)、储能为(1-1.74%)×放电时长÷6,供需系数暂取89.53%。
2、份额制:按主体月度市场化可用容量占全网月度市场化可用容量的份额分配。山东2026年继续按100元/千瓦·年标准执行煤电容量电价,由全体工商业用户按0.0705元/千瓦时(含税)分摊。该标准是全国多数地区165元/千瓦·年框架下的过渡性安排,山东尚未转入不低于50%的固定成本回收比例。
3、两套机制不可重复享受。114号文明确:可靠容量补偿机制建立后,相关煤电、气电、电网侧独立新型储能等机组不再执行原有容量电价机制。融资假设里若把两种收入同时计入,等于重复估值。
4、两种算法的可验证性不同。核定制中330元是政策核定上限,可作为稳定假设,但供需系数随年度净负荷峰值与可用容量变动,属情景变量;份额制中单价由用户侧分摊标准与系统负荷共同决定,容量稀缺时反而单位收益走低,与直觉相反。
六、可靠容量存在天花板
1、容量不是越多越值钱。供需系数定义为“全年净负荷最高时段的最大负荷需求÷全系统可用容量总和”,其中最大负荷需求还包含备用容量需求(甘肃暂取1300MW)与外送容量需求,并扣除外来电力与可中断负荷(暂取0)。甘肃2026年测算容量需求约2889万千瓦、全系统可靠容量约3227万千瓦,对应供需系数89.53%,意味着当地可靠容量已处于偏宽松区间。
这个变量决定了容量收入的周期性。把它当永久固定现金流折现,是估值里最常见的错误。正确的做法是把供需系数设为情景变量,分别测试紧缩与宽松两种情形下的容量收入,再看项目能否承受下限。
2、以甘肃一台100MW新型储能为例(放电时长2小时,厂用电率1.74%,可靠容量系数47.5%),核定可靠容量=100000×0.9826×0.475≈46673.5kW;基准情形(供需系数89.53%)等效补偿标准=330×89.53%≈295.45元/千瓦·年,年度补偿收入≈46673.5×295.45÷10000≈1379万元。若供需系数降至0.85,收入降至约1310万元;升至0.92则约1417万元——同一资产因系统宽松度变化产生约8%的年收入波动,这还不含电能量收益的同步变化。
七、收入要分层,别混在一起折现
容量收入基于可用性、性能和监管规则,最接近准固定收益;电能量价值来自节点价差和峰谷波动,属于波动收益;需求响应、绿电与碳资产则更像期权收益。三者的风险属性不同,折现率也该不同。
把所有波动收入都按稳定现金流折现,最容易高估项目价值,也最容易在电价归零或价差收窄时击穿现金流。融资模型里至少要拆出三层,分别给出基准、压力与极端三档假设。
八、尽调十问
1、它究竟在哪个时段稀缺?午间负价、晚峰保供、季节缺电,还是断面阻塞?
2、可靠容量能折算多少?结合可用率、燃料或来水、荷电状态、持续时长和历史履约数据计算。
3、项目位于哪个网络节点?接入电压、阻塞断面、网络扩建和负荷增长都要看。
4、性能能否被调度验证?核查并网验收、通信协议、直控记录与全工况测试。
5、落在容量电价机制还是可靠容量补偿机制覆盖范围?两套不可重复享受。
6、当地容量供需系数是多少?偏宽松时补偿会被压低。
7、考核条款有多重?申报出力、顶峰偏差、可用率、响应失败及提前退出对应的扣减都要识别。
8、收益是否重复或相互排斥?核查容量补偿与电量收入、储能租赁与自调度之间的占用关系。
9、最差情景下谁买单?测试电价归零、价差收窄、气价上升、连续干旱和电池衰减,至少给出压力基准下的覆盖率与缺口。
10、合同能否转移容量义务?重点审查调度权、用户退出、数据权属、基线争议与不可抗力。
其中第9问和第10问最容易被忽视,也最要命。极端情景下的损失承担与调度权归属,往往在合同里藏着真正的定价权——名义容量再高,义务无法转移就等于风险无法定价。
九、一句话收尾
可靠容量的经济本质,是把一个地区、一个时段、一种安全约束下的稀缺能力,转化为可注册、可中标、可调用、可结算的履约资产。性能、节点与合同同时成立,它才是穿越电力市场周期的价值锚。
这条逻辑的推论很直接:评估一个电力项目,先看它在哪个时段稀缺、能折算多少可靠容量、落在哪套机制下、当地供需系数多高,最后才看电价。顺序反过来,越算越偏。
十、三个最容易被忽略的坑
坑一:把容量资格当成容量现金流。资格只是入场券,中标、履约、结算才是完整链条,中间任何一环断裂,收入都兑现不了。甘肃机制里核定系数和供需系数的双重打折,就是最典型的例子。
坑二:只看容量补偿,不看来电收入。同一笔资源在容量市场拿一份钱,在电能量市场又拿一份钱,听起来很美,但机制设计上往往互斥或重复,融资模型里同时计入等于虚增资产。
坑三:把区域规则套到全国。国家层面给出的是总体框架,容量资格、补偿标准、考核与结算规则由省级细则落地,差异可能很大。山东与甘肃两种算法并存,正是这个原因。跨省项目的估值必须逐省建模。