


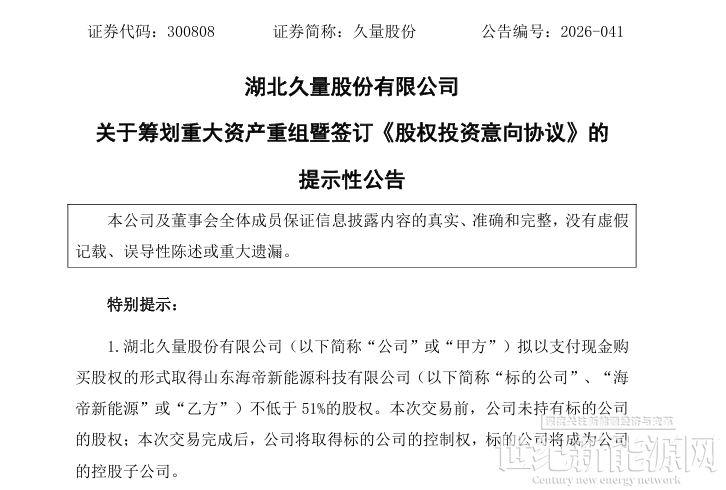
9月10日晚间,LED照明企业久量股份扔出一颗重磅炸弹:拟以不超过2.754亿元现金,收购山东海帝新能源科技有限公司不低于51%的股权,借此切入工商业储能赛道。从LED照明到储能赛道,这一步跨得并不小。
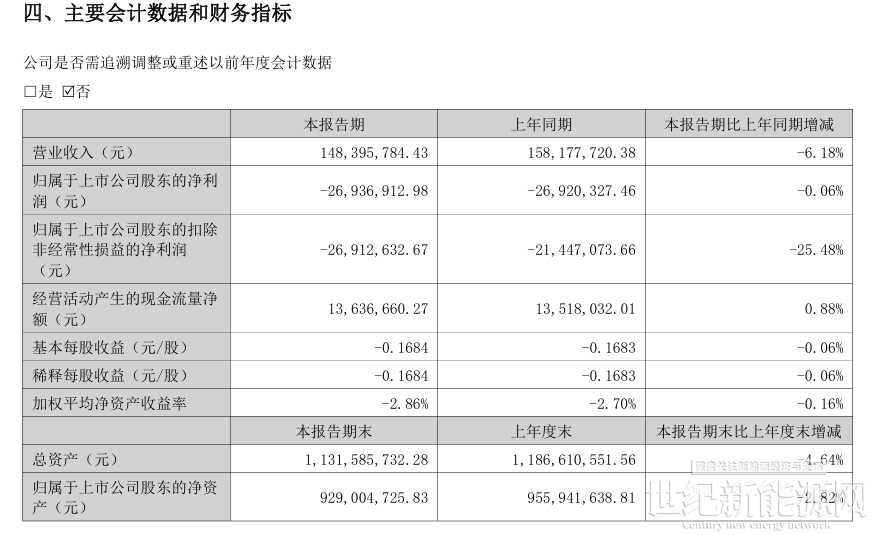
这笔交易背后的逻辑,其实并不难理解。翻看久量股份的业绩,连续四年扣非净利润亏损已是常态,2025年归母净利润亏损6119.39万元,2026年上半年营收1.48亿元同比下降6.18%,归母净利润继续亏损2693.69万元。主业持续失血,转型几乎是这家市值不到40亿的公司唯一的出路。
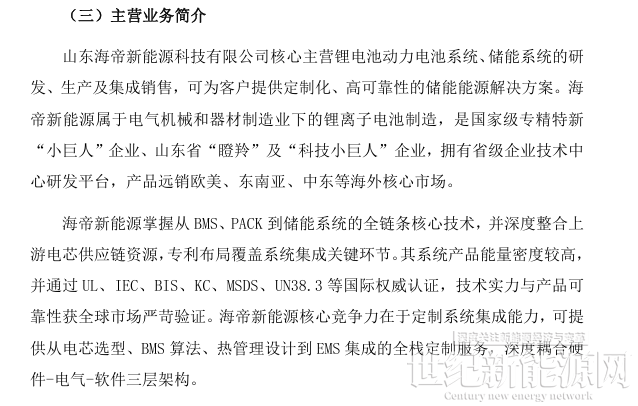
标的公司山东海帝新能源成立于2011年,主营业务包含锂电池动力电池系统、储能系统的研发、生产及集成销售,掌握从BMS、PACK到储能系统的全链条核心技术,90%以上产品出口欧美、东南亚和中东市场等海外市场。
这家有技术、有海外渠道的公司,恰好补上了久量转向工商储赛道的缺口,但缺口能不能补得严丝合缝,还要看后续整合。
股权层面,海帝新能源大股东为天科新能源(持股70.7143%),宗哲通过控股天科新能源,为海帝新能源实际控制人。协议附带硬性前置条件:正式协议签署前,宗哲一方需要完成对其他股东股权的清理整合,否则久量有权调减收购比例甚至终止交易。这一安排意味着,交易在正式落地前仍存在不小的变数。
久量股份的算盘并不难猜:产品矩阵从消费级便携储能向上延伸至工商业储能,借海帝新能源的出口渠道打开海外市场。但工商业储能眼下并不是一块好啃的骨头。2026年行业价格战虽有缓和,但系统集成商的毛利率依旧普遍承压。交易设置了三年累计不低于1.7亿元的扣非净利润承诺,而据久量股份证券部透露,标的公司2025年净利润约3000万元。
从3000万到三年累计1.7亿,倒推下来意味着其业绩需要实现跨越式增长,这个增速放在工商业储能竞争日趋白热化的当下,并不轻松。一家连续亏损、年营收仅3亿的公司,要撑起这样一笔收购并消化后续整合压力,挑战远比公告里呈现的更大。
公牛入局;同一片战场,不同的打法
如果说久量股份的跨界是“背水一战”,那公牛集团的入局则是“水到渠成后的关键补棋”。
9月4日,公牛集团完成对艾伏新能源的收购签约。据悉,艾伏新能源专注光伏逆变器和储能逆变器多年,业务覆盖全球60多个国家和地区,服务超过300家行业客户。此次收购将推动公牛集团的光储充配一体化系统解决方案产业布局。
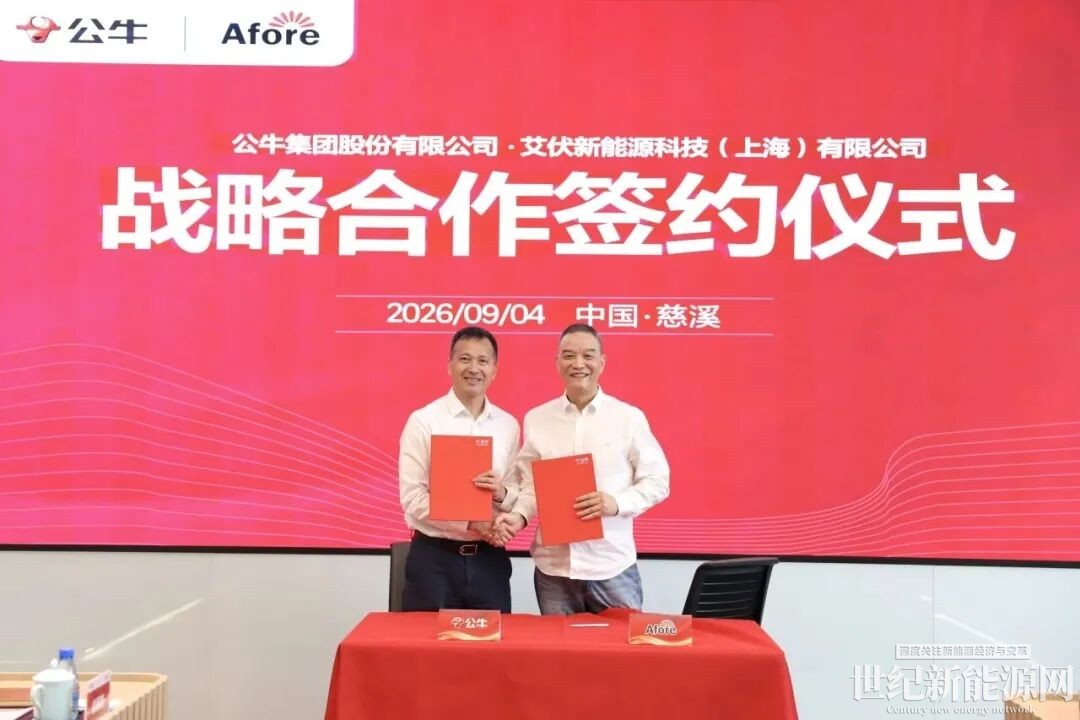
公牛入局新能源并不晚。2021年前后就开始系统布局充电业务,到2024年新能源产品营收达到7.77亿元,毛利率高达34.81%。但到2025年,增速骤降至5.71%,自主孵化的天花板已经隐约可见。
而此次公牛选择的方式是:用自身的品牌、渠道和供应链能力,去“嫁接”一家在电力电子技术上已经打磨了十多年的专业公司。收购完成后,艾伏新能源保留原有核心研发团队和全球业务体系,同时全面接入公牛的供应链与渠道网络,将逆变器产品与充电设备、配电产品形成联动,打通从光伏、储能到充电应用的完整链条。
同时2026年上半年公牛集团营收83.94亿元,归母净利润21.51亿元,整体经营基本面稳健,也为这笔收购提供了充裕的容错空间。
公牛和久量的本质区别,不在于资金实力,而在于能力圈是否重叠。公牛的新能源业务已经运行了四五年,渠道和客户资源可以直接复用,收购艾伏是为了补齐技术短板;而久量股份此前仅有面向C端的便携式储能产品,与海帝新能源的工商业储能系统在技术和渠道上均存在明显跨度。
一个是在自己的赛道上加速度,一个是换了一条赛道重新起跑,难度不可同日而语。
泥跨界储能:谁在进场、谁在退场
近年来,储能赛道的跨界者已经从“零星入局”演变为“组团进场”。
家电军团是最成建制的一支。美的通过控股合康新能和科陆电子形成户储与工商储双赛道格局,海尔走平台化路线,创维、TCL则依托渠道优势切入户用光储。这些企业的共同特点是:有品牌、有渠道、有供应链管理经验,跨界储能的底层能力是可迁移的。
车企则凭借动力电池的技术同源优势快速切入。福特成立全资子公司福特能源,与法国电力集团旗下公司签下最多20GWh的储能框架协议;大众在德国启动首个20MW/40MWh储能项目;广汽旗下因湃电池首推半固态储能大电芯。动力电池与储能电池在制造工艺、安全标准上的共通性,让车企的跨界成本远低于其他行业。
但退场者同样在增多。根据公开信息,截至2026年上半年,国内已有超过3万家储能相关企业退出市场。 当前,储能行业高景气仍在延续,但行业集中度正在加速提升,全球TOP10储能电芯、储能系统出货企业多为中国企业,“头部主导、中端补充、低端退出”的格局正在成型。
说到底,储能赛道从来不缺新面孔,缺的是留下来的理由。
写在结尾
跨界储能的成败,正在从“敢不敢进”变成“进得对不对”。那些从自身用能出发做降本增效的、技术同源顺延切入的,以及有成熟渠道可以复用的,成功率显著更高;而纯粹被赛道热度吸引、缺乏能力圈匹配的跨界者,正在付出真金白银的学费。
储能赛道的门槛在于并表之后的每一个季度——产能能否消化,渠道能否打通,团队能否磨合,承诺能否兑现……每一关都是实打实的考验。储能行业不会因为谁来了就改变它的脾气,它只认技术、渠道和耐心,不认决心。
免责声明:本平台仅供信息发布交流之途,请谨慎判断信息真伪。如遇虚假诈骗信息,请立即举报
举报