核心结论:截至2025年末,全国城市供水、排水、燃气、供热四类管网合计约392万公里(城市口径)——供水124.01万公里、排水102.55万公里、燃气108.2万公里、供热57.22万公里,集中供热面积124.05亿平方米。存量足够大,但真正可投的只是其中一小部分。区分可投与不可投的,不是资产规模,而是一组结构性条件:权属可确、边界可切、收益可测、改造有增量、退出有通道。
存量资产的清产核资是六网投资成功的前提。这个前提一旦确立,紧接着的问题就不再是“要不要盘活存量”,而是“盘哪些”。同样一座城市、同样一堆管网,有的资产核清之后立刻能入表、能融资、能退出,有的核清了也只能继续躺在账上。
还需厘清一个前提性的概念问题:本文所称“六张网”,包含两套并列口径。一套是全域六张网,即电网、水网、算力、通讯、物流(含交通路网等)、城市地下管网(含燃气管网、供热管网等);另一套是能源相关六张网,即电网、水网、交通路网、燃气管网、供热网络、充换电网络。两套口径适用于不同项目属性,筛选结论也因此并不完全相同。本文先讲清两套口径的构成与差异,再给出共通的筛选标准,最后分别给出两套口径下的可投性排序。
一、两套六张网口径的构成与差异
两套口径并非彼此包含的关系,而是面向不同投资场景的两套独立分类。全域六张网面向城市级基础设施的整体统筹,覆盖一座城市全部六类网络型资产,适用于政企全域合作、城市六网一体化投资、存量资产整体盘活等场景。能源相关六张网面向能源属性突出的项目,聚焦“电、水、路、气、热、充换电”六类与能源生产消费直接相关的网络,适用于能源类资金申报、能源投资主体定位、源网荷储与综合能源项目。
表 1 两套六张网口径对照
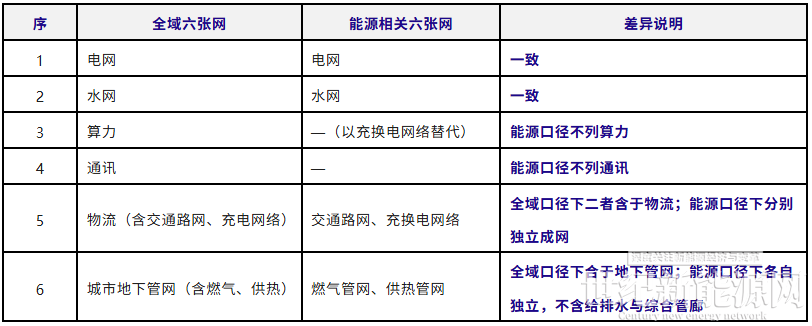
两套口径的实质差异集中在三处。
第一处是算力与充换电网络的替换:全域口径下算力独立成网;能源口径下不列算力,改以充换电网络作为六网之一,因为充换电设施直接构成电力负荷与调节资源。相应地,充换电设施在全域口径下含于物流(含交通路网等),不单列。
第二处是物流与交通路网的关系:全域口径下,交通路网是物流网的组成部分;能源口径下,交通路网单独成网,其价值在于路网本体。
第三处是城市地下管网的拆合:全域口径下,燃气、供热与给排水、综合管廊同属城市地下管网;能源口径下,燃气与供热因具备能源输送属性而各自独立成网,给排水与综合管廊则不纳入。
这一差异对存量资产筛选有直接影响:同一处资产,在全域口径下可能按“城市地下管网”或“物流”整体评估,在能源口径下则需要拆成燃气管网、供热网络、充换电网络分别评估,其权属主体、收费机制、监管归口都可能不同,可投性结论也随之变化。
二、前提如何推导出标准:清产核资到底核出了什么
把清产核资当作筛选标准,是因为它产出四类信息,而这四类正好对应四道门槛。理解这一点,后面的筛选就不是经验判断,而是有依据的归类。
表 2 清产核资的四类产出与对应门槛
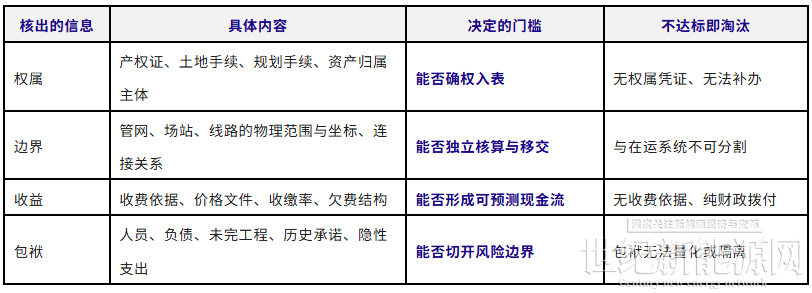
四类信息缺一类,项目就带着一个无法闭合的缺口进入下一环节。而由于清产核资发生在前期,这个缺口在后面每一层都会被放大:入表时是评估不通过,融资时是抵押不成立,REITs时是硬条件不符。所以筛选存量资产,本质上就是筛选“四类信息能否在可接受成本内核清且达标”的资产。
三、五道筛子:两套口径共通的标准
五道筛子按顺序使用,顺序不能颠倒。前两道是资格筛(不满足即出局),后三道是价值筛(不满足即降级或放弃)。需说明两处衔接:第二道“边界”既含物理边界,也含责任边界——人员、债务、未完工工程能否在协议中隔离,与管网能否分割同等重要;第四、五道超出清产核资给出的四类信息,须另行测算。这套标准对两套口径同样适用,差别只在具体资产的归类归属。
表 3 存量资产五道筛选标准
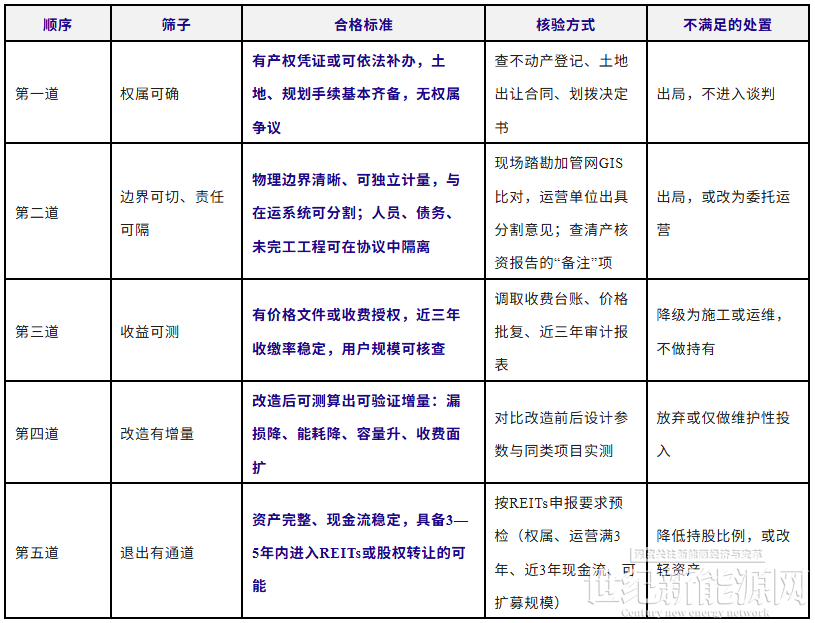
需要强调的是第三道与第五道的关系:第三道看的是“现在有没有钱”,第五道看的是“将来能不能卖”。两都过,才是真正可投的资产;只过第三道而不过第五道,说明这门生意只能自己长期持有,占用资本金,规模扩张就会受限。这是很多地方平台“越做越重、越重越转不动”的根本原因。
四、全域六张网口径下的存量资产排序
在全域口径下,六网存量资产放在同一套标准下比较,可投性差异非常明显。排序依据三个维度:权属清晰度、收费确定性、资产可证券化程度。三项均无明显短板的(无一项落在“低”或“弱”),属于第一梯队;任一项明显短板的,降入下一梯队。
表 4 全域六张网存量资产可投性分级
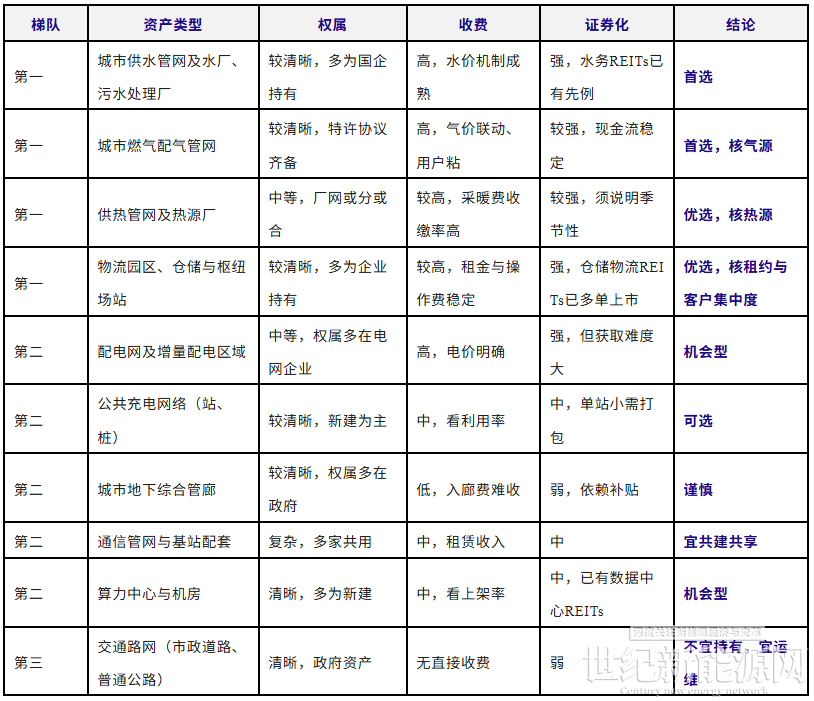
表4可读出一个规律:越靠近“终端用户、按量计费、价格有文件”的资产,可投性越高;越靠近“公共品、无直接收费、靠财政兜底”的,可投性越低。这不是资产优劣之分,而是商业模式能否闭合之别——清产核资能让资产变清楚,却改变不了它的收费属性。
五、能源相关六张网口径下的存量资产排序
在能源相关口径下,六网为“电、水、路、气、热、充换电”,通讯、算力与物流园区、仓储等不在其中:燃气管网与供热网络从城市地下管网中析出、各自独立成网,交通路网独立成网,充换电网络作为独立一网列入。这一口径使可投资产的集中度显著提高:原本分散在“城市地下管网”“物流”大项之下的燃气、供热、路网与充电资产被单独拎出,正好都是现金流相对明确、能源属性突出的资产。
表 5 能源相关六张网存量资产可投性分级
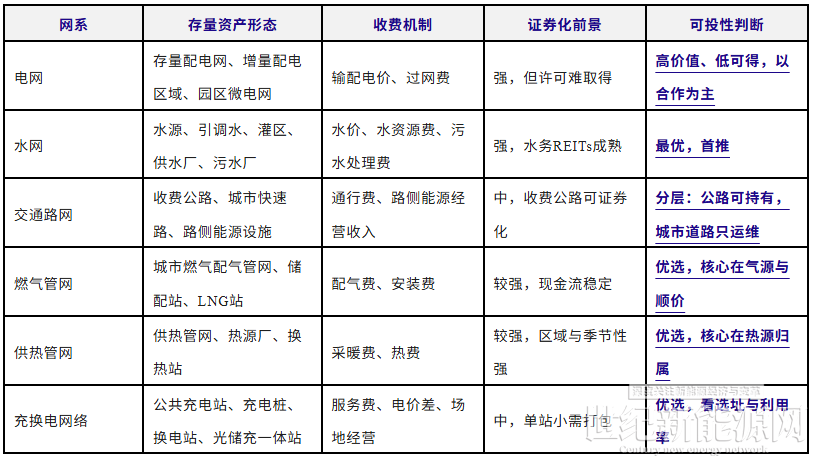
对比两张分级表可以看出,能源口径下的排序更“干净”:六个网系中有五个具备明确收费机制,只有交通路网需要再分层判断(收费公路可持有,城市道路只宜运维)。这意味着能源口径下存量资产的整体资产化条件优于全域平均水平。其原因不在能源资产更优质,而在划分方式本身已把无收费、靠财政的资产(综合管廊、给排水收集系统、通用通信设施)基本排除;城市道路虽列于交通路网,但只宜运维、不宜持有。
这也提示一个操作要点:当地方政府推介的存量资产包同时包含两套口径的资产时,应按两套口径分别归类、分别打分,而不能混在一起评估。混评的结果往往是好资产被差资产拉低整体评分,或者差资产借好资产的名义打包进入。
六、三个维度的打分方法
分级之后,具体到单个项目还需要量化。建议按三个维度各10分打分,总分30分,24分以上优先推进,18—23分审慎推进,18分以下不进入投决。两套口径共用同一张打分表,只需在表头标注“所属口径”;同一资产在两套口径下分数不同时,以拟申报项目所属口径为准。
表 6 存量资产可投性打分表
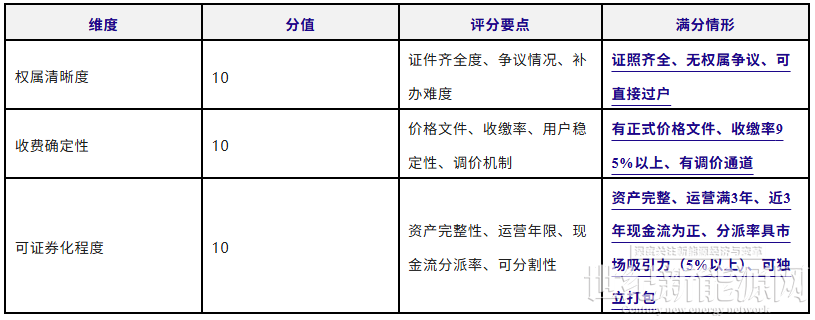
打分时有一个常见误区:把“资产规模大”当作加分项。规模大只意味着投入大、周期长、风险敞口大,与可投性无关。真正该加分的是“单位资产能归集多少现金”——归集不上来的现金流,账面再好看也不能还本付息。
七、看似机会、实为陷阱的四类资产
以下四类资产在地方推介中往往被包装成优质标的,但在清产核资标准下应当直接排除或严格限制。这四类陷阱在两套口径下都存在,只是在能源口径下更容易被识别。
(一)无证管网
部分城市的老旧管网建于土地手续之前,既无产权证也无规划许可,且因年代久远无法补办。这类资产即使物理上完好,也无法确权入表,无法作为出资,无法抵押。只能在政府完成确权后以“委托运营”方式介入,不能直接收购。
(二)与在运系统不可分割的资产
典型如主干管网的一段、某个片区的支线,单独拿出来无法独立运行,必须依附于整体系统。这类资产无法独立核算收益,也就无法独立证券化。
(三)收费依赖财政补贴的资产
管廊、部分市政道路、部分污水收集系统属于此类。补贴一旦中断,现金流立即归零。除非补贴已经以中长期协议形式锁定并有预算保障,否则不宜作为持有型资产。
(四)包袱无法切开的资产
人员编制、历史欠费、未完工工程、对外担保,只要有一项无法在协议中明确隔离,就会变成新主体的隐性负债。这类问题在清产核资报告中往往表现为“备注”,而在运营中会变成“成本”。
八、结论与行动建议
回到最初的前提:清产核资决定的是资格,筛选决定的是效率。前提成立之后,最适合六网投资的存量资产具有共同特征:权属可确、边界可切、收费可测、改造有增量、退出有通道。
两个口径的排序结论可以并列看。能源相关口径下,首推水网(供水厂、污水处理厂、引调水)、燃气管网、供热网络,充换电网络次之(关键在选址、利用率与接入条件),收费公路可持有而城市道路只宜运维,配电网以合作为主而非收购。全域口径下,除上述六类外另有三类可作机会型配置:物流园区与仓储(以租约质量、客户集中度为要)、算力中心(须核清上架率与客户集中度)、通信管网(宜共建共享运营);综合管廊须先锁定入廊付费方可考虑。充电资产在两套口径下均属可投,差别只在网系归属——能源口径单列为充换电网络,全域口径含于物流。
通道已经打开:截至2025年11月末,已上市市政环保类REITs 4只、发行规模63.81亿元,其中供水、供热各1只;同年12月,青岛水务以污水处理厂为底层资产的机构间REITs挂牌,发行4.77亿元、认购倍数26倍;2026年3月,青岛西海岸公用事业集团以供热资产为基础资产的机构间REITs在深交所挂牌,发行10亿元。这说明水务、供热类资产不仅能入表,而且已能被资本市场定价。
落到操作上,建议分三步走:
第一步,30天内完成“资产池初筛”,用五道筛子把辖区内全部存量六网资产过一遍,同时标注其所属口径(全域或能源相关),形成分级清单,明确哪些可投、哪些可运营不可持有、哪些直接排除;
第二步,第31—60天对进入清单的资产做30分打分,排出推进顺序;
第三步,只对24分以上的资产启动正式清产核资与尽调。这样可把有限的尽调资源投向真正能闭合的项目,避免在注定无法入表的资产上反复消耗。
三条合规红线须同步守住:不得承接地方政府隐性债务,资产注入前须完成隐性债务甄别;国有产权转让、企业增资须履行进场交易与披露程序(正式披露分别不少于20个、40个工作日);特许经营权须经招标、谈判等公开竞争方式取得,列入听证目录的政府定价项目还须履行价格听证,定价前须开展成本监审。三条中任何一条失守,交易本身就不成立。
梯队划分与分值为经验性建议,具体项目仍须按当地价格机制、财政状况、资产状态校准——资产是否适合投资,最终由现金流说话,而不是由清单说话。