电力市场在物理约束与主体结构上与赌场存在本质区别,但其参与者结构与规则稳定性已显著偏离市场本义,避险工具的缺位正使一批市场主体被迫进行方向性押注。市场与赌场的最终分野,不取决于交易形式,而取决于对手方、工具与规则稳定三项制度供给能否补齐。
一、问题的由来
“电力市场正在赌场化”的判断,近年来在行业内部已由比喻转为具有实证基础的严肃讨论。2026年一季度,广西146家参与批发交易的售电公司合计亏损约6.45亿元,平均每家亏损约442万元;2025年全年,全国注销和强制退市的售电公司超过3200家,约占全行业总量的三分之一,2026年前7个月又新增超400家离场。2026年9月30日,九家能源央企的广西售电公司联名向自治区人民政府递交《关于请求采取紧急措施防范广西电力市场系统性风险的请示》,披露当地售电行业1至8月累计亏损超过20亿元、全年亏损预计突破50亿元。与之形成对照的是,山东电力现货市场2025年零负电价时长1574小时、占比18.0%,山西639小时、占比7.3%。一方面,部分市场主体因批零价格倒挂而承受巨额亏损;另一方面,个别主体利用午间负电价时段进行套利。市场参与者由此容易形成一种直观判断:此类交易更接近零和博弈,而非资源配置。
上述类比值得严肃对待,因为它指向一个实质问题——倘若电力交易的核心功能退化为收益在市场主体之间的再分配,而非通过价格信号改善资源配置效率,那么市场机制本身即丧失其存在的经济依据。本文的分析结论是:电力市场不会与赌场等同,但在若干关键环节已呈现高度相似性;而相似性最高的环节,恰是规则设计可以调整、亦应当调整的环节。
二、先立标准:市场与赌场的四条分界线
赌场的制度特征可以归纳为四项,四项齐备方构成严格意义上的赌场。以此四条标准衡量电力市场,方能对“相似性”作出可检验的判断。
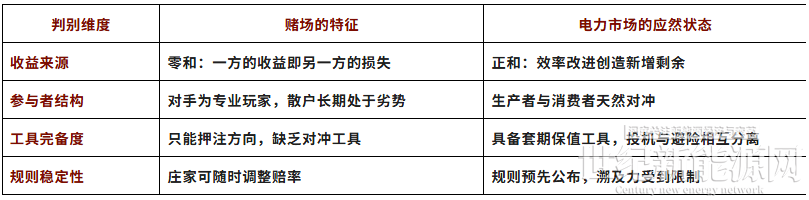
第一条为根本性标准。赌场内不存在生产行为,仅有价值转移;市场则必须具备新增价值,否则不构成真正意义上的市场。
第二条决定损失的承担主体——赌场内散户长期亏损,源于其对手方为专业化机构;市场内若发电侧与用户侧同时参与,价格风险本可在总量上对冲。
第三条决定参与者是否具备规避风险的选项:远期、差价合约与输电权等工具的存在,使企业得以锁定价格、退出方向性押注,将价格波动风险转移给有意愿且有能力承担的主体。
第四条决定风险是否能够被定价:规则可随意变更的市场中,任何风险模型均失去预测效力。
三、逐条对照:市场与赌场的相似性检验
(一)零和性:交易环节零和,行业整体正和
就单一交易环节而言,电力现货结算确实呈现零和特征。中长期合约价格与现货结算价格之间的差额,一方多收即意味着另一方多付;竞价空间中的每一单位收益,均在同一批市场主体之间重新分配。仅观察交易结算本身,得到的结论必然是一场零和博弈。
然而,将分析边界扩展至行业整体,结论则发生改变。电力市场所替代的是计划调度下的行政分配,其排序出清机制降低全系统的供电成本,需求响应削减尖峰时段的备用容量投资,跨省跨区交易将富余电力输送至缺电地区,上述均属于新增剩余而非价值转移。2025年以来用户侧整体享受的电价下行,并非源于其他主体的让渡,而是煤价回落与效率改进共同作用的结果。因此,“交易环节零和、市场整体正和”二者并不矛盾。真正需要警惕的是另一种情形:当效率改进趋于停滞、剩余分配成为交易的主导功能时,市场即实质性退化为赌场。
(二)参与者结构:与赌场最接近的一项
参与者结构是四项标准中偏离市场本义最远的一项,也是风险集中度最高的一项。
截至2024年6月,全国注册售电公司超过8000家,但实际活跃交易者不足40%;交易主体仍以发电集团和大型工业用户为主,中小用户参与度不足5%。作为对照,北欧电力市场中,传统发电企业占交易主体的比例约40%,市政能源公司与合作社约25%,金融机构及对冲基金约30%,独立交易商约5%。前者以产业资本单一结构为主,后者呈现多元主体相互制衡的格局。
流动性差异更为直接。据相关研究,北欧电力远期合约日均换手率约为1.8次,而国内活跃度最高的广东市场约为0.3次;国内电力中长期交易中双边协商占比超过70%,集中竞价不足30%。换手率偏低意味着头寸一旦建立便难以调整,需要调仓时缺乏对手方——此类情形已不具备投资的流动性特征,而更接近单向押注。
结构失衡的后果在广西市场体现得最为充分。售电公司对下游签订固定价格的零售合同,对上游采购的却是敞口现货。2025年11至12月,广西电力交易中心三次发布零售合同签约风险提示,当地仍有近八成零售合同电量选择不联动现货价格的固定价格合同。用户选择低价供应商符合其自身理性,但市场主体若为争夺客户而报出明显低于采购成本的价格,即已超越正常竞争的边界,构成对价格风险的漠视。以固定价格锁定售出收入、同时将购入成本暴露于现货波动的经营模式,本质上是在现货价格下跌方向上进行单向押注;其与赌场下注的区别仅在于,亏损最终由售电公司自身及股东承担,而非转嫁。
(三)工具完备度:避险需求缺乏对应供给
成熟市场的功能之一,在于将投机者与避险者分离:发电企业与用户通过套期保值工具锁定价格,愿意承担价格波动的交易商在中间承接风险并赚取价差。国内电力市场目前所欠缺的,正是这一中间层——做市商制度基本空白,差价合约仅在少数省份开展政府授权试点,绿证与碳市场流动性有限,金融输电权尚未起步。
可参照的进展为云霄直流输电权交易。2026年5月21日,国家发展改革委、国家能源局联合印发《关于在云霄直流开展输电权市场化交易的通知》(发改体改〔2026〕734号),自2026年6月1日起,依托《云霄直流输电权市场化交易方案(暂行)》开展输电权市场化交易。云霄直流为闽粤联网工程中的高压直流通道,是国家电网与南方电网之间的首条跨省异步互联通道,额定容量200万千瓦。交易标的为满足福建、广东两省基础互济需求后的通道富余容量,遵循“计划保障存量、市场配置增量”原则,两省可保留不超过富余容量50%的优先使用权,其余容量通过集中竞价配置;输电权报价下限为25.6元/兆瓦时、上限暂定为100元/兆瓦时。2026年6月11日至12日,北京、广州两个电力交易中心联合组织首笔输电权交易,预成交安徽送广东电量2116万千瓦时,其中绿电1607万千瓦时、占比76%,113家经营主体参与申报。2026年9月,随着首笔南方电网送国家电网方向的输电权交易完成,该机制实现南北双向贯通。但需要指出,当前交易标的为物理输电权,与电能量捆绑,尚不能直接用于对冲节点价差。国际成熟市场的演进路径为物理输电权先行、金融输电权随后发展——后者不赋予物理输送权利,仅获得两节点间的阻塞价差收益,方为真正意义上的对冲工具。
另一方面,政府授权差价合约正在地方层面落地:四川对煤电建立以“政府授权合约价格与省内市场均价之差”为基准的差价结算机制,浙江启动发用两侧政府授权差价合约机制的征求意见,广西则以“核电全电量入市+差价合约保障”模式探索核电市场化路径;2026年上半年,部分省级电力交易中心启动电力期货与差价合约的模拟交易。但上述进展仍属试点与个案,尚未形成可供大多数市场主体使用的风险对冲供给。
工具缺位带来的成本是双向的。企业无法套期保值,只能以敞口持仓被动承受价格波动;监管层缺乏市场化的风险缓释抓手,只能反复诉诸行政限价。南方区域电力现货市场正式运行实施方案(南方电网总调〔2026〕16号)为五省区设定五组价格边界:广东申报下限−50元/兆瓦时、出清区间−50至1800元/兆瓦时,广西0至1125元/兆瓦时,云南0至1032元/兆瓦时,贵州−6至1124元/兆瓦时,海南−57至1260元/兆瓦时。同一套出清引擎并存五套价格边界,价格信号在省界处即被割裂。赌场从不公开赔率公式;而一个连价格边界都依赖行政设定的市场,亦难以使参与者形成稳定的预期。
(四)规则稳定性:与市场本义最远的一项
赌场中庄家可随时调整赔率,参与者只能被动接受;市场则要求规则预先公布、设置过渡期并限制溯及力——这是二者最根本的分界。
国内电力市场的规则迭代频率在全球范围内均属罕见。现货、辅助服务、容量补偿、偏差考核与限价机制几乎每年修订;保供时期还可能临时启用限价、暂停现货或强制调整电量。对企业而言,最难管理的风险类别并非价格波动——价格波动可以测算、可以对冲、可以纳入合约——而是规则本身的变动,其发生概率甚至无法估计。
规则稳定性之所以居于核心地位,在于其对前三项标准的传导效应。规则不稳定,对冲工具无人采用,市场流动性难以形成,参与者结构更趋失衡,最终所有主体都被迫进行短期方向判断。至此,市场在事实上已具备赌场的运行特征,尽管其在每一个技术环节上都符合市场的形式要件。
四、负电价是机制缺价的证据,而非赌场的证据
负电价最常被援引为“赌场论”的依据,但其实际指向的是另一问题:价格未能准确反映成本。
2025年,山西、山东新能源发电量渗透率均约24%,零负电价时长分别为639小时和1574小时,占比分别为7.3%和18.0%;德国渗透率约45%,零负电价时长575小时、占比6.6%。渗透率相差近一倍,负电价时长反而更短,说明负电价并非新能源高比例并网的必然结果,而是市场机制滞后于电源结构变化的表现。
诱因存在于竞价行为之中。部分新能源项目因存量补贴或机制电价的差价结算而获得收益托底,为避免报价过高未能出清而损失稳定收益,遂频繁报零价乃至负价以争取发电量;部分煤电机组因启停成本高、频繁启停损害设备,即使电价低于边际成本仍申报地板价以维持连续运行。当一批参与者的边际报价不再反映其边际成本,价格即失去稀缺性信号的功能,而沦为规则套利的结果。
此种情形属于定价机制失灵,而非参与者道德失范。赌场中赔率由庄家设定,参与者照单下注;电力市场中价格由参与者自行申报,报价被市场外收益扭曲,反映的是规则设计缺陷。改进方向同样明确:调整机制电价的结算方式,消除其诱导报负价的激励;将煤电启停成本通过辅助服务或容量机制予以补偿;对灵活性资源的价值进行真实定价。
五、三个可检验的判断
“是否赌场化”不应依赖主观感受,而应以可量化的指标予以验证。以下三项均可在省级层面测算:
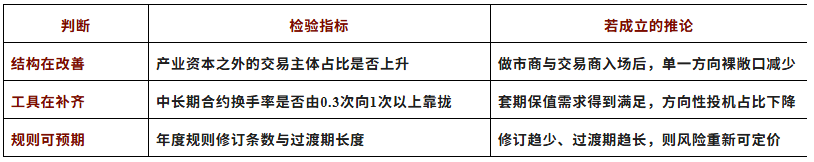
三项中任意一项持续恶化,赌场化的判断即告成立;三项同步改善,该担忧则可解除。从改革难易程度看:参与者结构最难改善,因其涉及市场主体准入的制度突破;工具完备度次之,取决于差价合约能否由试点转为常规交易品种;规则稳定性最易改善,亦最应优先改善,因其不依赖新增工具,仅需对规则保持一段时期的稳定作出承诺。
六、结论:不会等同,除非市场机制持续缺位
电力市场最终不会与赌场等同,其根本原因在于物理约束:电力必须实时平衡,输电网存在容量上限,机组受启停约束,用户需求具有刚性。上述约束使电力价格围绕成本波动,而非像资产价格一样可被情绪推至任意水平。更为关键的是,市场的对手方并非庄家——发电侧与用户侧的利益天然相反,意味着风险在总量上可以相互对冲;而赌场的风险以庄家为对手方,参与者整体必然亏损。此为本质区别。
但“不会等同”并非自动成立。本文逐项对照的结果是:零和性方面,交易环节零和、行业整体正和;参与者结构方面,相似性已相当显著,产业资本单一结构、流动性约为成熟市场的六分之一;工具完备度方面,做市商与金融输电权均属空白,避险需求缺乏对应供给;规则稳定性方面,是与市场本义最远的一项,也是向其余三项传导负效应的源头。
据此,准确的表述应为:电力市场不会演变为赌场,但其若干环节正以赌场的方式运行——一批市场主体在缺乏工具、缺乏对手方、规则仍在变动的环境中,被迫对价格方向进行单向押注。消除上述环节,依赖的不是限制交易,而是补齐三项制度供给:引入更多类型的主体以形成有效对手方,为具有锁价需求的主体提供可用工具,使规则在一段时期内保持稳定。三项条件同时满足,赌场的类比自然消解;若无法满足,则无论规则文本如何接近市场形态,参与者都只能以赌场的方式行事。