东北地区作为传统重工业基地,正在完成一场深刻的能源结构重塑。
2026上半年东北电网新能源装机突破1.4亿千瓦,占比跨过50%关口,新能源发电量占总发电量比重超35%,新能源最大发电占总发电、用电比例分别达到68%、74%,刷新历史纪录。
曾经困扰区域发展的“发得出、送不出”消纳矛盾,随着风电光伏大规模开发、新型储能规模化落地、绿氢绿氨醇产业链成型,叠加特高压外送通道建设逐步得到破解。
依托广袤土地、优良风光资源,黑土地以风、光为基础,储能做调节,氢能实现能量转化与外输,形成完整的新能源产业体系。
三省一蒙东出台密集配套政策,从装机目标、电价机制、容量补偿到市场交易持续完善,叠加“吉电入京”等国家级工程牵引,东北正从传统化石能源基地转身为国内北方最重要的清洁能源供给地,为全国新型电力系统建设输出东北方案。
国家级试点落地!东北-长三角氢能大通道,为什么能跑通?
依托风光资源成本优势,东北(含蒙东)走出一条风光发电制绿氢,转化为绿氨、绿色甲醇液态燃料,跨区域外运的商业化路径,绕开纯氢长距离储运成本高的痛点,形成“北产-中运-南销”完整闭环。
2026年8月工信部等三部委批复东北(含蒙东)-长三角氢能综合应用试点城市群,试点周期4年,由上海牵头,联动蒙辽吉黑苏浙皖共14座城市,定位建设国家级绿色氢基燃料跨区域大通道,匹配东北生产、长三角消费的供需格局,为产业发展带来国家级政策支撑。
资源与成本构成核心竞争力,东北风电光伏电价可低至0.15-0.2元/kWh,白城地区绿电、制氢成本较全国平均水平低30%以上,松原一期项目制氢成本11.8元/千克,已经逼近部分灰氢价格。
截至2025年底,全国可再生能源制氢产能突破25万吨/年,东北地区投运可再生能源电解水制氢产能占全国45.7%,领跑全国。
吉林绿氢产能8.67万吨/年,绿氨、绿色甲醇合计产能43万吨/年,约占全国一半,稳居国内第一梯队。
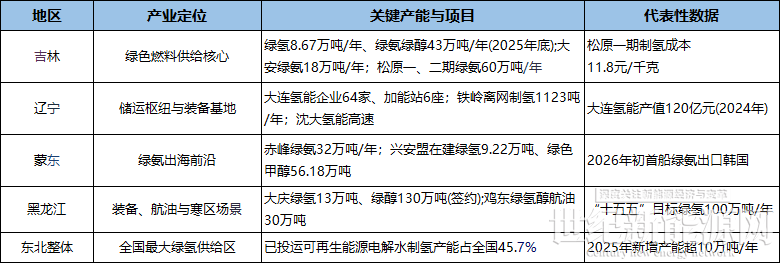
按照城市群试点规划,上游吉林、蒙东规划年产绿氨112万吨、绿色甲醇259万吨;辽宁作为枢纽,依托沈阳、大连、营口搭建多式联运储运网络;下游上海洋山港打造绿色燃料加注贸易中心,储罐规模28万立方米,年加注能力超百万吨,同时布局燃料电池车辆、加氢站、氢储能示范项目,构建完整产业生态。
各区域项目加速落地,吉林大安氢洲项目配套80万千瓦新能源,年产18万吨绿氨,2026年7月完成3750吨绿氨出海,创下全球单批绿氨出口纪录;松原氢能产业园一期投产,二期总投资108.28亿元开工建设,全部建成之后绿氢总产能14万吨,绿氨60万吨;洮南项目完成8000吨船用绿色甲醇加注,刷新全球单次加注纪录。
辽宁港口优势突出,2025年7月大连完成全球首次绿氨船用加注,同时出台运营补贴政策,500千克/日以上商用加氢站每座补贴100万元,沈大高速氢燃料电池货车免收通行费,铁岭离网制氢项目投产。
蒙东赤峰远景零碳氢氨项目一期32万吨绿氨投产,2026年初实现绿氨出口韩国;兴安盟布局总投资136.65亿元风光制氢甲醇项目;“十五五”兴安盟规划70万吨绿氢、200万吨绿氨、300万吨绿甲醇产能。黑龙江“十五五”提出年产100万吨绿氢、300万吨绿色液体燃料目标,重点布局风光储氢氨醇一体化、生物制甲醇航煤项目,力争相关产业营收300亿元。
东北氢能产业已经收获多项全球产业实操经验,覆盖绿氨出口、船用燃料加注、国际贸易认证等环节。绿氨、绿色甲醇凭借液态化学品属性,可以借助罐车、铁路、船舶向外输送,对接航运、化工、民航燃料市场,成为东北新能源电力高价值转化的重要出口。
未来随着试点城市群政策逐步落地,产业链储运、贸易环节进一步完善,东北绿色氢基燃料产业的规模效应将进一步释放。
风电凭什么撑起东北清洁能源大梁
东北尤其是吉林西部是国内风能资源富集地带,吉林白城、松原、四平双辽构成西部国家级清洁能源基地,总面积5.1万平方公里,适宜风光开发土地9230平方公里,风能潜在开发量约2亿千瓦,可装机容量6900万千瓦,区域年均风速6-7米每秒,近三年风电场平均利用小时数2280小时,具备大规模开发风电的先天条件。
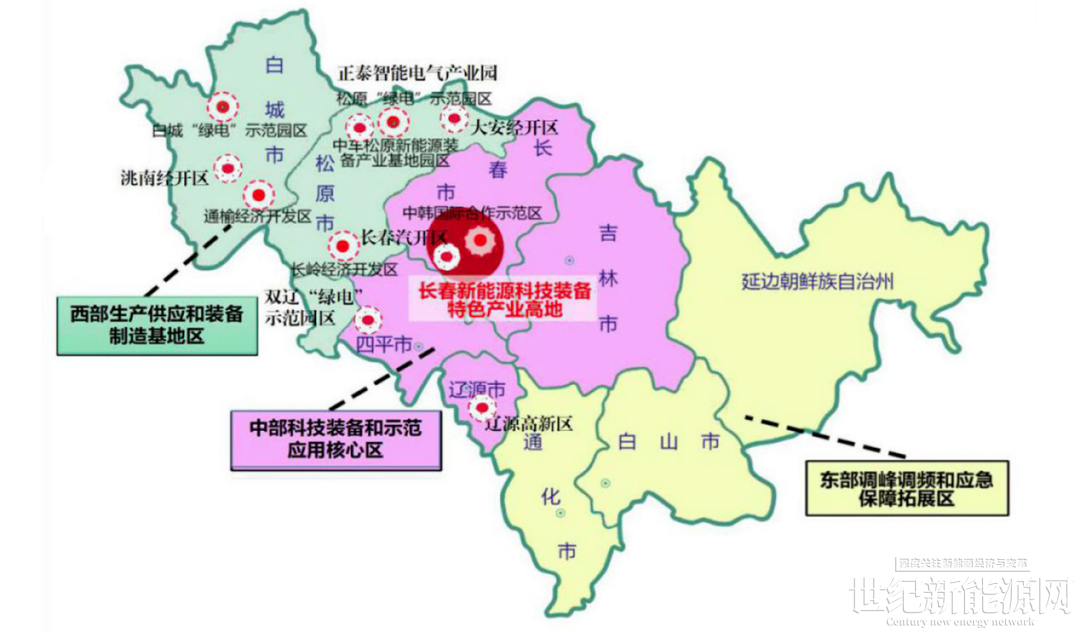
规划层面,吉林省明确到2025年风电装机2200万千瓦以上,2030年风电装机提升至4500万千瓦,力争每年新增风光装机1000万千瓦,2030年风光总规模7000万千瓦;“十五五”持续保持每年新增绿电装机千万千瓦的建设节奏,同时推出多用户绿电直连政策,面向绿氢、钢铁、算力、汽车制造等高耗能负荷,要求项目新能源自发自用占总用电量不低于30%,2030年前提升至35%,拓宽风电就地消纳路径。
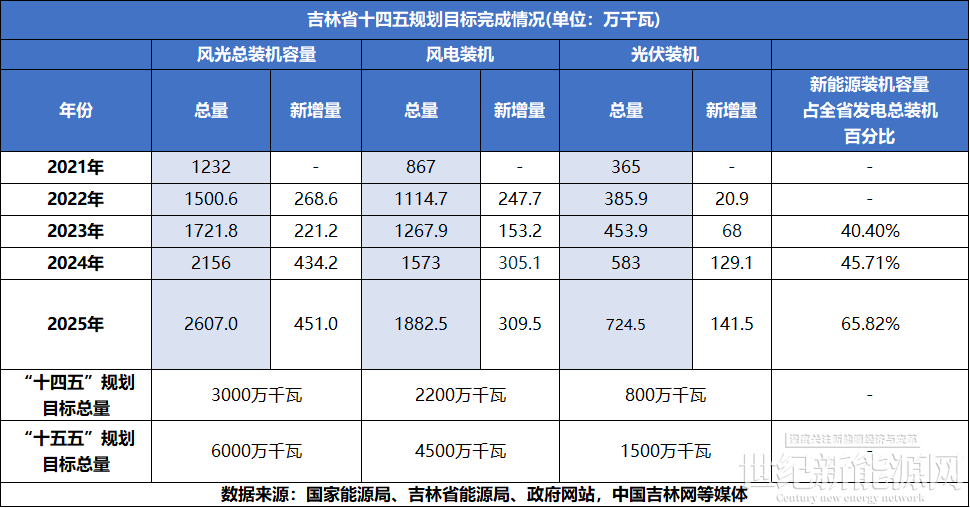
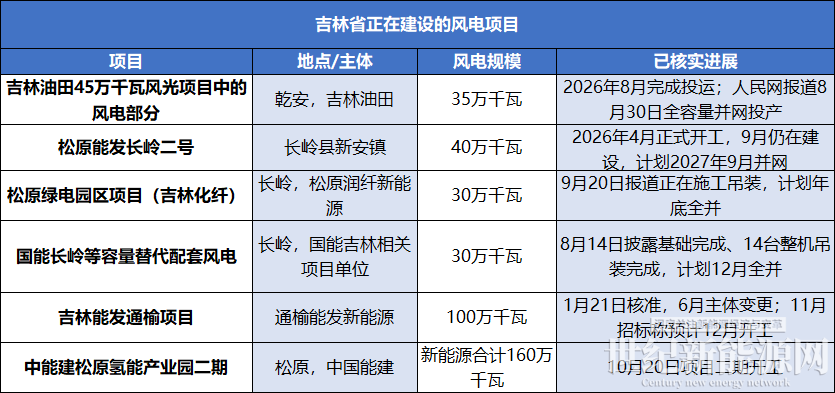
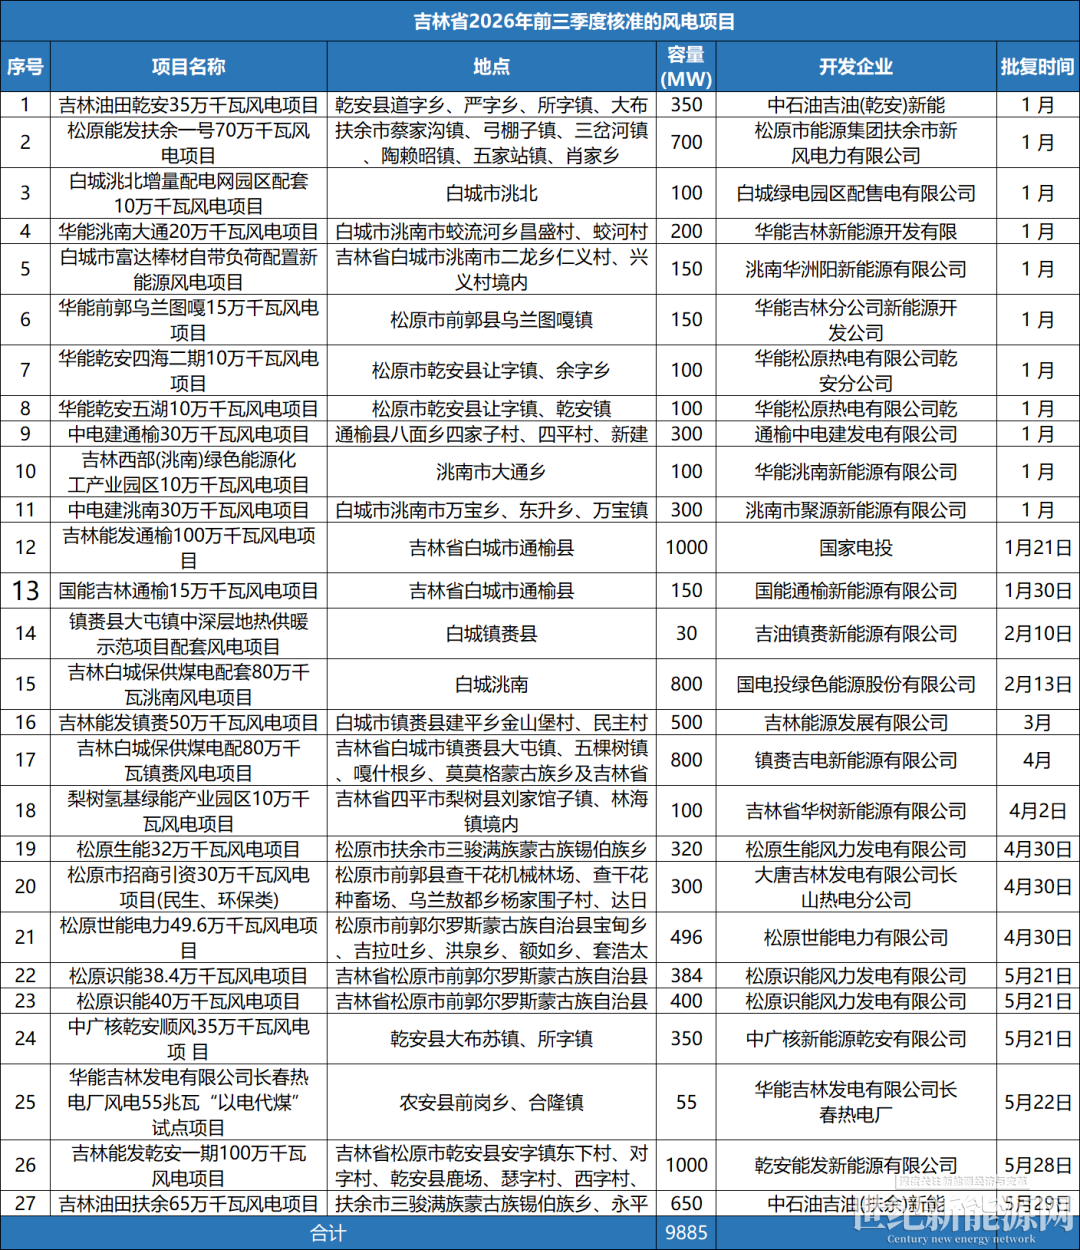
从装机实绩看,“十四五”期间吉林风光新增装机是“十三五”时期3.6倍。截至2025年末,风光总装机2607万千瓦;截至2026年10月,吉林省新能源装机2830.49万千瓦,占全省总装机51.44%,正式成为省内第一大电源,风电在新能源装机当中占比超七成。2026年前三季度,吉林省新能源发电量324.92 亿千瓦时,占总发电量37.8%,利用率维持92.7% 的较高水平;前三季度核准风电项目27个,合计规模9.89GW,全国排名第四,国家电投、中石油、中国天楹等市场主体大规模入局,长岭、通榆、扶余多个百万千瓦级风电项目推进吊装与建设,部分项目计划2026-2027年陆续并网投产。
电价机制持续落地,2026 年吉林风电机制电价维持0.250元/千瓦时,为项目收益提供基础托底。外送通道打开增量空间,国家重点工程“吉电入京”(松辽清洁能源基地送电华北工程)计划2029投产,配套下达吉林800万千瓦新能源指标,白城、松原布局大量风电项目,绿电直供京津冀,破解本地消纳天花板。
蒙东依托八条特高压通道实现绿电持续外送,鲁固直流单条通道累计外送电量突破3000亿千瓦时;黑龙江规划“十五五”外送能力由540万千瓦提升至1700万千瓦以上,谋划远景特高压通道,把大兴安岭、三江平原风电向外输送。整体来看,东北风电已经从零散项目开发,转向基地化、通道化开发模式,政策、资源、外送条件多重叠加,打开持续增长空间。
东北新型储能的“逆袭”路线图
过去东北储能在全国版图存在感较低,装机规模小、项目数量有限。近两年来黑、吉、辽、蒙东密集出台专项政策,构建起涵盖电源侧、电网侧、用户侧、独立储能的完整政策框架,容量电价、容量补偿、市场交易规则陆续落地,储能赛道实现强势突围,成为东北高比例新能源电网运行的核心支撑变量。
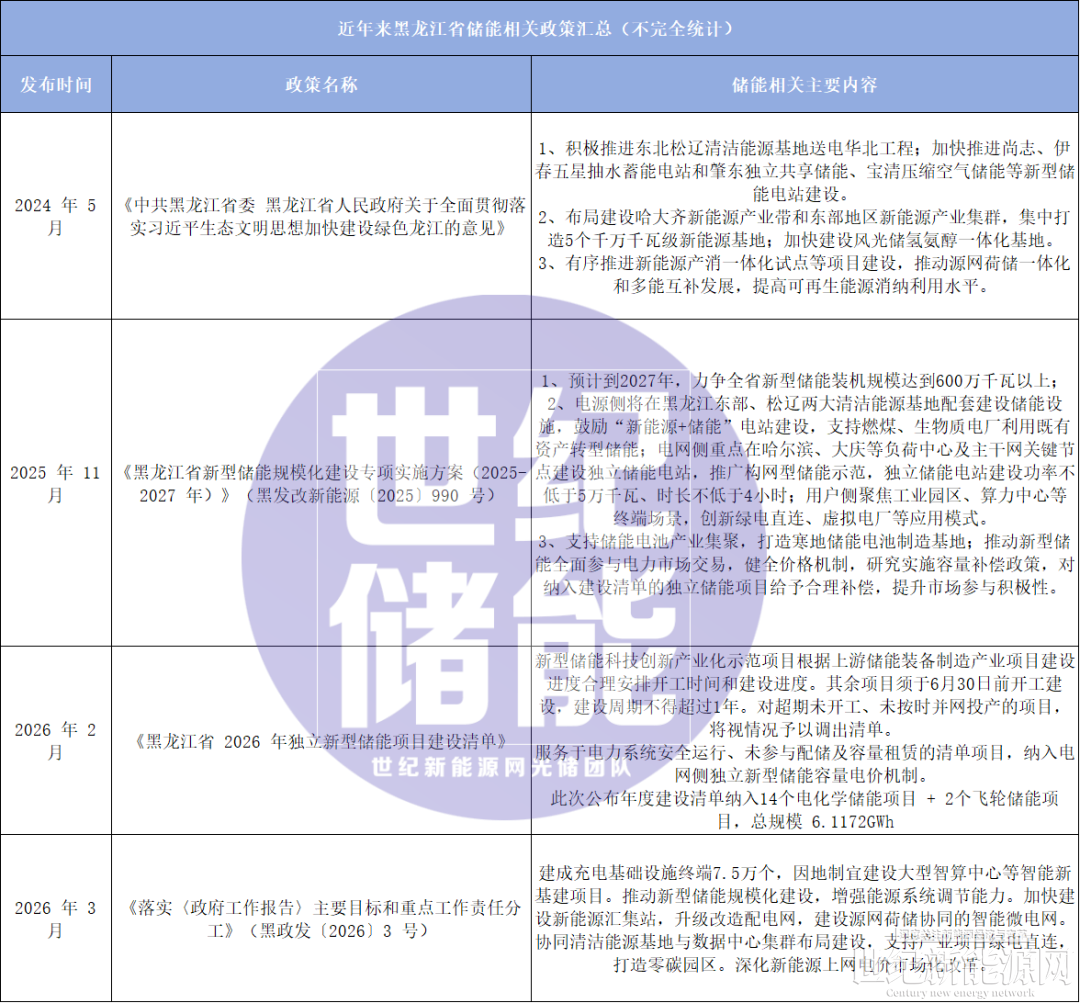
分省份政策各有侧重,黑龙江出台绿色龙江建设意见、新型储能规模化建设专项方案,使用年度建设清单管控项目节奏,明确三大应用场景与独立储能标准,布局寒地储能电池制造,研究容量补偿;2026年2月发布独立储能项目建设清单,纳入14个电化学储能、2个飞轮储能项目,总规模6.1172GWh。
吉林从赛道布局、用户侧扶持、选址规划、中长期规划逐层落地,明确配储规则,细化不同场景储能选型,落地精细化容量电价,示范电化学、压缩空气、液流、飞轮多元技术路线。
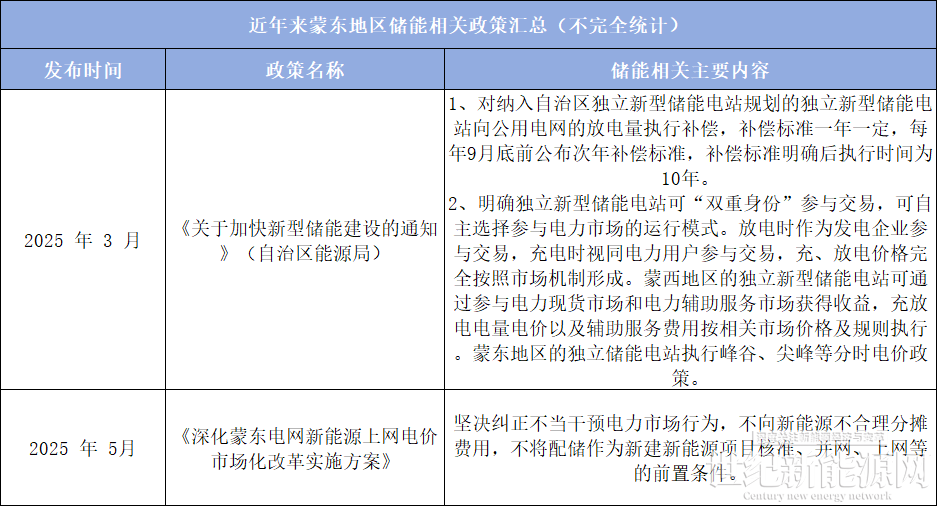
辽宁推行项目清单管理,首批布局350万千瓦多技术路线储能项目,建立发电侧可靠容量补偿机制,打通储能参与电力市场、辅助服务的盈利路径。蒙东赋予独立储能“发电+用电”双重市场身份,制定放电量补偿标准,适配分时电价,依托辅助服务市场打造差异化运营模式,同时明确不得将配储作为新能源并网前置条件,避免不合理摊派成本。
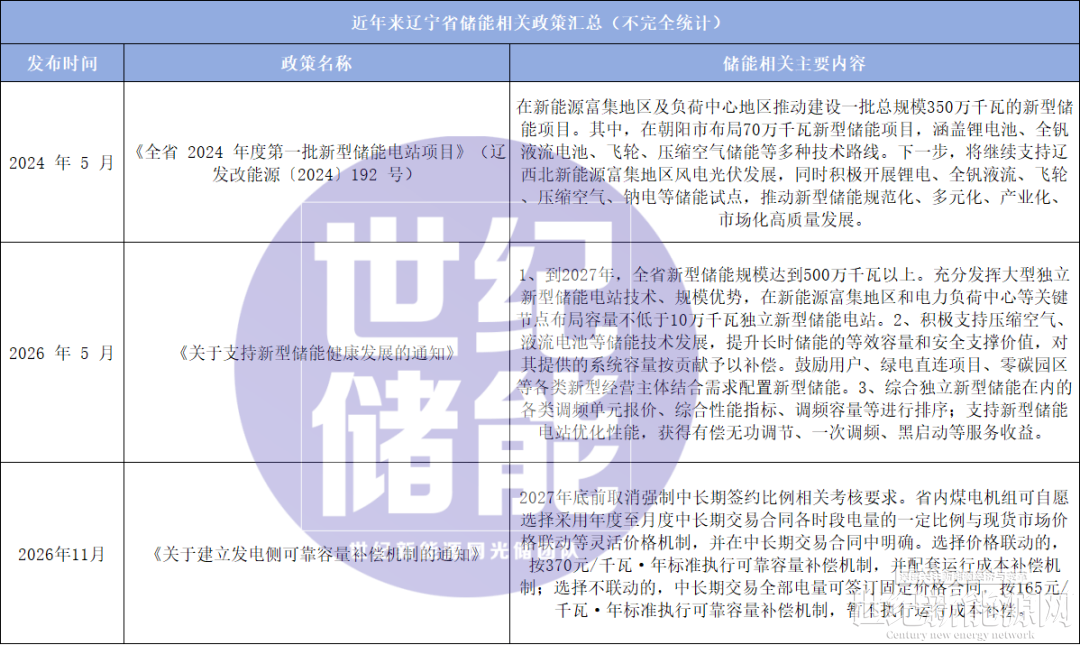
从装机数据看,截至2025年底,全国新型储能装机1.36亿千瓦/3.51亿千瓦时,东北地区占比0.7%,规模约95.2万千瓦/ 245.7万千瓦时,绝对体量不大,但增速亮眼,吉林省2025年末储能装机接近40万千瓦,同比涨幅73.16%。按照公开规划,到2027年黑龙江储能力争突破600万千瓦,辽宁达到500万千瓦以上,吉林不低于100万千瓦,三省合计目标超1200万千瓦,未来两年将迎来十倍级规模增长,正式从示范阶段跨入高速扩容周期。
市场备案数据反映行业景气度,2026年1-9月吉林储能备案项目213个,总规模34.5GW/116.97GWh,其中独立储能184个,用户侧储能25个,独立储能成为绝对主力,备案规模位居全国前列。
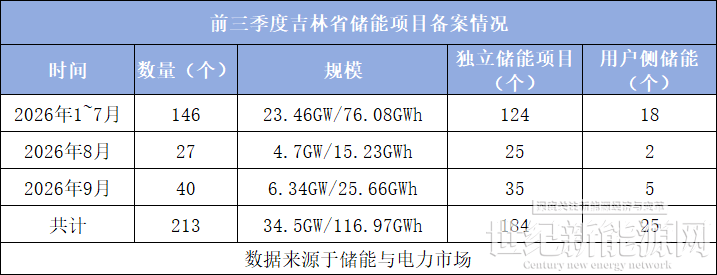
需要客观看待,备案规模不等于并网规模,项目落地还受电网接入、建设周期约束。国家重大工程进一步夯实发展预期“吉电入京”2029年投产,吉林、黑龙江配套风光项目同步规划百万千瓦级配套储能,储能消纳市场跳出本地电网局限,对接京津冀大市场,改善项目商业化运营预期。
整体上东北已经形成三省错位协同格局,吉林依靠政策先行抢占多元技术示范先机,辽宁依托工业基础打造储能产业高地,黑龙江依托资源加速项目扩容,蒙东完善市场交易机制,共同支撑松辽清洁能源基地建设。随着电力市场持续完善,东北有望崛起为北方重要新型储能增长极。
特高压“建多快”与分布式“怎么放”2026东北能源版图的双重破局
2026年,东北能源版图在两个层面同时出现实质性变化:一是以蒙东为枢纽、以“吉电入京”为增量的特高压外送体系加速成型;二是吉林工商业分布式光伏在政策调整下打开本地消纳与市场化收益空间。二者一外一内,共同回应东北风光资源丰富却长期受困于“发得出、送不出、消纳难”的结构性矛盾。
特高压外送方面,东北正从单点突破走向通道集群化,蒙东起步最早、成效最实。2014年锡盟—山东1000千伏特高压交流工程开工,2016年投运,打通面向山东的交流大动脉;2017年底扎鲁特—青州±800千伏直流(鲁固直流)投运,成为东北第一条、目前唯一一条以东北送端为起点的在运特高压直流,额定输送容量1000万千瓦,线路全长1234公里,起于通辽扎鲁特换流站,终点在山东潍坊,成为松辽基地绿电外送的核心载体。
截至今年8月,鲁固直流累计外送电量突破3000亿千瓦时,目前蒙东已形成“五交三直”共八条特高压通道,总外送能力达4870万千瓦,将内蒙古风光电力输送至华东、华北等12个省区市,通道网络基本定型。
今年蒙东特高压外送保持稳定增长:截至6月末,蒙东全网外送电量突破1054.47亿千瓦时,其中特高压通道外送931.21亿千瓦时,同比增长3.54%,创历史同期新高;一季度特高压外送460.35亿千瓦时,同比增幅6.67%。截至5月,八条特高压通道累计外送电量突破9000亿千瓦时,连续八年保持外送电量正增长,累计折算减少二氧化碳排放约7.2亿吨。
与此同时,蒙西—京津冀±800千伏特高压直流工程作为内蒙古首条“沙戈荒”大基地外送通道正加紧推进,“十五五”期间蒙东还规划“六交六直”共12项特高压工程。
与蒙东相比,东北三省特高压外送起步较晚,但增量方向已明。吉林是当前增量预期最强的板块。
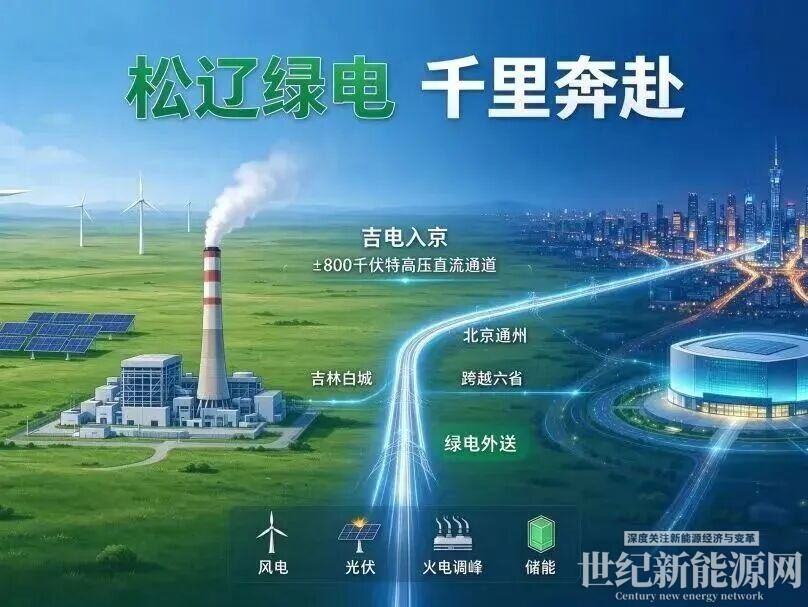
吉林本地尚无独立投运的特高压外送直流,白城、松原新能源大多接入鲁固直流送出;而“吉电入京”的松辽清洁能源基地送电华北工程,是东北未来最重要的新增特高压通道。这条±800千伏直流起于白城,直达北京通州,线路跨越六省市,规划2029年投产,建成后可直接把吉林西部沙戈荒基地的风光电力直供京津冀,补齐东北向首都负荷中心直送的通道短板,改变过去东北电力经蒙东中转的格局。
辽宁更多承担网架枢纽功能,省内负荷体量较大,外送以省间互济为主;黑龙江风光资源集中在西部与东部基地,现阶段主要依靠500千伏跨省联络线外送,“十五五”规划提出打造三条外送通道,目标将外送能力由当前540万千瓦提升至1700万千瓦以上,远期谋划东部清洁能源基地特高压通道。
在跨省外送加速破局的同时,吉林工商业分布式光伏也在本地消纳端迎来政策调整。2026年2月28日,吉林省能源局发文,将新增一般工商业分布式光伏年度余电上网比例上限由20%上调至50%,投资主体可在保障自用比例不低于50%的前提下灵活调节余电规模。
这不是简单放宽项目开发,而是把上网比例、备案秩序、配网承载力、储能、虚拟电厂、“四可”能力和市场交易放入同一套规则。其背后有国家政策底座,国能发新能规〔2025〕7号《分布式光伏发电开发建设管理办法》规范开发建设管理,发改价格〔2025〕136号明确新能源项目上网电量原则上全部进入电力市场、上网电价通过市场交易形成。
吉林新规是国家分布式光伏管理、新能源电价市场化改革、配电网承载力约束和消纳压力叠加后的地方落地方案。
政策变化直接改变收益结构,以1MW项目测算,余电比例从20%升至50%后,年总收益可由约44.53万元提升至64.81万元,IRR从6.5%回升至8%—9%。政策还明确分布式光伏可通过虚拟电厂聚合、自行交易等方式参与绿电交易和辅助服务市场,配储项目接入电网时获得优先支持。
此外,消纳空间同步打开,2026年三季度吉林全省分布式光伏可接入配电网容量合计约4.49GW,并网红区从一季度4个缩减至仅通榆1个,长春、吉林等负荷中心接入条件明显改善。
吉林冬季峰谷价差可达0.6元/kWh以上,工商业综合电价在0.7—0.8元/kWh区间,自发自用场景的消纳能力与套利空间兼备。2026—2027年政策红利窗口已经到来。
总体看,东北特高压已从早期通道建设转入“存量提效、增量破局”新阶段,吉林分布式光伏则从规模开发转向规范发展与市场化消纳并重。
蒙东以9000亿千瓦时累计外送量证明特高压长期价值,吉林以“吉电入京”打开华北市场,黑龙江以规划入局;吉林分布式新规则在本地提升自用与余电收益。
对东北而言,特高压外送已不是“要不要建”,而是“建多快”;分布式光伏也不是“是否放开”,而是如何在配网承载力、市场交易和储能协同约束下规范发展。外送通道与本地消纳双轮驱动,正成为东北清洁能源高质量发展的清晰方向。