2026年10月16日,商务部、科技部发布2026年第48号公告,就修订《中国禁止出口限制出口技术目录》(以下简称《目录》)公开征求意见,并同步对光伏等领域关键技术实施出口前登记的临时管理措施。这意味着,光伏核心制造技术拟被系统性纳入国家技术出口管制框架,围绕产业安全的监管方向已经亮出“明牌”。
商务部新闻发言人在答记者问中明确,此次拟增列12项光伏技术,首要考量是维护国家安全与利益:随着光伏技术在航天、国防、无人装备、高安全等级基础设施等敏感领域的应用不断拓展,其战略属性早已突破普通工业品的边界,技术无序扩散的风险持续上升。
在此之前,中国光伏已经在全球市场狂奔十余年。从早期被技术“卡脖子”到实现全产业链突围,从国内产能内卷过剩到全球范围出海建厂,产品、设备、产能三层出海浪潮层层递进,在拿下全球九成以上市场份额的同时,也埋下了先进工艺随产线持续外溢、为海外对手“作嫁衣”的隐忧。
此次目录修订,本质是国家层面对光伏产业定位的一次正式校准。光伏不再只是出口创汇的制造业产品,而是关乎能源安全与产业安全的战略技术资产。随着监管红线落地,过去依靠无底线技术输出、盲目产能外迁换取市场的野蛮出海时代正式宣告终结,中国光伏的全球博弈,正在从“拼规模”转向“守边界”。
PART.01
政策拆解:12项技术划定的出口红线
本次拟纳入管控的12项光伏技术,并非泛泛的行业技术,而是精准锚定中国具备代际领先优势且决定产业核心竞争力的工艺与装备,分为禁止出口与限制出口两个层级,管控边界清晰、指向性极强。
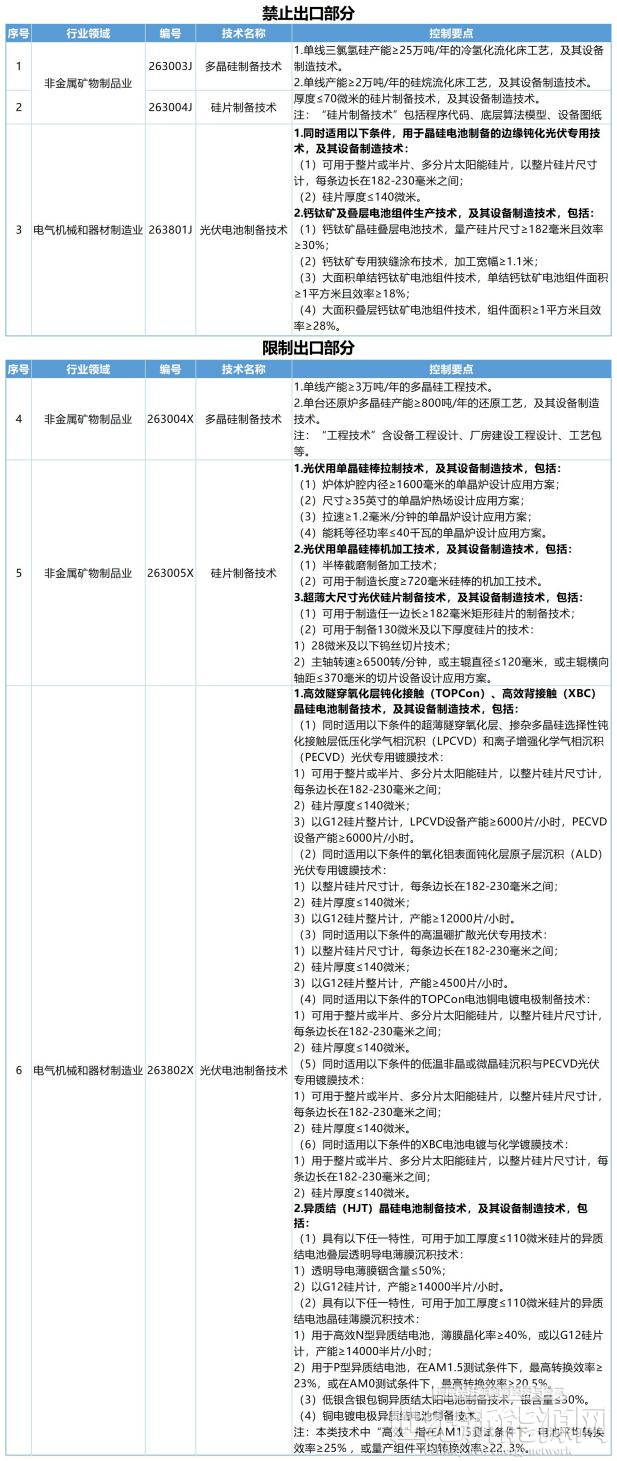
(一)禁止出口类:5项顶尖技术,筑牢核心壁垒
禁止出口类技术是中国光伏产业的“看家本领”,代表全球最高制程水平,直接禁止以任何形式对外转让或输出。
1.单线年产能≥25万吨的三氯氢硅冷氢化流化床工艺及设备制造技术:这是当前全球规模化硅料生产的顶级工艺,单线产能越大,单位成本越低,中国企业凭借该工艺将硅料成本打到全球最低;
2.单线年产能≥2万吨的硅烷流化床工艺及设备制造技术:电子级硅料与颗粒硅的核心制备技术,是下一代硅料技术路线的关键;
3.厚度≤70微米的硅片制备技术(含控制程序、算法模型、设备图纸):超薄硅片是N型电池降本提效的核心载体,中国在大尺寸薄片化领域领先全球1-2代;
4.晶硅电池边缘钝化专用技术及设备制造技术:高效电池降低复合损耗、提升转换效率的关键工艺,是TOPCon、HJT电池量产良率的核心保障;
5.钙钛矿及叠层电池组件生产技术及设备制造技术:下一代光伏电池的核心路线,中国在钙钛矿量产化、叠层效率方面处于全球第一梯队。
(二)限制出口类:7项主流技术,实行许可管理
限制出口类技术覆盖当前量产主力工艺,并非完全禁止出口,而是需经过审批、履行出口登记程序后方可输出:
1.单线年产能≥3万吨的多晶硅工程技术及还原炉技术:主流硅料产线的工程化能力,包含产线设计、工艺参数、调试方案等全套专业知识;
2.异质结(HJT)电池制备技术:N型电池主流路线之一的全套量产工艺;
3.TOPCon电池制备技术:当前市场占有率最高的N型电池技术,包含隧穿氧化、掺杂沉积等核心工序;
4.xBC背接触电池制备技术:高效电池的高端路线,主要用于分布式与特殊场景;
5.银包铜、铜电镀等去银化电极技术:电池金属化降本的核心方向,是近年产业技术迭代的重点;
6.大尺寸硅片加工成套工艺与设备技术:182/210mm及以上大尺寸硅片的量产加工能力;
7.电池片高精度印刷、镀膜关键设备技术:电池制造环节的核心装备技术。
(三)管制的核心逻辑:管技术不管产品,抓高端放低端
需要明确的核心边界是:本次管制针对的不仅是技术、工艺、设备图纸、工程方案、调试服务等“软技术输出”,还包含承载相关技术的关键设备,具体包括三氯氢硅冷氢化流化床、硅烷流化床、还原炉、光伏硅片切片设备、应用于光伏拉晶的单晶炉、光伏硅片制备截断开方等机加工设备、应用于半片或多分片工艺的边缘钝化设备(EPD)、隧穿氧化层掺杂多晶硅选择性钝化接触层沉积设备(包括PECVD、LPCVD两类设备)、原子层沉积(ALD)设备、高温硼扩散炉、应用于TOPCon电池的铜电镀设备、应用于HBC和HTBC电池的晶硅薄膜沉积(PECVD)设备、应用于XBC电池的铜电镀设备、透明导电薄膜沉积设备(PVD)、非晶或微晶硅薄膜沉积设备(PECVD)、异质结电池铜电镀设备、狭缝涂布设备。而硅片、电池片、组件等终端制成品的贸易完全不受影响。
同时,管制设置了明确的技术指标门槛,未达到指标的低端技术、成熟技术仍可自由出口。例如,低于3万吨单线产能的硅料工程技术、70微米以上厚度的硅片技术、传统P型电池工艺等,均不在管控范围内。这种“抓高端、放低端”的设计,既守住了技术优势的核心,又避免对正常贸易造成冲击,体现了精准管控的思路。
PART.02
十年出海:从产能过剩到技术外流的隐忧
此次技术管制的出台并非突发的政策转向,而是中国光伏产业走完十年全球化路径后的必然反思。从早期的产品出海,到中期的产能出海,再到近年深度的技术出海,中国光伏在全球化道路上逐层深入,在拿下全球绝大多数市场份额的同时,也逐步逼近了核心技术安全的红线。
光伏出海并非单一形态,其中出海建厂是企业最主流的选择:一方面可以通过本土化生产规避贸易壁垒与高额关税,保住海外市场通道,本质仍是依托制造能力获取商业收益;另一方面也包含主动布局的考量——将生产基地贴近新兴电力市场,完善本地化配套服务,优先抢占区域能源转型的市场红利。多重动因叠加下,海外建厂模式在过去数年间快速扩张。
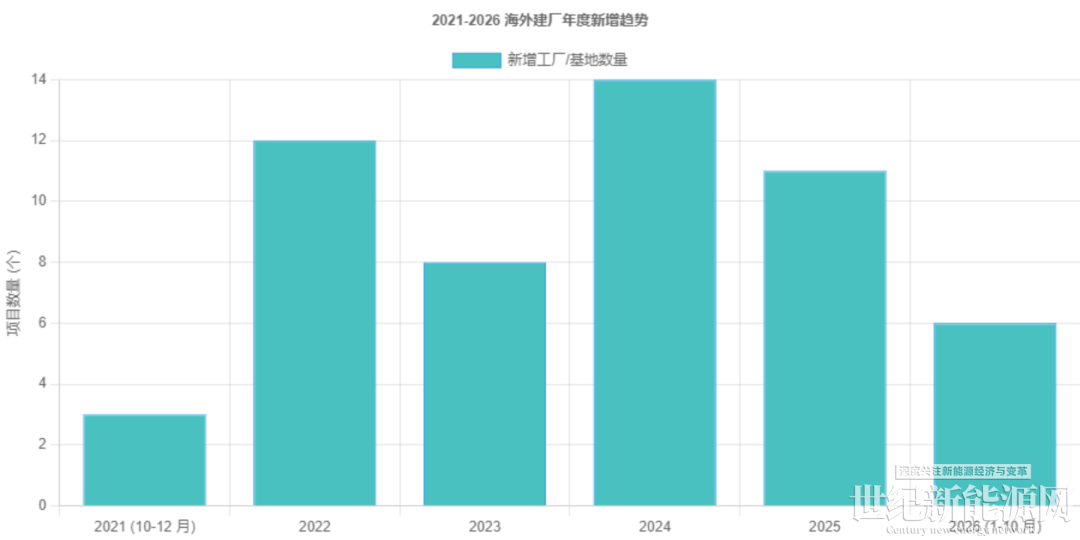
把时间轴回溯至2021—2026年,不完全统计中国光伏企业海外落地的制造工厂。可以看出2022年与2024年是两个明确的建设高峰:2022年的高峰源于海外贸易壁垒收紧,企业出于规避关税的紧迫性加速产能外迁;2024年的高峰则主要由美国IRA补贴细则落地、中东大规模合资项目集中签约共同拉动。截至2026年10月,当年新增项目共6个,绝对值仍保持一定规模,但相较前两年的激进扩张,企业投资决策周期明显拉长,行业整体进入理性调整阶段。
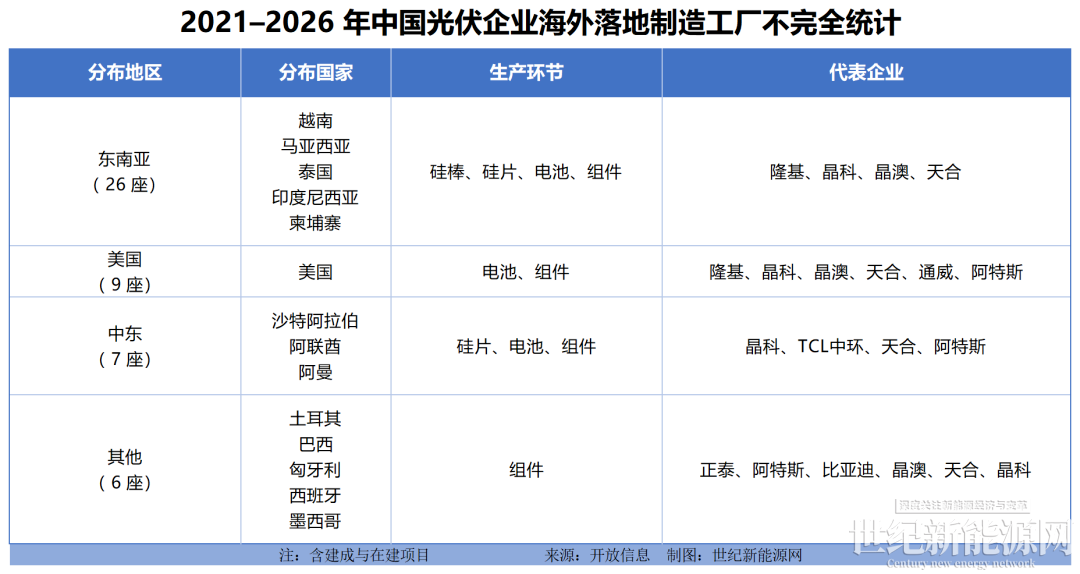
从产业链环节分布看,在本次统计的48个项目中,组件组装类工厂占比最高,约为55%,核心原因在于其投资门槛相对较低、建设周期短,且便于贴近终端市场响应需求;电池片产能紧随其后,占比约30%,多为配套组件厂的垂直一体化布局;上游硅片、多晶硅环节的海外布局则极为稀少,产业链外迁呈现出明显的“下游先行、上游滞后”特征。
但必须正视的底层逻辑是:能源天然具备强战略属性,是支撑工业生产、交通运输、民生保障、国防安全与经济运行的基础底座,没有任何一个产业领域可以脱离能源供给独立运转。光伏作为新一代电力系统的核心供给载体,早已超出普通工业品的范畴,其制造技术的扩散直接关系到产业竞争力与能源安全格局。
手握全球壁垒最高、配套最完善的光伏全产业链,中国向外输出的每一条先进产线,本质上都在缩短海外光伏本土制造的追赶周期。曾经基于自由贸易、契约稳定的全球化叙事正在褪色,产业竞争日益带上战略属性,投资审查、本土优先、政策摇摆成为常态。
美国9座工厂,是控制权风险最高的区域。受IRA法案补贴规则、外资投资审查约束,该区域项目普遍采用合资架构,为满足本土成分与合规要求,多数项目设置了本土化股权递增条款,中方持股比例逐步稀释,运营决策权受到不同程度限制。2024-2026年,三家一体化龙头相继出售美国组件工厂,并非经营不善,而是美国本土制造政策持续收紧,中资工厂的生存空间不断被压缩。
其中几个规划阶段的项目因合规风险过高,中方已暂缓重资产持股计划,转向轻资产的设备供应与技术服务模式;个别已投产的中小规模项目,因持续的政策压力与合规成本,中方已出售多数股权、退出实际运营,转为纯上游供应商,属于实质意义上的控制权出局。
可产线已然落地海外,技术也随之外流。投入大量资源换来的布局,这场冒险,是否已经和最初的设想背道而驰?一座座海外工厂的产线,正在成为他国光伏产业崛起的基石。
这些工厂对应的全套工艺与设备输出,海外厂商的追赶速度大幅加快。东南亚、印度的电池厂量产效率与国内的差距,已经从3年前的1.5%缩小到0.5%以内,良率差距也在快速弥合。一旦核心工艺完全扩散,中国的技术领先优势将被逐步稀释。
一位不愿具名的业内人士表示:这几年行业处于下行周期,企业盈利承压,叠加出口关税壁垒等外部压力,光伏企业难免出现一些“有病乱投医”的操作,出海建厂便是其中之一。海外市场溢价优于国内,产品出口毛利更高,如果在当地建厂,还能节约运费、缩短交付周期,便于以点带面抢占区域市场。但这一模式背后,存在大量不可控因素与变数。俗话说 “教会徒弟,饿死师傅”,产能出海,风险客观存在。
PART.03
写在最后:细说伤感情,不吐意难平
中国光伏出海,更深层的隐忧在于产业空心化的苗头。当硅片、电池、组件的制造能力持续向海外转移,国内产业链可能逐步向研发和设备两端收缩,制造环节的就业、税收、产业配套随之流失。
日本家电与半导体产业的产能外迁历程,是全球产业转移史上最具警示意义的样本,也为当下中国光伏的出海路径提供了直接的历史镜鉴。
20世纪七八十年代,日本在家电与半导体领域双双登顶全球。彩电、黑白电凭借核心技术垄断全球超六成市场,DRAM存储芯片全球市占率突破八成,形成了覆盖核心元器件、整机制造、研发设计的完整本土全产业链优势。随后在日美贸易摩擦持续升级、《广场协议》后日元大幅升值的双重挤压下,日本企业开启阶梯式产能外迁。先期将家电组装、芯片封测等低附加值环节向韩国、中国台湾及东南亚转移,后逐步延伸至整机制造与成熟制程晶圆生产。
进入90年代,日本家电产能进一步大规模向中国大陆迁移,中国家电企业从代工配套、供应链协同起步,逐步吃透整机制造工艺与全链条配套能力,孵化出海尔、美的、TCL等一批自主头部品牌,最终在全球市场实现对日本家电品牌的追赶与反超。彼时日本行业普遍认为,只要攥住核心技术与高端元器件,产能外放便不会动摇产业根基,但制造环节的持续外迁同步带走了量产工艺经验、工程师梯队与完整配套体系。在家电领域催生了中国本土品牌的全面崛起,在半导体领域则扶持起韩国存储芯片、中国台湾晶圆代工两大核心力量,最终日本家电全面退守品牌授权与核心零部件供给,半导体产业从DRAM全球霸主退化为上游材料设备供应商,本土制造空心化与技术领先优势收窄的代价远超预期。
这一路径恰恰印证了一个朴素的产业规律。无节制的产能与技术输出,本质上是用长期产业主导权置换短期市场份额,这正是当前光伏出海必须规避的历史陷阱。
放到今天的光伏行业来看,同样的逻辑正在上演。明明手握全球最顶尖的产业链、最成熟的制造工艺,却在持续内卷之下把好产品卖出了白菜价,不少企业扩产规模越做越大,利润却越摊越薄,甚至陷入增产不增收、增收不增利的亏损困局。这本身就是一种病态的发展态势——对内耗散了全行业的研发积累与盈利底气,对外则用无节制的产能输出为海外对手输送了产业成长的土壤。
往后的光伏出海,注定无法再沿用粗放的旧全球化路径,必须建立一套系统、科学、可持续的产品与技术输出体系。何为核心技术必须死守,何为成熟产能可以有序外放,这是每一家市场主体与行业监管层面都必须厘清的底层命题。这一逻辑与高端军工领域的出口管控如出一辙:核心能力的输出从来不是简单的商品买卖,而是关乎长期竞争格局的战略选择。
过去的出海竞赛,比拼的是谁建厂更快、谁产能更大、谁能先一步拿到市场入场券;而下一阶段的全球化博弈,比拼的将是风险架构设计、技术分级隔离、供应链绑定深度与规则博弈能力。如果不能搭建起这套新的出海框架,“投下重资产、培育竞争对手”的故事,还会在光伏行业反复上演。
国际市场的博弈逻辑向来如此:越是无底线的产能倾销与技术让步,越容易被对方拿捏,最终落得利益与话语权双重流失的结局。
说到底,这些话听着刺耳,却是行业走到十字路口不得不说的实在话。细说起来伤感情,但憋在心里更意难平。中国光伏拼了十几年才拿到的全球领先地位,不该葬送在无节制的扩张与无序出海里。走出去的脚步不必停,但该换一种更有章法、更有底气的方式走下去。