近日,中节能太阳能公司发布2026年1~10月光伏装机与储能备案进展。一个数字很快被行业注意到:公司新增独立储能备案4320MW/12287MWh。2025年全年,这个数字还是1550MW/4100MWh。
按功率算,今年前10个月是去年的2.8倍;按能量算,正好3倍。按容量折算,这批备案的平均时长约2.8小时,比2025年的约2.6小时只小幅拉长。长时化是方向,但存量开发商的项目组合不会一夜切换。
这不是一家公司的孤例。把镜头拉远,2026年的独立储能,正在经历一场从项目配套到独立市场主体的身份变化。备案量的激增只是水面上的浪花,水面之下,是电价机制、容量补偿、电网调度和投资主体的一整套重排。
但另一方面也要看到:备案表上的数字,并不等于当年投运的装机。2026年前三季度,国内新型储能新增投运35.30GW/102.31GWh;2025年全年,这个数字是65.87GW/190.02GWh。备案在加速,并网却没有同步加速。理解这中间的时间差,比单纯欢呼爆发更重要。
备案为什么突然多了
把时间拨回2025年2月。国家发展改革委、国家能源局印发《关于深化新能源上网电价市场化改革 促进新能源高质量发展的通知》,也就是业内常说的136号文。文件明确,不得将配置储能作为新建新能源项目核准、并网、上网等的前置条件。
这句话的分量很重。过去,储能大多是风光项目的附属品:项目要并网,就得按比例配储;储能建多大、用什么技术、怎么调用,往往围绕风光项目转。136号文之后,储能不必再绑在某个风光场站上,可以作为一个独立主体去备案、去接入、去参与市场。身份一变,商业逻辑就变了。
真正让独立储能能算账的,是2026年1月30日的114号文。国家发展改革委、国家能源局《关于完善发电侧容量电价机制的通知》首次从国家层面明确:对服务于电力系统安全运行、未参与配储的电网侧独立新型储能电站,各地可给予容量电价;补偿水平参考当地煤电容量电价,结合放电时长、顶峰贡献等因素确定,并实行清单制管理。
这等于给独立储能补上了第三块收入。在此之前,它的收益主要来自电能量市场的峰谷价差和辅助服务;容量电价落地后,容量电价+电能量+辅助服务的三维收益框架开始成形。项目不再只靠一个价差吃饭,投资方也终于有了一张相对稳定的底牌。
各地的动作很快。内蒙古对2026年独立新型储能电站的放电量补偿标准定为0.28元/千瓦时;甘肃从2026年起对电网侧储能执行330元/千瓦·年的容量补偿,并按放电时长折算有效容量;陕西把6小时作为容量电价的基准时长,低于6小时的项目按时长比例折算。政策口径不完全一样,但方向一致:谁能在系统最需要的时候顶上去,谁就能拿到容量价值。
更长远的空间,写在规划里。2026年8月发布的《新型电力系统建设“十五五”规划》提出,“十五五”时期全国新增新型储能约1.6亿千瓦,其中新增可承担顶峰保供作用的电网侧独立新型储能约8000万千瓦;到2030年,全国新型储能规模达到3亿千瓦,电网侧独立储能达到1.4亿千瓦。
更进一步的目标也已经写清。2025年9月发布的《新型储能规模化建设专项行动方案(2025—2027年)》提出,到2027年全国新型储能装机达到1.8亿千瓦以上,带动项目直接投资约2500亿元。2026年《政府工作报告》又明确提出,着力构建新型电力系统,加快智能电网建设,发展新型储能,扩大绿电应用。从年度目标到五年规划,政策信号是连贯的。
这是一条很明确的需求曲线。它告诉市场:独立储能不是过渡方案,而是“十五五”新型电力系统的组成部分。
成本也在配合。与“十三五”末相比,锂电电芯和系统价格降幅均超过60%。2026年9月,国内4小时锂电独立/共享储能项目的平均初始投资约0.96元/Wh,2小时项目约1.22元/Wh,前者低约21%。长时项目通过摊薄PCS、升压、土地等固定成本,单位容量造价开始进入更容易复制的区间。
新能源装机的增长,则提供了最底层的推力。2026年上半年,全国风电、太阳能发电装机合计19.5亿千瓦,同比增长16.8%;风光发电量突破1.2万亿千瓦时,约占全社会用电量的四分之一;煤电发电量占比降至49.7%,半年占比首次低于50%。新能源越多,系统越需要有人错峰。独立储能,就是那个可以被电网直接调度的“错峰池”。
于是,备案先热了起来。2025年,国内新增并网储能中,独立式项目占比已经达到72%;到2026年9月,电网侧独立储能占当月新增装机功率的85.3%;2026年1月,独立储能占源网侧新增装机的89%。从可选项到主选项,这个变化已经发生。
热备案,冷并网
但备案表上的数字,和真正投运的电站,是两回事。
2026年第三季度,国内新型储能新增装机13.4GW/43.0GWh,首次单季突破10GW;前三季度合计35.30GW/102.31GWh。2025年全年新增并网是65.87GW/190.02GWh。按这个节奏,2026年全年很难复制2025年的并网高点。
备案端却是另一番景象。2026年9月,全国新增储能电站投资备案项目1429个,规模合计57.56GW/173.73GWh,环比增长59.4%/86%;电网侧备案容量161.12GWh,占全国已披露容量的92.74%;其中独立储能283个项目,占电网侧项目的87.9%;4小时及以上长时项目占可测算容量的66.65%。单月备案功率,已经接近2025年全年并网规模的九成。
“备案数字好看,但备案不等于开工,开工也不等于并网。”一位西北省发改委人士对经济观察报说。
这句话点出了行业眼下最真实的堵点。一个独立储能项目从备案到并网,要过好几道门:土地和环评手续、电网接入方案、省级建设清单、设备交付、送出工程、并网调试,任何一道慢了,项目就要往后排。2026年三季度投运的项目,很多是上一年已经完成主要前期工作的存量项目;今年新备案的一批,更多还在图纸、土建和设备招标阶段。
地方也开始清理占坑项目。备案放量之后,个别企业拿到指标,资本金、接入条件却迟迟不落实。一些省份正在完善项目库动态管理,对长期不开工的项目滚动清退。备案不再是拿到就算赢,而是变成了一个需要持续投入的起点。
更关键的是,电站投运之后还有一道调用率考核。独立储能进入省级清单,只是拿到容量补偿的入场资格;真正决定收益的,是电网下指令时,电站能不能满功率放电、能不能按计划曲线执行。调用率不达标,容量电价就可能打折。设备故障、BMS缺陷、运营策略过于保守,都会变成真实的收入损失。
这也是为什么,2026年更像一个机制切换年,而不是简单的装机大年。行业从抢指标、抢并网的抢装逻辑,转向算收益、拼调用的运营逻辑。前一个阶段比的是谁跑得快,后一个阶段比的是谁算得细、管得住、撑得久。
五张牌桌
独立储能不是一个全国统一的市场。资源禀赋、负荷结构、电网条件和地方政策不同,项目在各地的账本也完全不同。眼下,独立储能主要集中在五张牌桌上。
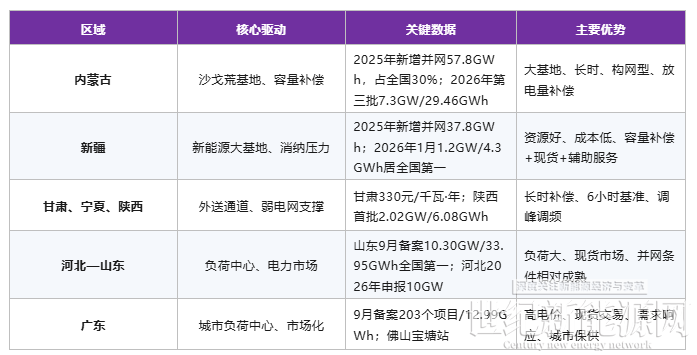
内蒙古:把沙戈荒变成超级充电宝。2025年,内蒙古新增并网储能57.8GWh,占全国新增并网规模的30%,其中包括3个单体4GWh的超大项目。2026年,内蒙古又连续下发独立新型储能项目清单,第三批27个项目、总规模7.3GW/29.46GWh;首批清单也达到8.2GW/32.6GWh。这里的项目有几个鲜明特点:单体大、时长长、构网型。2026年申报要求单个电站原则上不低于200MW/800MWh,鼓励4—8小时长时储能,并要求采用构网型技术、不得分期建设。内蒙古的底气,来自沙戈荒新能源基地、强烈的调峰需求和相对明确的放电量补偿机制。2026年,42个独立新型储能电站的放电量补偿标准为0.28—0.35元/千瓦时,合计规模11.52GW/48.36GWh。项目大、政策实,但电网接入和消纳条件也在被反复校验。
新疆:新能源大基地的消纳阀门。2025年,新疆新增并网储能37.8GWh,位居全国第二。2026年1月,新疆独立储能新增投运1.2GW/4.3GWh,功率和能量规模均居全国第一。截至1月末,新疆新能源装机突破1.6亿千瓦,占全疆电力总装机的64%;但2025年新疆风电利用率91.0%、光伏利用率86.3%,均低于全国平均水平。新能源多、消纳压力大、远离中东部负荷中心,这三个条件叠加,决定了新疆需要大规模、长时长的独立储能。新疆的收益模式也相对完整:容量补偿、电能量交易、辅助服务三条腿走路;2025年7月又发布辅助服务实施细则,独立储能可以通过调峰、调频获得收益。再加上本地电池、PCS、BMS和系统集成产业链,项目造价和交付效率都有优势。新疆的短板同样明显:电网外送通道和本地消纳能力,决定了储能能不能真正被用起来。
甘肃、宁夏、陕西:为外送通道和弱电网补筋骨。甘肃是2025年新增并网规模前五的省份之一。2026年起,甘肃对电网侧储能执行330元/千瓦·年的容量补偿,按放电时长折算有效容量,时长越长,补偿越有利。宁夏的项目数量不多,但单体大,2026年9月备案13个项目、12.72GWh,单项目平均容量接近1GWh,为全国最高。陕西则在2026年6月公示了第一批电网侧独立储能建设清单,15个项目、2.02GW/6.08GWh,并把6小时作为容量电价的基准时长。这一带的共同点是:新能源基地集中、外送通道多、局部电网支撑能力偏弱,独立储能既要承担调峰,也要承担调频、调压和惯量支撑。优势是长时补偿机制清晰,短板是项目对电网接入和通道曲线的依赖更强。
河北—山东:负荷中心的市场化样本。河北2025年新增并网规模位居全国第三;2026年独立储能申报规模达到10GW,项目清单中储能规模13.8GW/47GWh,较上一年明显放量。山东则是2026年9月备案端的“第一省”:288个项目、10.30GW/33.95GWh,容量占全国的19.54%,项目数量也排第一。山东的优势不在风光资源,而在负荷和电力市场:用电量大、峰谷价差明显、电力现货市场运行较早,独立储能可以更直接地参与电能量和辅助服务交易。河北的优势则在于紧邻京津冀负荷中心,又有张家口、承德等新能源基地,独立储能既能就地消纳,也能支撑区域电网。两省的共同挑战是土地、环评和并网资源更紧,项目竞争也更激烈。
广东:城市型独立储能的先行样本。2026年9月,广东备案203个储能项目、12.99GWh,项目数量全国第二。广东没有沙戈荒,却有高密度负荷、高电价和成熟的电力市场。佛山宝塘电网侧独立储能站是一个典型:站点占地约5.5个标准足球场,在用电高峰向城市电网放电,承担调峰、调频和应急支撑。广东的独立储能更像“城市基础设施”,靠近负荷、响应速度快、市场化程度高;但土地资源紧张、项目规模偏小,也决定了它不可能简单复制西北的大基地模式。
表1 独立储能核心区域对照(2025—2026年)
数据来源:寻熵研究院、CESA储能应用分会、CNESA DataLink、各省能源主管部门公开文件
三类玩家
独立储能的竞争,已经不是一个柜子的竞争。
2025年,全国有320多家企业为新增并网的65.87GW/190.02GWh项目提供储能系统和关键设备。中车株洲所供货规模第一,海博思创、远景储能位居第二、第三;赣锋、比亚迪、许继、阳光电源、内蒙古中电储能、宁德时代、融和元储排在第四至第十。超过1GWh的储能系统供应商有41家,赛道并不缺玩家,缺的是能把项目从备案一路做到并网、再做到稳定收益的人。
第一类是电网系、央企系玩家。中车株洲所是最典型的代表。2025年新增并网供货规模全国第一,2024年也曾在CNESA国内储能系统并网装机榜上遥遥领先。它的强项不是单一电芯,而是电气一次、二次、系统集成、EPC和项目资源的组合,特别适合大基地、电网侧大项目。许继、内蒙古中电储能也属于这一类,前者在电网二次设备和并网控制上有积累,后者熟悉本地项目开发和电网协调。它们的优势是“拿得到项目、接得上电网、压得住成本”,短板是市场化产品的迭代速度未必最快。
第二类,是专业集成与开发型玩家。海博思创2025年供货规模第二、开发商业主第四,新增并网超过12GWh。它更像独立储能运营商+集成商,从项目开发、设备集成到长期运维都自己做,能把电站的全生命周期账算得更细。远景储能2025年供货第三、开发商第二,同样超过12GWh,打法是“风光储+零碳园区+智能物联”,在内蒙古等大基地有项目纵深,构网型和长时系统是重点。阳光电源则是另一种专业型:2025年上半年全球储能系统出货排名第一,国内并网供货排在第七。它的底盘是电力电子和全球渠道,PCS、构网型控制、系统效率是长板,海外市场更强,国内独立储能项目也在放量。融和元储背靠国家电投,项目开发与运营经验是优势。
第三类,是电池和制造型玩家。比亚迪2025年国内供货第五,电池、PCS、系统一体化,成本控制和规模化交付能力强,适合大型独立储能和海外大单。宁德时代2025年国内供货第九,但它是电芯环节的绝对头部。对独立储能来说,宁德更像“底层能力提供者”,电芯安全、循环寿命、规模供应决定了整个系统的上限。赣锋则从锂资源、电芯延伸到系统集成,产业链纵向一体化是它的特点。
还有一类不能忽略,以科华数能为代表的电网接口型玩家。它们不一定做最大的电站,但在PCS、升压、并网控制、构网型算法这些关键环节上有长期积累。独立储能越往大基地、弱电网、长时化走,这些能力越值钱。
把这些企业放在一起看,会发现一个共同点:没有谁只靠便宜跑出来。独立储能的项目周期长、资产重、参与主体多,客户买的不只是设备,还包括并网能力、调度响应、质保和长期服务。设备价格战还会继续,但真正决定份额的,是能不能把一座备案中的电站,变成一座可调度、可结算、可融资的资产。
储能不是新能源的尾巴
如果把新能源比作一辆加速中的车,储能不是后备箱里的备胎,而是刹车、变速箱和油箱的一部分。
2026年上半年,全国风电、太阳能发电装机合计19.5亿千瓦,风光发电量突破1.2万亿千瓦时,约占全社会用电量的四分之一;煤电发电量占比降至49.7%,半年占比首次低于50%。这个结构变化意味着,电力系统不能再按火电跟负荷、新能源当补充的老办法运行。新能源的波动性、间歇性,必须有人接住。
独立储能接住的,不只是电量,还有时间。它把中午的光伏、夜间的风电存下来,在晚高峰释放;把短时的功率波动,变成可以调节的曲线;把分散在千百个场站里的灵活性,聚合成电网可以直接调度的容量。对电网来说,它是调峰、调频、调压、惯量支撑和应急备用;对新能源来说,它是消纳空间;对投资者来说,它是可以参与容量、电能量和辅助服务市场的资产。
数据也能说明这种系统价值。截至2026年6月底,全国已建成投运新型储能153GW/396GWh,同比增长61%。2025年迎峰度夏期间,国家电网经营区新型储能最大放电电力达到4453万千瓦,可调最大电力6423万千瓦,晚高峰平均顶峰2.4小时,集中调用顶峰能力相当于近3座三峡电站的容量。到2025年底,独立储能在新型储能中的占比已从“十三五”末的35%提升到58%,成为占比最大的应用场景。2026年上半年,新型储能领域投资同比增长74.3%。
这已经不是新能源配一个储能那么简单。独立储能正在成为新能源大规模替代的前置条件:没有足够的调节能力,新能源的装机越大,电网的安全边界越窄;有了可调度的独立储能,新能源才可能从靠天吃饭变成可计划、可交易、可消纳的电源。
从投资结构看,变化也很明显。2025年,储能企业和社会资本参与投资开发的项目,已经占到新增并网规模的四分之一;2026年1月,第三方企业新增装机占比达到45%,再次超过地方能源集团和“五大六小”。这说明独立储能不再只是电网和发电集团的“内部配套”,而是开始成为一个独立的基础设施资产类别。资本愿意进来,行业才有持续扩张的能力。
但驱动力不是无限的。国家能源局的调研就提到,当前新型储能电站的运营收益高度依赖电能量市场的峰谷价差,受现货价格波动影响大;辅助服务市场向储能开放的产品还不够丰富;容量电价机制落地仍需时间;部分项目布局与区域电网实际调节需求衔接不足,容易出现建而不用、连续亏损。
独立储能能不能真正驱动新能源,不取决于建了多少,而取决于这些电站能不能被持续调用、能不能形成可预期的现金流。