新能源项目用地动辄上千亩,城镇土地使用税带来的成本影响,远不是 “每平方米几块钱” 这么简单。该项税费管控贯穿两大环节:
1、前端判定地块是否属于征税范围、核定应税土地面积;
2、后端确认可适用的税收减免政策,以及优惠的有效存续周期。
财政部、税务总局公告 2026 年第 22 号出台,将能源资源行业原有城镇土地使用税减免优惠纳入退坡机制。受此影响,存量新能源项目需要重新测算、更新现金流模型。
一、先判断:场址是否在征税范围内
1、《城镇土地使用税暂行条例》规定,在城市、县城、建制镇、工矿区范围内使用土地的单位和个人,为城镇土地使用税纳税人,税款按年计算、分期缴纳。这意味着,若新能源场址不在上述区域,原则上不产生该项纳税义务。
2、税额按区域类型分档:大城市每平方米年税额 1.5 元至 30 元,中等城市 1.2 元至 24 元,小城市 0.9 元至 18 元,县城、建制镇、工矿区 0.6 元至 12 元。适用税额幅度由省级人民政府划定,再由市县划分土地等级,制定具体标准并报批执行。区域差异显著:甘肃部分县城土地执行 1 元 / 平方米的年税额,北京城区一级土地最高可达 30 元 / 平方米,税额差距可达 30 倍。
3、因此,项目选址对比不能仅评估光照、风能资源与电价水平,还需同步纳入地块城镇土地使用税等级进行综合测算。偏远荒漠地块土地税额偏低,但电网接入、运维成本更高;靠近负荷中心的地块并网条件优越,却大概率落在高税额等级区间。这是一笔必须统筹权衡的全周期成本账。
二、最关键的分歧:计税面积按什么算
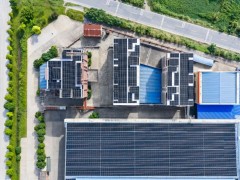
1、《城镇土地使用税暂行条例》以 “纳税人实际占用的土地面积” 作为计税依据。但光伏方阵用地形态特殊,对 “实际占用” 的理解在各地征管实践中分化为五类口径:场区用地红线内全部面积、土地租赁合同约定面积、光伏阵列组件投影面积、阵列基座 “点征” 面积;对于农光、林光等复合项目,若方阵区域维持原有农林生产功能,可适用规定享受方阵区域整体免征优惠。同一项目,分别按照全场总面积与仅基座点征面积计税,测算税负最高可相差数十倍。
2、甘肃、新疆等地税务机关明确,光伏、风电项目租赁占地一般按场区全面积计征城镇土地使用税。内蒙古曾出台内财税〔2017〕2010 号文(仅适用于光伏项目):农用地或未利用地若实际用于种养殖、水土保持、植被恢复,可按 “直接用于农、林、牧、渔业的生产用地” 免征城镇土地使用税,仅阵列基座、升压站、场内道路、办公及生活用地照章征税。该文件已于 2025 年 12 月 31 日正式废止,自治区专项政策兜底消失,当地征管口径随之调整。
3、当前最稳妥的风控方式,是在投资及土地相关协议、税务方案中清晰约定城镇土地使用税的计税面积口径,并完整留存自然资源主管部门出具的占地地类、面积、占用时点等认定材料。同时需要区分两类容易混淆的税种:
(1)、耕地占用税针对占用耕地建设建筑物、构筑物或者从事非农业建设的行为一次性征收;
(2)、城镇土地使用税则以土地位于城镇征税范围、实际使用土地为前提按年计征。二者课税逻辑、征税时点完全不同,不可混同测算。

三、优惠退坡:2026年第22号公告的影响
1、《财政部 税务总局关于调整部分能源资源行业企业城镇土地使用税政策的公告》(财政部 税务总局公告 2026 年第 22 号)落地,能源资源行业城镇土地使用税政策进入调整周期。对原依据《国家税务局关于电力行业征免土地使用税问题的规定》〔(89)国税地字第 013 号〕等文件享受减免的土地,设置过渡期安排:2026 年 9 月 1 日至 2027 年 8 月 31 日,按应纳税额减半征收城镇土地使用税;自 2027 年 9 月 1 日起全额征收,(89)国税地字第 013 号等配套文件同步废止。
2、该公告同时列明可免征城镇土地使用税的用地范围:水电站除发电厂房及生产生活用地以外的配套用地、供电企业输电线路(含杆塔基础)用地及其施工临时用地、核电站的堤防护坡用地、油气长输管道线路用地等。公告列举的专项免税对象以水电、核电、油气、供电设施为主,光伏方阵、风电场区用地并未纳入清单单列。适用上述减免优惠需按规定办理申报,同时留存不动产权属证明、临时用地批复、项目立项规划文件、土地用途证明等资料,以备税务核查。
3、综上,22 号公告并未为光伏、风电方阵用地开辟新增免税渠道,反而将以往部分项目依托(89)国税地字第 013 号享受的旧减免口径纳入有限过渡期管理。存量项目财务测算中,如果将方阵用地 “全额免征城镇土地使用税” 作为长期前提,需要下调收益预期;而公告明确保留输电线路相关用地免税政策,有利于降低风光项目送出工程配套用地的税费成本。
四、如何把税负控制住
实操层面有四项重点风控与增效举措:
1、将土地税额标准、计税面积口径纳入前期尽职调查,作为用地成本测算的核心组成部分。
2、农光、林光等复合项目,必须真实落实种养殖、植被恢复、水土保持措施,并留存全过程佐证材料;仅冠以复合项目名义,不足以支撑城镇土地使用税免税申请。
3、持续跟踪项目属地配套政策。省际执行口径差异较大,部分地方专项文件存在修订、废止情形,口头或书面的地方承诺,不能替代法定税收优惠。
4、充分挖掘其他可落地政策红利。2023 年至 2027 年底,符合条件的增值税小规模纳税人、小型微利企业可享受城镇土地使用税减半优惠(该优惠由各省确定落地规则);风力发电自产电力产品可适用增值税即征即退 50% 政策;西部区域符合鼓励类产业目录要求的项目,企业所得税可适用 15% 优惠税率,并可叠加公共基础设施项目所得税 “三免三减半” 优惠。以上均可纳入项目财务模型作为实际减负项。
五、结语:不确定性的成本高于税额本身
城镇土地使用税对新能源项目的影响,表面体现为税额高低,核心风险却在于计税口径的不确定性。财政部 税务总局公告 2026 年第 22 号,将电力行业原有税收优惠纳入有明确截止时点的过渡期管理;与此同时,各地执行口径差异显著,原有地方专项优惠政策持续清理收紧。开发企业需要重新测算存量项目现金流,将 “计税面积如何核定”“免税优惠可存续多久” 这两项关键问题,由口头研判转化为具备效力的书面认定依据。
注:本文依据现行国家层面主要文件与地方公开答复口径整理。各省份税额等级、计税面积认定与优惠执行存在差异,具体项目应以项目所在地税务机关最新规定及项目公司实际适用情况为准。