Part 01
光伏组串式逆变器市场份额演进
中国光伏逆变器市场在过去十余年间完成了一次较为彻底的技术路线更替:2013年之前,集中式逆变器长期占据85%以上份额,组串式仍以户用与小型分布式为主要阵地,市场份额约11%;伴随分布式光伏的规模化扩张与组串式单机功率的不断加大,组串式以60.4%的份额于2018年首次反超集中式,2022年升至78.3%,2024年稳定在82%左右。从近一成的边缘方案到八成以上的稳态主导,组串式用了约十年时间完成对集中式的结构性替代,且这一趋势尚未见顶。
在组串式逆变器的发展道路上,华为立下了汗马功劳。2013年华为携手黄河水电在青海格尔木光伏电站(8MW实证基地)率先将组串式逆变器应用于大型地面电站,打破集中式逆变器近九成市占率的垄断格局——这是整个行业的技术路线转折点;2014年发布业内首套“智能光伏1.0”解决方案(组串式逆变器+监控通信+云计算),SUN2000系列电站通过中国电科院零电压穿越等四项并网测试,成为全球首家通过电站现场零电压穿越认证的品牌,当年出货跃升至4,023MW,跻身全球十大逆变器供应商。2015年华为出货量超越德国SMA,登顶全球第一(GTM Research数据)。2015年华为与阳光电源在中国市场合计出货占比超70%;到2019年,华为成为全球第一个百GW(出货)组串逆变器企业;2021年华为逆变器累计出货超175GW;2015–2021连续七年华为组串式逆变器出货量全球第一。
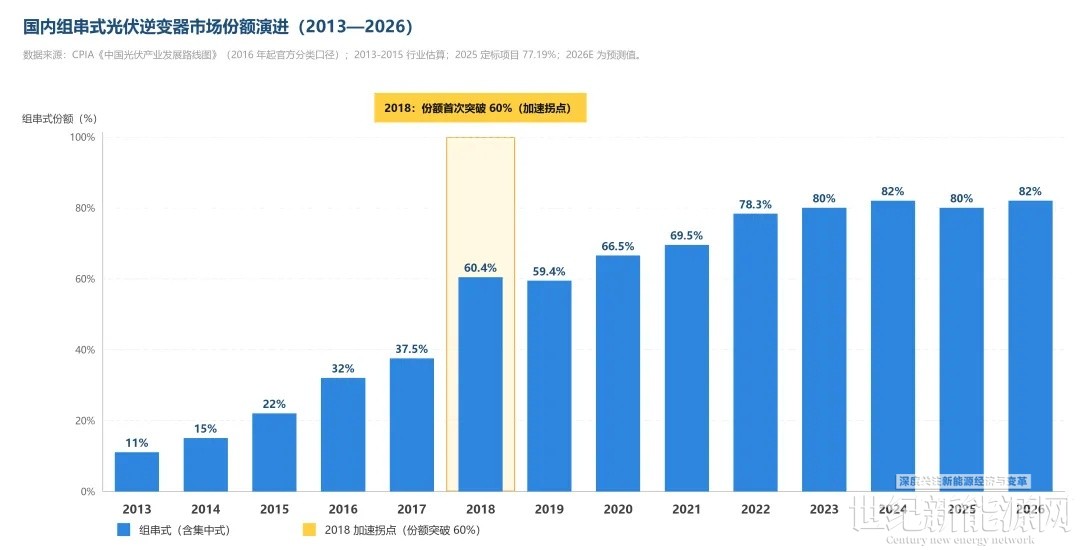
串式逆变器渗透率变化(2013—2026)
Part 02
组串式与集中式逆变器优劣势
集中式方案的核心特征在于设备数量少——整座电站通常只需要数十台大型逆变器即可完成全部电能变换,这也使其在大型地面电站的早期建设中成为主流选择。
组串式逆变器则采用了完全不同的架构思路:以若干光伏组件为一个独立组串,每组配置一台小功率逆变器,整座电站的逆变器数量随之显著增加,但与此同时,每一台逆变器只面对有限数量的光伏组串,控制粒度与运维灵活度都相应提升。
在系统发电量层面,组串式架构具备显著的细粒度优势。受朝向、阴影、积尘与老化速率等差异影响,同一电站、不同组件的发电量几乎不可能完全一致。集中式逆变器下大量组串共用同一套MPPT,为兼顾最差组串的输出特性,其余组串往往无法始终运行在自身最佳工作点,单一短板即会拖累整片方阵的发电表现。组串式架构下,每一台逆变器独立完成MPPT,单串的阴影遮挡或异常仅影响该串对应的有限容量输出,系统整体发电量因此更具鲁棒性。这一优势在山地、丘陵与屋顶等复杂地形或朝向不一致的电站项目中体现得尤为突出。
在系统可靠性层面,集中式方案表现为单机容量大、故障影响面广——单台逆变器停机往往意味着数百千瓦乃至数兆瓦的容量瞬间退出运行,故障窗口期的发电损失较为集中。组串式方案下,单台逆变器容量有限,故障影响仅局限在对应几个组串,电站其余容量可以持续并网运行;从系统不可用率的角度看,组串式架构天然具备更低的单点失效风险。
设备维护方面,集中式方案因设备数量少、统一布放,日常巡检与集中点检相对便利;但其故障多为板级或模块级复杂问题,定位与维修周期通常较长,且高度依赖现场专业人员。
组串式方案下,设备数量虽多,但单机体积小、接口标准化,发生故障后通常以整机更换作为快速处置方式;更重要的是,主流组串式逆变器普遍内置了智能监控能力,可逐路回看发电量、电压、电流、温度与故障码,部分产品已能定位到具体组串——这也是行业内常说的「一串一监测、一串一诊断」模式。运维效率由此不降反升,逐步取代了过去依赖人工巡检的传统作业方式。
直流侧安全是近年业主端高度关注的议题。集中式方案受制于较长的直流侧高压线路,接头松动、绝缘老化与拉弧等隐患的故障排查存在天然难度。组串式架构将逆变器就近部署于组件侧,直流侧线路短、暴露段少。
在很长一段时间里,行业对两种架构的应用边界存在默认共识:集中式适用于大型地面电站,组串式适用于分布式与屋顶项目。近年来,随着逆变器单机功率持续提升、智能控制策略日益成熟,组串式已具备进入大型地面电站子阵的工程条件,相关应用案例随之显著增加。
需要指出的是,组串式份额的持续提升并不意味着集中式方案的退场。在地势平坦、阵列朝向高度一致、规模超GW量级的大型光伏基地中,集中式逆变器仍以结构简单、设备数量少、便于集中运维等优势保持一定的应用空间——尤其是沙漠、戈壁等具备开阔场地与稳定光照条件的项目,集中式方案依然是业主权衡运维成本与建设节奏时的重要选项。
Part 03
储能组串式PCS市场份额演进
将视角切换到储能变流器,可以观察到一个尚未走完但路径清晰的迁移过程。2020年前后,国内大储市场95%以上装机采用集中式PCS(PowerConversionSystem,储能变流器),组串式PCS在大储场景的渗透不足5%;2021~2022年间,以「一簇一管理」为特征的组串式方案开始进入行业视线,但因初期整机成本较集中式仍高出15%~20%,市场推广以小规模试点为主,渗透率变动有限。2023年下半年起,主流央企的储能系统集采陆续将组串式纳入独立标段,组串式由此具备了进入大型新能源配套场景的入场券;2024年大储领域组串式渗透率升至约15%,市场仍以集中式为绝对主导(约80%~85%)。2025年,伴随主力央企GWh级集采中组串式占比稳步抬升到约20%、大储PCS单机功率全面升级至400kW以上,组串式在大型场景首次进入「主流方案」队列;据GGII预测,2026年全球组串式PCS出货量占比将达到35%~40%,大储场景渗透率有望突破30%,集中式与组串式齐头并进的市场格局将基本确立。
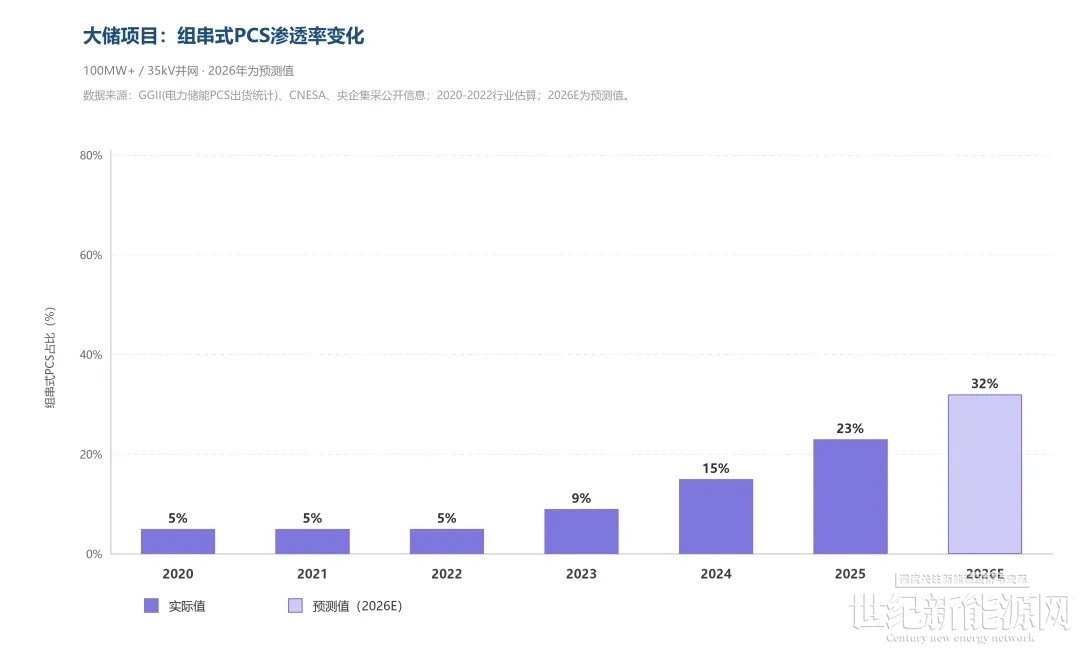
大储项目组串式PCS渗透率变化(2020—2026E)
在低压工商业储能层面,组串式方案从2020年不足15%的占有率起步,到当前市场份额已超过65%,完成了对集中式方案的结构性反超,成为该细分场景的主流技术路线。
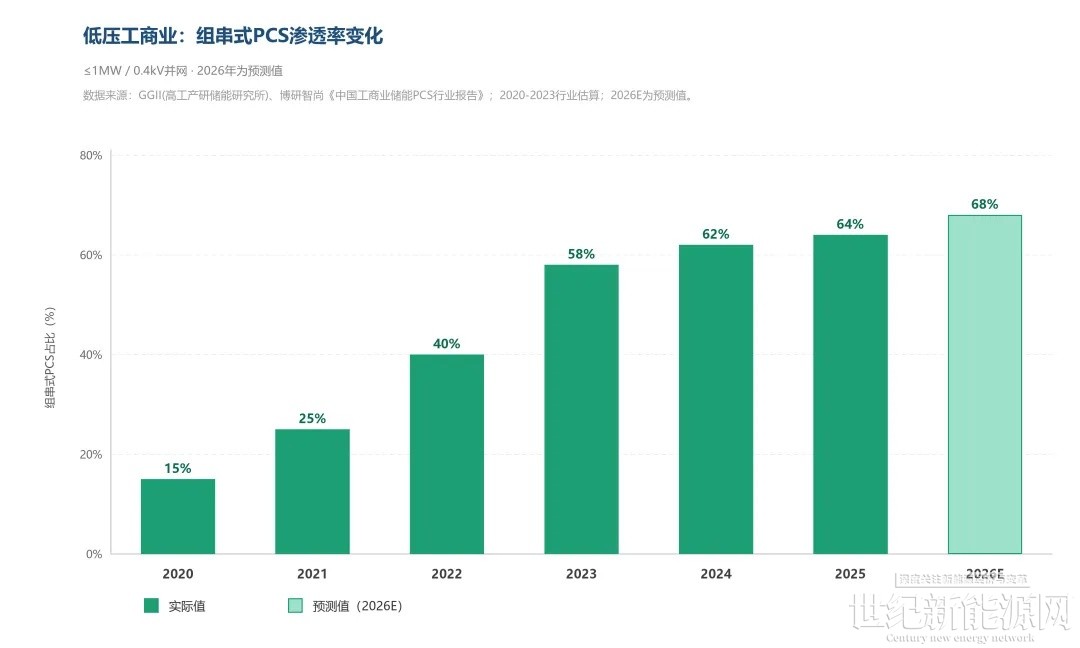
低压工商业项目组串式PCS渗透率变化(2020—2026E)
中压工商业储能场景的演进相对滞后——2020年该细分市场以集中式PCS为主流,组串式方案占比近乎为零;而到2025年,组串式PCS在中压工商业场景的渗透率预计已突破30%,逐步进入主流技术路线的行列。
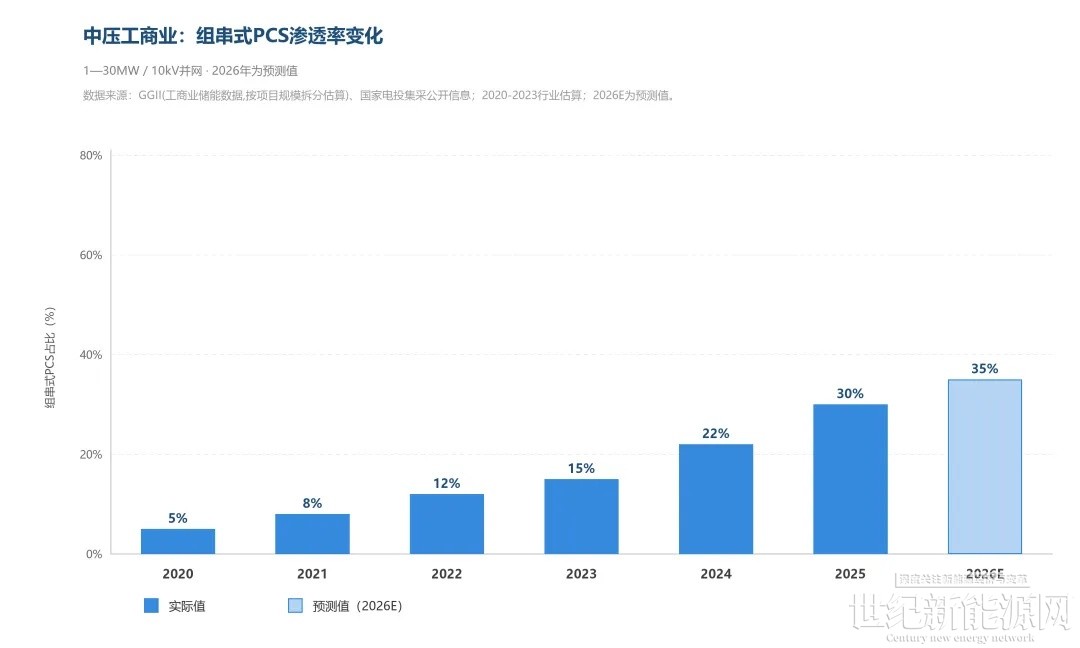
中压工商业项目组串式PCS渗透率变化(2020—2026E)
从行业整体视角看,组串式PCS在大型储能场景的渗透启动明显晚于其在光伏领域——2020年之前,国内大型储能电站几乎全部采用集中式PCS。2021年起,随着电池簇并联失配与木桶效应(短板电池拉低整堆可用容量)等行业痛点进入业主视野,组串式PCS凭借「一簇一管理」的细粒度管理能力,在低压工商业储能市场率先实现规模化突破。此后五年,组串式PCS市场份额呈现出与当年组串式光伏逆变器高度相似的扩张曲线。
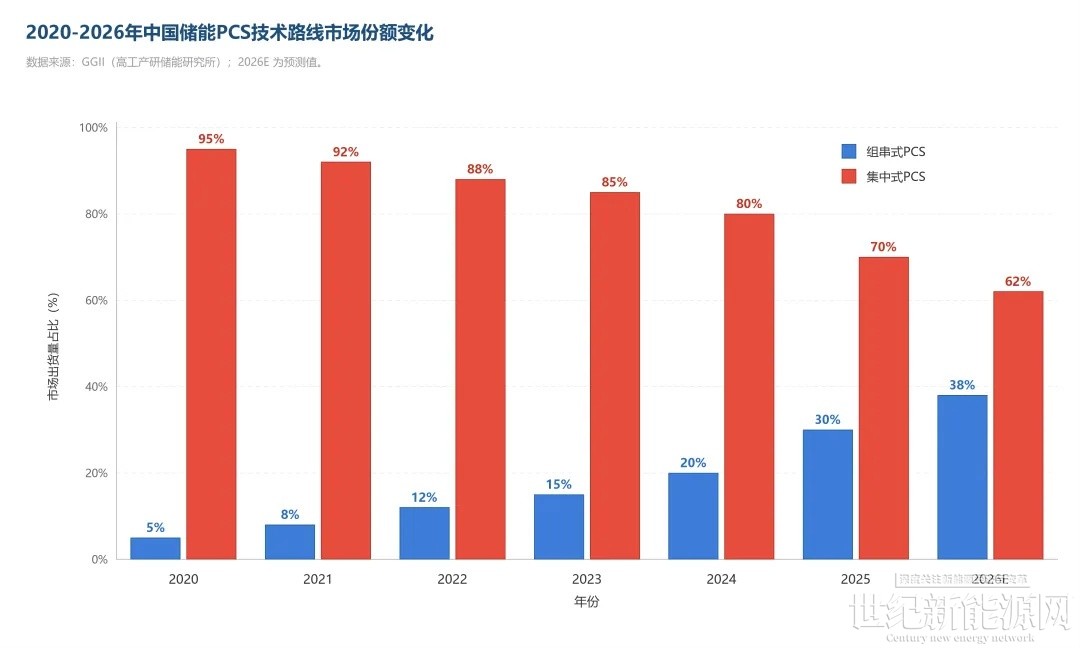
组串式PCS渗透率变化(2020—2026E)
Part 04
类比分析:组串式储能PCS与组串式逆变器的相通之处
组串式储能PCS与组串式光伏逆变器之间存在较为系统性的「相通性」,这也意味着两者将大概率沿相似的发展路径演进。
两条产业链在核心元器件层面高度同源——IGBT/SiC、电容、电感与结构件等关键件共用同一套供应体系;在中游,研发流程、生产工艺、品控与测试体系几乎一致;在下游,业主构成高度重叠,发电集团、电网公司、工商业用户与户用客户均同时出现在两类产品的采购名单上。华能黄台100MW/200MWh项目是国内较早投运的大型组串式储能电站之一,其PCS正是由具备光伏逆变器背景的整机厂提供——这一案例可以视为两条产业链在终端环节深度协同的一个注脚。
无论是组串式光伏逆变器还是组串式储能PCS,相较集中式均突破了「木桶效应」对系统可用容量的制约:在电池(或组件)层面表现出的差异被天然屏蔽,单串或单簇的最大可用容量得以充分释放,整体放电深度显著提升。与此同时,单台设备故障的影响半径被严格收敛在所属直流侧,故障窗口期的电量损失远小于集中式方案。
回溯光伏组串式逆变器的产品演进,可以看到一条相对清晰的代际轨迹:单机功率由早期数十kW提升至350kW以上,电压等级由1000V平台向1500V升级,功率器件由硅基IGBT经SiC混合方案过渡至全SiC,散热方式由自然冷演进至全液冷。储能组串式PCS正在沿相近的轨迹展开:单机功率由186kW~215kW向300kW~400kW+上探,1500V平台已具备规模化部署条件,SiC与全液冷在400kW+机型上实现量产应用。
从业主认知角度看,2013~2021年间,光伏行业对组串式逆变器走过了一轮完整的「质疑—接受—首选」周期:单瓦成本偏高、长期可靠性存疑、不适用于大型基地子阵等质疑逐一被实证数据证伪。如今,组串式PCS正经历高度相似的认知迭代——从被贴上「小众技术」标签,到被纳入「标准方案」清单。GGII数据显示,2026年组串式PCS在大储场景的渗透率已突破30%,可视为与光伏组串式逆变器2016年前后市场拐点相对应的关键节点。
Part 05
结论:组串式储能PCS将沿组串式逆变器的发展路径持续扩张
大储市场中,组串式PCS份额的扩张,并非单一技术路线的胜出,而是电站收益模型对架构粒度的必然选择。电池系统规模放大与电力市场机制深化,正让「一簇一管理」的差异化运维与电量提升价值沿“集中式—组串式”的产业轨道兑现。从光伏到储能,这一主导地位已被产业自身的发展逻辑所印证。