


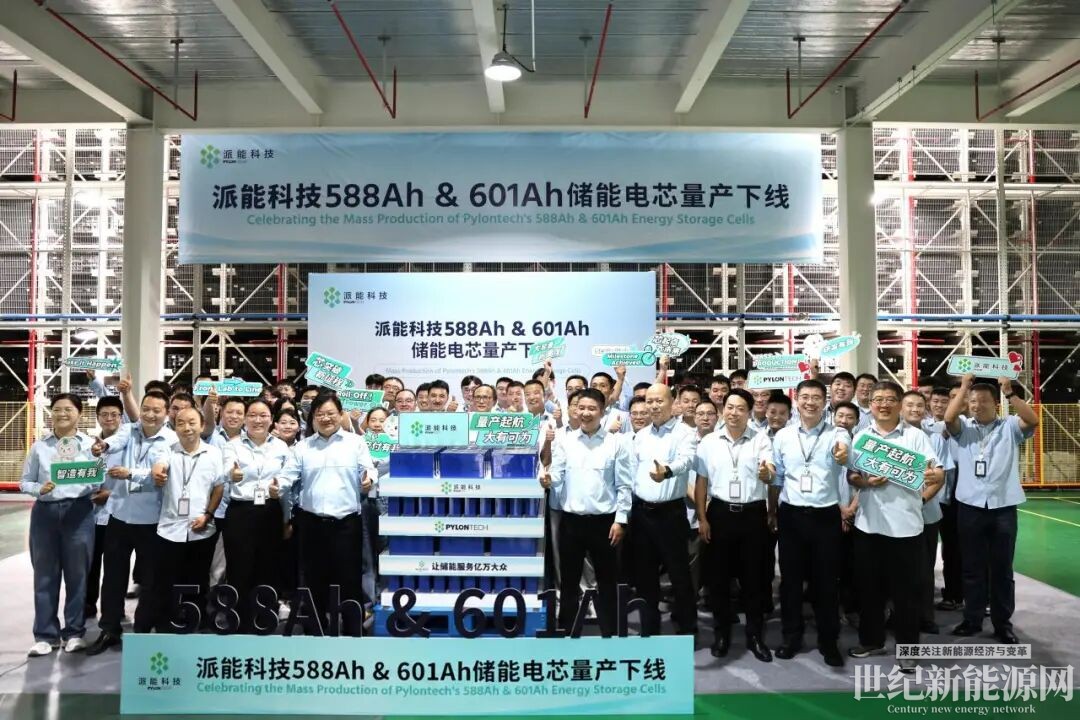
9月21日,派能科技合肥基地一声“下线”,588Ah、601Ah大容量储能电芯正式量产。更关键的是,这不是实验室里的样品首秀,而是已经跑出超100MWh批量产出,并配套新一代PyOcean 6.25MWh、8MWh大型储能系统,订单、发货都已落地。
这像一记发令枪。回头看2026年,大电芯早已不是概念,而是储能项目招投标里绕不开的选项。电芯容量从280Ah、314Ah一路冲到500Ah+、600Ah+,甚至1000Ah+,储能行业正在经历一场从产品到产业逻辑的“大块头革命”。
01 从280Ah到790Ah:电芯逐渐变大
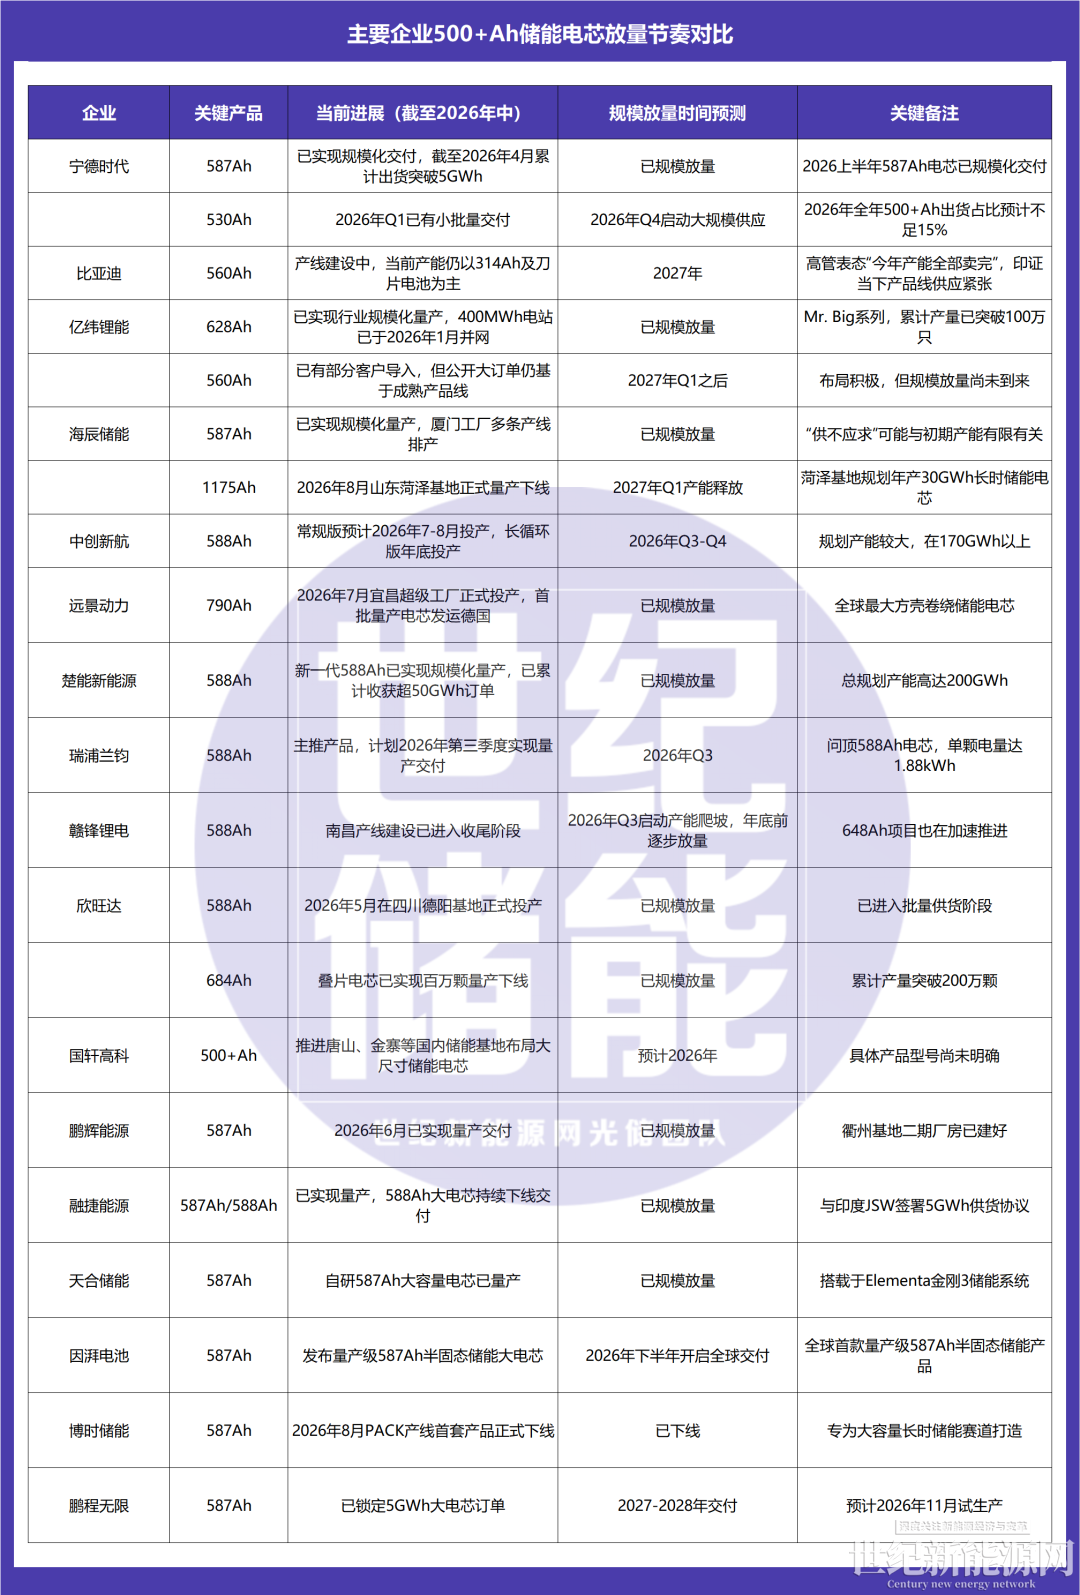
2026年,多家储能企业的大容量电芯接连下线量产。
9月初,因湃电池587Ah大容量储能电芯量产下线;8月,楚能新能源宜昌二期项目、襄阳70GWh锂电池产业园接连投产,项目包含588Ah、648Ah储能大电芯产线。
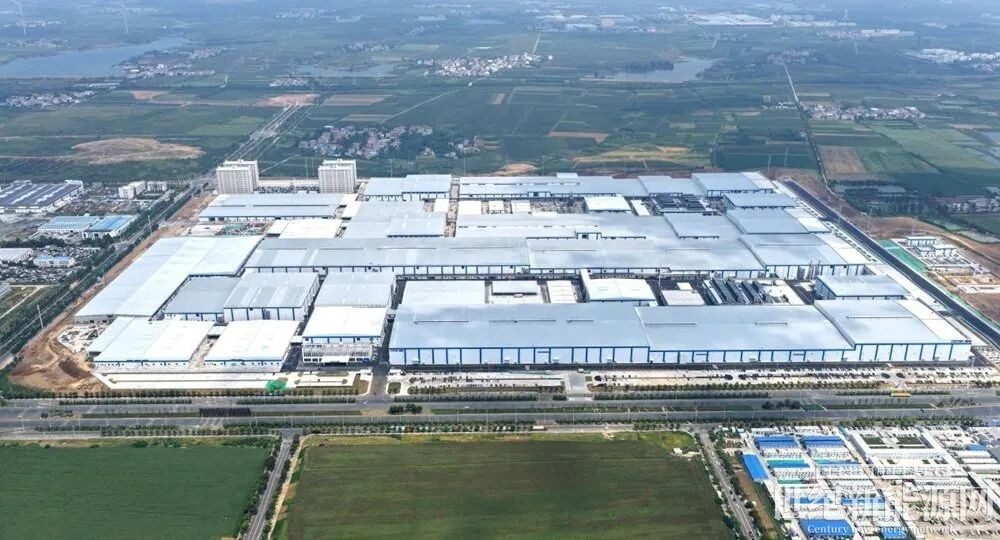
7月,远景动力宜昌超级工厂投产,首批790Ah储能电芯正式发往德国。远景这座工厂也跑出了“储能速度”:一期40GWh电芯产能,2025年10月动工,不到一年投产;二期规划60GWh电芯加60GWh储能系统,2026年4月开工。全部建成后,远景将打通从电芯到系统的全链条制造能力,直接瞄准海外储能市场。
三年前,储能主流电芯还是280Ah、314Ah。如今587Ah、648Ah、790Ah等大容量电芯密集登场,迭代速度肉眼可见。据世纪储能不完全统计,已经有超10家储能企业大电芯实现规模放量。
当然,大电芯不是没有门槛。体积变大后,热管理难度上升,制造一致性、温控方案、PACK设计都面临更高要求。能量产、能配套系统出货,才算真正拿到入场券;只停留在样品阶段,很难改变市场格局。
02 不止锂电池,钠电池也加入“战局”
当行业目光盯着锂电大电芯时,9月的新品矩阵提醒市场:大电芯赛道不只有磷酸铁锂一条路。
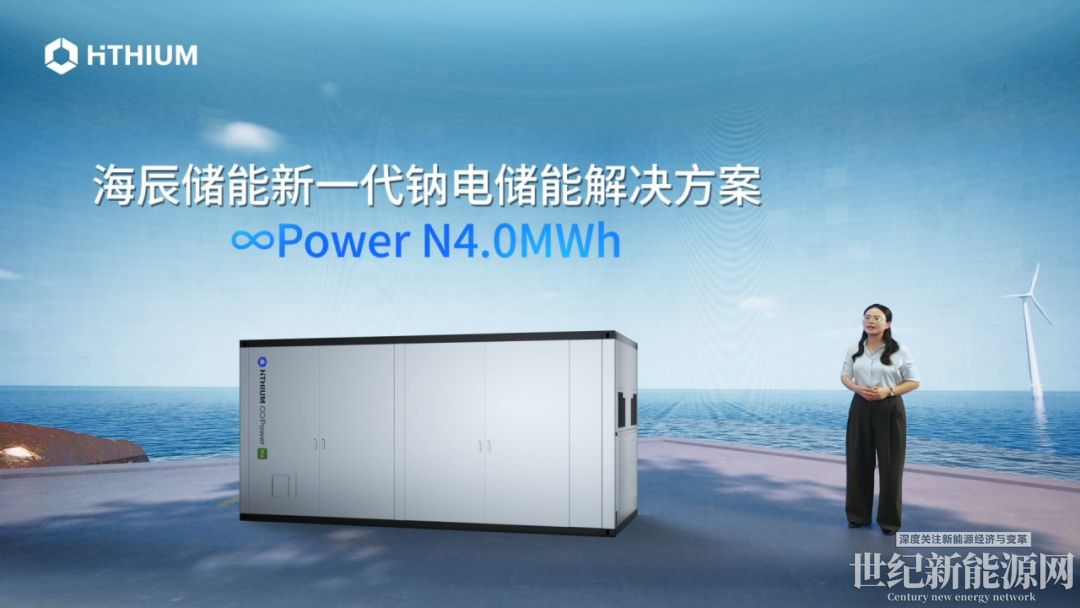
海辰储能新一代储能专用钠电一体化解决方案,推出搭载∞Cell N785Ah大容量钠离子电池的4MWh钠电储能系统——∞Power N4.0MWh亮相,宣布2027年开启全链条量产交付。
钠电的天然优势是低温性能好、资源不受锂矿约束,大容量钠电电芯瞄准的是资源波动下的长期储能市场,给用户提供锂电之外的备选。
大型储能项目动辄百兆瓦、吉瓦级,海量电芯串并联,任何一颗出问题,都会推高系统风险和运维成本。电芯越少,管控越简单。
锂电与钠电同步推进电芯的“大容量化”,其底层思路相通:提升单体容量,简化系统结构,降低度电成本。不同技术路线各显神通,而不是一条路线通吃所有场景。
03 降本这笔账,已经换算法
过去储能降本,主要靠规模化生产压缩电芯单价。现在,降本重心正从电芯端转向系统集成、工程施工和长期运维,大电芯正是这场转移最重要的抓手。
对大型地面电站来说,土地、人工、线缆、BMS、消防都是硬支出。同样容量的电站,电芯数量砍掉三分之二,配套零部件和施工工时都会明显减少。长期运营阶段,更少的电芯意味着故障点更少,运维巡检工作量下降,全生命周期成本优势会逐步放大。
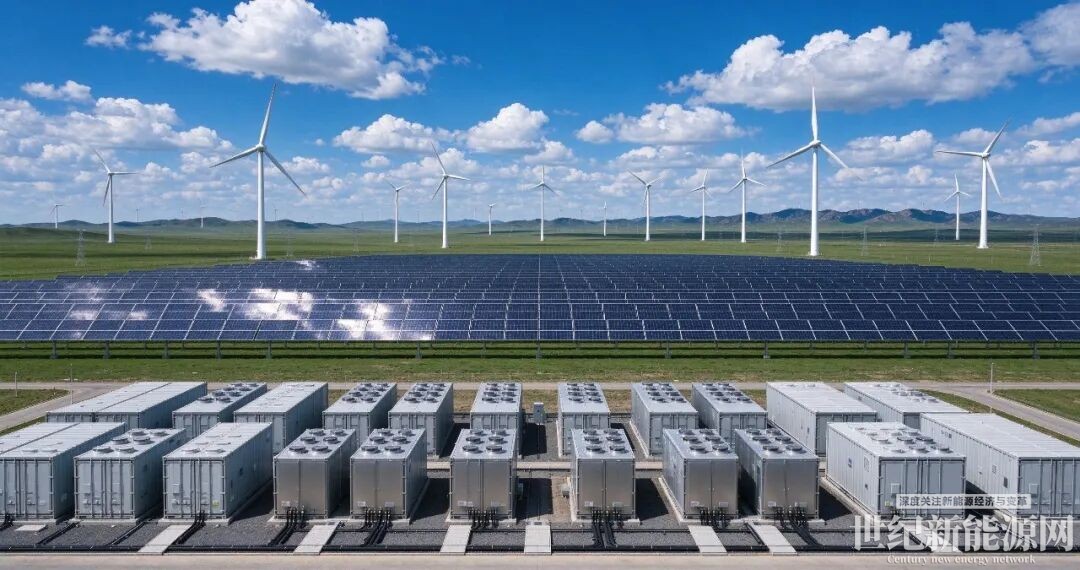
另一个趋势是,电芯厂不再只做电芯,开始向下游延伸,配套自研储能系统。宁德、远景、比亚迪等多家大厂都在做电芯与系统协同开发。电芯设计之初就同步考虑系统集成需求,电芯、PACK、BMS、温控一体化设计,才能最大化释放大电芯的成本优势。产业链正从过去电芯厂、集成商分工割裂,走向一体化协同研发。
04 写在结尾
大电芯热潮之下,也要保持清醒:容量不是越大越好。
电芯单体变大,热扩散风险同步提升,对材料体系、制造良率、PACK热管理、消防方案等提出更高要求。如果安全设计跟不上,单纯追求高Ah数,反而会埋下电站安全隐患。同时,不同场景适配的电芯规格并不相同。户储、工商业储能、大型地面电站需求差异巨大,超大电芯更适合吉瓦级大型电站,并不适合所有应用场景。未来储能市场不会出现一款电芯通吃全部场景,而是多容量等级、多技术路线共存。
2026年大电芯集中量产,是储能产业迈向成熟的标志性事件。当电芯容量天花板不断突破,储能度电成本持续下探,储能才能更大规模接入电网,支撑新能源消纳。
这场大电芯浪潮,不是短期营销竞赛,而是行业为迎接大规模时代提前做的技术储备。热闹的新品发布终会落幕,真正留在市场里的,一定是兼顾成本、安全与可靠性的方案。
免责声明:本平台仅供信息发布交流之途,请谨慎判断信息真伪。如遇虚假诈骗信息,请立即举报
举报