数据显示,2023年上半年我国新能源汽车产销分别完成378.8和374.7万辆,同比分别增长42.4%和44.1%。其中,燃料电池汽车产销分别达到2495和2410辆,同比分别增长38.4%和73.5%。
下半年,这一电池应用领域或将放量!
值得注意的是,2023年1-6月,我国燃料电池汽车销量同比增幅高出新能源汽车44.1%的整体增幅29.4个百分点,表明当期,我国燃料电池汽车在市场销量方面同比明显优于新能源汽车整体水平。
据观察,今年前6个月,我国燃料电池汽车产销量均已超去年前三个季度的总和,业界人士分析认为其原因主要包括:一是整车企业对终端客户的燃料电池汽车实际交付量有所增长,带动今年上半年燃料电池汽车产销量增长;二是,最近几个月,全国多地氢能产业新政相继出台,对燃料电池汽车的推广应用促进力度较大。
业界普遍认为,进入下半年,随着各地氢能产业政策的进一步落地及各示范城市群、非示范区域对燃料电池汽车推广应用力度的进一步加大,我国燃料电池汽车市场的发展或将提速,市场规模或将持续扩大。
01市场呈“爆发”之势,政策亦不断加码
市场方面,据不完全统计,今年7月国内燃料电池汽车新增公开招标达418辆,上半年这一数字为428辆(均不包含预招标项目),仅7月一个月的需求就已接近前6个月的总和,呈现“爆发”之势;同时,7月增量中,燃料电池重卡占比近七成,仍为主要放量车型。
近期,燃料电池新车型申报也较为踊跃。8月14日,国家工业和信息化部发布的《道路机动车辆生产企业及产品公告》(第374批)显示,又有25款燃料电池汽车亮相,均为专用车型。在5月第371批公告中,燃料电池多用途乘用车长安深蓝S7在列,成为今年以来首次上榜的燃料电池乘用车。
此外,8月2日,首批20辆丰田第二代Mirai上线广州网约车平台,也成为行业标志性事件。据了解,该车型加氢仅需3-5分钟,续航里程即可达800公里,相较电动汽车,在续航里程和补能效率等方面更具优势。随着燃料电池乘用车加入网约车平台,表明除了专用车、客车领域,燃料电池在乘用车市场也在扩容。
实际上,近期燃料电池汽车不仅市场应用呈规模化趋势,而且在氢能与燃料电池领域,我国的顶层政策也在持续加码。
8月8日,国家标准委与国家发展改革委、工业和信息化部、生态环境部、应急管理部、国家能源局六部门联合印发《氢能产业标准体系建设指南(2023版)》(下称《指南》)。
这是国家层面首个氢能全产业链标准体系建设指南,引发业界高度关注。《指南》明确了未来三年国内国际氢能标准化工作重点任务,系统构建了氢能制、储、输、用全产业链标准体系,涵盖基础与安全、氢制备、氢储存和输运、氢加注、氢能应用五个子体系。目标到2025年,制修订氢能国家标准、行业标准30项以上,转化国际标准5项以上,提出国际标准提案3项以上。
华福证券研报指出,我国相较发达国家在氢能技术规范和标准制定方面存在一定差距,《指南》聚焦核心标准研制行动和氢能国际标准化提升行动,将有益于:一方面,推动后续一系列氢能国家标准和行业标准建设,引导和支持氢能产业化进程;另一方面,提升氢能国际标准化水平,提高我国氢能标准的国际话语权。
国金证券认为,相关政策细则落地叠加产业链成熟度提高背景下,行业放量确定性强,预计 2023年全年我国氢能与燃料电池产业将呈现高增趋势,将是进入发展快车道的一年。
02头部企业积极抢占市场
产业景气度不断提升,燃料电池企业纷纷积极抢占市场。机构数据显示,今年7月,中国市场燃料电池系统公司装机TOP3如下:捷氢科技装机46602kW,占比58%,排名第一;亿华通装机10606kW,占比13%,位居第二;爱德曼(数据涵盖全资子公司上海青氢科技)装机 5036kW,占比6%,排名第三。
2023年1-7月装机量排名前三的企业依次是:捷氢科技装机56205kW,占比17%;鸿力氢动装机31665kW,占比10%;亿华通装机22506.6kW,占比7%。
其中,捷氢科技7月单月装机占比超过市场“半壁江山”,发展势头强劲。业界人士认为,行业发展初期,各家企业均有机会抢占市场先机,同时其巨大的发展空间也吸引了众多新玩家押注这一赛道。
03行业仍面临诸多痛点有待解决
机构预测,到2050年,氢能产业将创造近3万亿美元的产值,在全球能源中所占的比重预计将达到20%,这也使得燃料电池汽车产业成为当前热门赛道之一。
据不完全统计,2022年全年我国有近20家上市企业跨界氢能产业,2023年至今也已有约10家上市企业宣布将扩张氢能业务,不仅涉及风电、光伏等能源企业,还有钢铁、建筑、环保、石油石化、通信等多个行业。
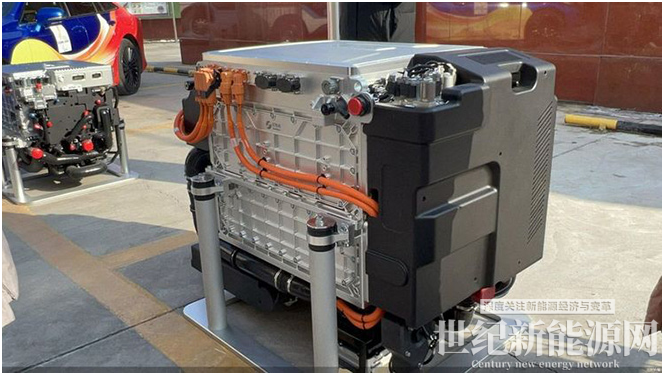
作为燃料电池系统的核心部件和燃料电池汽车的心脏,燃料电池电堆主要由催化剂、质子交换膜、气体扩散层、双极板,以及其他结构件如密封件、端板和集流板等组成。值得注意的是,燃料电池电堆的研发属于前沿技术密集型领域,且电堆成本占据燃料电池系统成本超60%,因此,解决相关技术痛点,降低电堆成本成为燃料电池汽车规模化发展的关键。
2020年国内燃料电池商用车价格约为200万元/辆,随着燃料电池系统生产规模化与燃料电池电堆等核心零部件国产化进程的加快,到2025年我国燃料电池汽车保有量将达到5万-10万辆的预期下,国信证券预计,国内燃料电池汽车销售价格将以每年10%的幅度下降。
与此同时,相比国外燃料电池电堆,国内电堆在核心材料与关键技术方面仍存在短板,这也是燃料电池电堆成本居高不下的原因之一。如膜电极层三大关键材料铂催化剂、质子交换膜、碳纸,国产材料尚难以满足高性能燃料电池电堆使用需求,目前仍主要依赖进口,行业痛点有待解决。