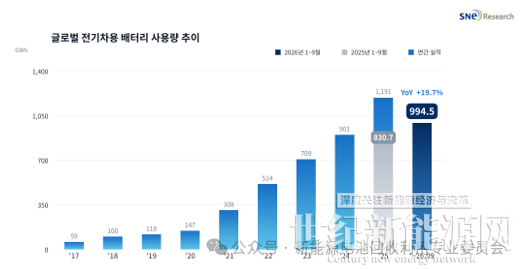
数据显示,2026年1-9月,全球电动汽车(EV、PHEV、HEV)电池使用量累计约为994.5GWh,较上年同期(830.7GWh)增长了19.7%。9月份单月使用量为145.1GWh,创下月度新高,但同比增幅为15.8%,低于8月份(18.3%),累计增长率也继续小幅低于20%。
从市场份额来看,2026年1-9月全球动力电池装车量TOP10企业中,共有七家中国电池企业上榜,分别是宁德时代、比亚迪、国轩高科、中创新航、亿纬锂能、蜂巢能源、瑞浦兰钧,这七家中企的总市场份额达73.0%,增长3.5个百分点。而韩国电池企业中,LG新能源、SK On的市占率也出现下滑,两家韩企1-9月的合计市场份额为11.0%,加上三星SDI三家韩企市场份额降至12.6%,下降4.1个百分点,而唯一日企松下的市占率也下滑至3.6%。
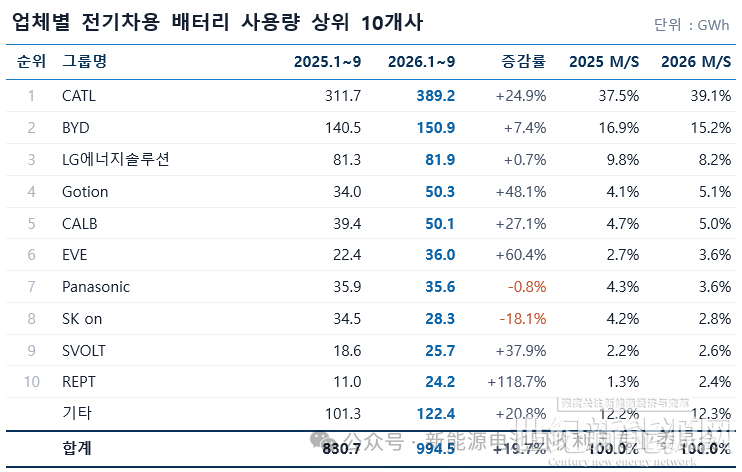
从装车量同比变化来看,2026年1-9月全球动力电池装车量TOP10企业中,松下、SK On出现负增长。
中企方面,2026年1-9月,宁德时代以389.2GWh的装车量,同比增长24.9%,继续稳居榜首,市场份额从37.5%升至39.1%,增长了1.6个百分点。位居第二的比亚迪装车量为150.9GWh,同比增长7.4%,但市场份额从16.9%降至15.2%,下降了1.7个百分点。两家公司合计市场份额为54.3%,与去年同期(54.4%)基本持平,但持续拓展海外整车客户的宁德时代与因产能被自家汽车销售所占据而受限的比亚迪之间,增长率差距已扩大至17.5个百分点。
比亚迪的装车量增长率仅为7.4%,这是因为其在中国国内的电动汽车销量下降了32.9%,导致中国市场的装车量从112.9GWh降至104.9GWh,减少了7.1%。另一方面,中国以外市场的装车量从27.5GWh增至45.9GWh,增幅达66.8%;9月份海外销量约为18万辆,较上年同期增长一倍以上,占总销量的近40%。随着以欧洲、东南亚和南美为中心的销售网络及本地化生产不断扩大,预计随着海外业务占比的提高,国内市场放缓的影响将逐渐减弱。
此外,其他中国企业在整个前列阵营中持续保持强劲增长势头,排名随之攀升。2026年1-9月,国轩高科以50.3GWh的装车量(同比增长48.1%)微弱领先于中创新航(装车量50.1GWh,同比增长27.1%),跃居第4位;亿纬锂能以36.0GWh的装车量(同比增长60.4%)超越松下,位列第6位。蜂巢能源装车量达25.7GWh,同比增长37.9%;瑞浦兰钧装车量达24.2GWh,同比增长118.7%。瑞浦兰钧与排名第11位的欣旺达(23.0GWh)的差距维持在1.2GWh,成功守住了第10名的位置。
包括宁德时代和比亚迪在内的7家中国企业合计市场份额达73.0%,较上年同期的69.5%提高了3.5个百分点。这是凭借国内市场基础和磷酸铁锂(LFP)电池的成本竞争力,将供应范围扩展至商用车、能源存储系统(ESS)及海外整车制造商所取得的成果。
韩企方面,2026年1-9月,LG新能源以81.9GWh的装车量,同比增长0.7%,保住了第三名的位置。虽然LG新能源继续向特斯拉、通用汽车、现代汽车集团、大众等主要整车厂商供货,但其增长幅度远低于市场整体增速,市场份额从9.8%降至8.2%,下降了1.6个百分点。虽然欧洲(38.6GWh,增长13.2%)和亚洲(11.1GWh,增长49.4%)的用量有所增加,但北美地区从29.9GWh降至16.5GWh,降幅达44.9%,这抵消了大部分增长。
SK On的装车量为28.3GWh,同比下降18.1%,仍位列第8位,市场份额从4.2%降至2.8%,下降了1.4个百分点。尽管SK On向现代汽车、福特、大众、梅赛德斯-奔驰等企业供应电池,但北美地区使用量从14.2GWh降至7.6GWh,降幅达46.7%,这一因素影响显著。第三季度虽录得805亿韩元的营业亏损,但亏损幅度较剔除上一季度一次性因素后的水平有所收窄;公司正加紧开拓电动汽车以外的需求市场,一方面将佐治亚州工厂的部分生产线转为ESS用磷酸铁锂生产线,另一方面与美国ESS企业签订了9GWh规模的供货合同。
日企方面,松下的装车量为35.6GWh,同比下降0.8%,排名下滑一位至第7位。其中,占其产量大部分的特斯拉北美订单量小幅下降至34.9GWh,市场份额也从4.3%降至3.6%,下降了0.7个百分点。由于客户结构高度集中于特斯拉,业绩受北美销售走势左右,松下正致力于稳定堪萨斯工厂的生产,并推进将部分生产线转为生产AI数据中心用电池的计划。
SNE Research分析,2026年1-9月,全球电动汽车电池市场保持了约20%的增长势头,但各地区之间的差距进一步拉大。中国市场达到567.8GWh,同比增长16.2%;欧洲增长33.1%,亚洲(除中国外)增长74.1%,南美增长176.8%;而北美市场则降至85.9GWh,同比下降24.3%。
从产品角度看,磷酸铁锂(LFP)电池的占比从52.5%升至57.7%,增幅达5.2个百分点;单车搭载容量也从35.7kWh增至39.7kWh,增幅达11.2%,这支撑了比销量增长更快的用电量增长。不过,宁德时代第三季度净利润增长率仅为14.5%,远低于营收增长率(58.6%),价格竞争带来的压力已开始反映在盈利能力上。
在中国计划从9月起对国内市场锂离子电池征收2%的消费税,并将于明年1月取消电池出口增值税退税之际,美国本土企业正迅速将北美电动汽车生产线转向ESS(能源存储系统)领域,预计到年底,各供应商的定价策略及需求端多元化速度将成为决定竞争格局的关键因素。