

2024年中国生产410.6万亿亿字节数据,全球第二;同年数据市场交易规模只有1600亿元,不到技术合同成交额的2.4%。这不是需求不足,是产业缺位——原料极多,成品极少。
产业缺位,先要问清缺的是什么。今天被叫作“数据产品”的东西,至少一半不是产品:有的是原料,有的是服务,有的只是一份定制报告。概念不清,建在上面的交易、确权、入表全是沙上筑塔。
一、先看一样东西:它凭什么能卖第二次
一座风电场跑了十年,攒下两万台机组的运行数据。这些数据躺在服务器里,是资产还是负担?只存着是负担——存储要钱、运维要人、审计还要解释为什么留着。但做成故障预警模型,装到别家电站上也能跑,它就开始产生现金流。
从“存着的数据”到“能卖的东西”,隔着一道坎:它能不能离开你,到别人手里还能用。
这就是第一个分野。数据回答“是不是真的”,产品回答“能不能用上”。一份数据再准确,如果只能在自己系统里被理解,就不是产品。
二、三个“可”:缺一条就不成立
(一)可脱离
产品必须能离开生产者独立存在。一条通用的功率预测模型,装在谁的服务器上都能跑,这是产品;一份只能在本企业语境里读懂的报表,离开这家公司就是天书。可脱离,意味着产品自带说明书——口径、单位、时间基准,随货同行。
(二)可复用
同一份东西能交付给第二个买方,且不需要重新生产。给甲做一次定制分析,给乙要推倒重来,那是服务;一份验证过的参数库,卖给甲之后还能卖给乙,边际成本近零,才是产品。可复用决定成本结构:项目制收入随人头增长,产品收入可以脱离人头。
(三)可判定
买方在交付那一刻,能判定它合不合格。这一条最要命:不能判定就无法定价,无法定价就无法交易。
一颗螺丝钉三条全占:能装箱运走、同一批货卖给谁都一样、拿卡尺一量就知道合不合格。所以它能上货架、能标价、能按型号签合同。数据产品缺的恰恰是第三条——数据全不全、口径一不一致当场看不出,模型灵不灵要等一个完整风季。
口径就是判定的一部分。同样是“算力用电产生的数据”,按关口计量每年约0.8万亿条,叠加绿电与调度标签是3.2万亿条,按设备级遥测在16万亿条以上——三个数都是真的,差二十倍。不约定口径,连“这是多少数据”都谈不拢。
表 1 数据产品的三个必要条件
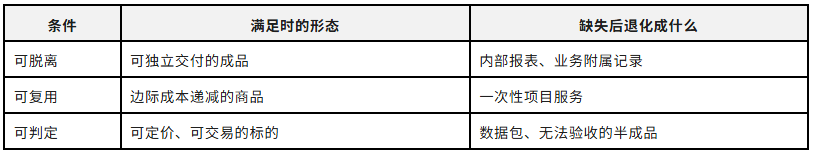
三个条件不是并列的,是串联的。缺可脱离,做不成商品;缺可复用,做不成生意;缺可判定,做不成市场。第三关最难过,因为不取决于生产方,取决于买卖双方有没有共同语言。
三、四种形态,四种生意
形态不同,生意逻辑完全不同。
表 2 数据产品的四种形态
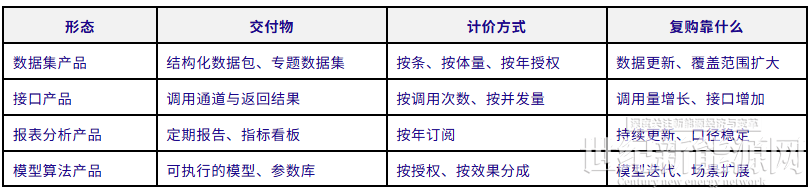
四类里模型算法产品天花板最高,也最难做——它要求“可判定”,而效果偏偏滞后。数据集最容易做,也最容易陷入价格战——差异化最小,买方只看条数和单价。挂牌最多的是数据集,成交最少的也是它。
形态还决定验收方式:数据集验抽样,接口验时延,报表验口径,模型验回测。一套指标验四种,必有一种验不准。
四、四条边界:它不是什么
表 3 数据产品与四个近邻的边界
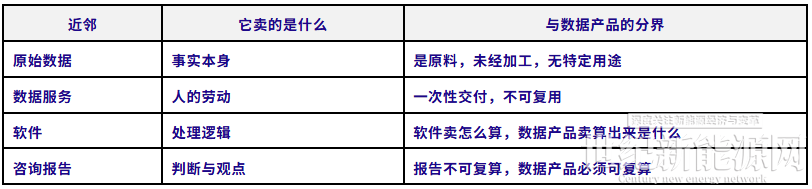
表里第四条最关键:咨询报告换个人读,结论可能不同;数据产品换个人算,结果必须一样。可复算是验收、定价、追责的前提。软件与数据产品的分野同在此处——软件卖怎么算,数据产品卖算出来是什么。
五、三个词,三层账
“数据资源”“数据资产”“数据产品”常混着用,其实不是同义词,而是同一批数据在三个确认层级上的状态,每上一层多过一道关。
数据资源回答“有没有”,是存量概念,有资源不等于有用;数据资产回答“算不算我的、值多少”,要同时满足拥有或控制、能带来经济利益、成本能够可靠计量,才能入表;数据产品回答“能不能卖给别人”,要满足前面说的三个“可”。
三层差多少?以算电协同量一遍。物理层,2030年算力侧每年产生约3.2万亿条结构化记录。估值层,其中能做成可交易产品并附带认证服务的约120亿元一年。会计层,2026年中报A股145家入表存量合计35.82亿元,是全行业多年累积,不是一年增量。三者分属不同时点与口径,只用于看量级,不可相除。
3.2万亿条里,能成为可交易产品的不足4%;最后一道折损不按条计,按金额计——能进资产负债表的,只是零头。
表 4 从记录到资产的四级折损链
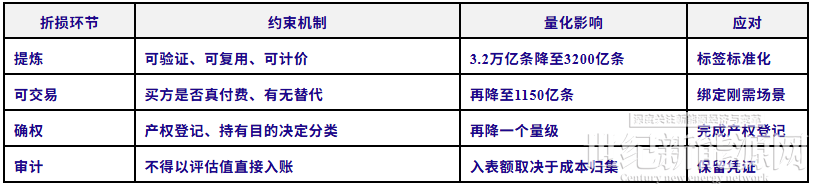
这解释了常被误读的现象:龙源电力两万余台机组、1.4PB数据,入表281万元;广东电网一百多项产品、交易额5800万元。前者是账面,后者是成交,没有换算关系。
2025年12月,财会〔2025〕33号文把口子收紧了:不符合资产定义不得确认为资产,已费用化的不得重新资本化,不得以评估金额直接入账。重点从“能不能入”转向“入得规不规范”。
收紧的结果写在2026年中报里:A股145家入表、合计35.82亿元,比2025年末降5.44%,是财会〔2023〕11号施行以来首次回落。两个案例同期曝光:读客文化8665万元系财务误填,公司并无数据业务;航天宏图入表4491万元,同年归母净利润亏损13.93亿元。把入表当利润调节工具,是这条路最快的死法。
六、从产品到产业:五个条件
有产品不等于有产业。产业是一群人以做这件事为生,并形成稳定分工与规则。判断标准五条。
一是供给成规模,一批企业以数据产品为主营,不是副业、不是试点。二是需求常态化,按年度预算采购。三是分工稳定,原料、加工、质检、经纪各自成行。四是规格统一,产品有“牌号”。五是争议可裁,有第三方能判。
表 5 五个产业条件的现状
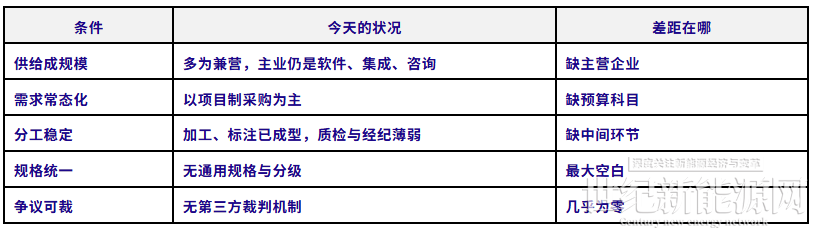
五条里最容易被低估的是第五条。成熟产业都有仲裁,没有裁判,交易只能靠关系。
七、用五个条件量一遍
先看总量。2024年全国数据市场交易规模超1600亿元,同期技术合同成交额6.8万亿元,前者是后者的2.35%。两者都靠合同交付、都没法过磅验收,这个比值说明交易远未成市。
再看场内。46家数据交易所覆盖21省,累计场内交易近800亿元,六家头部占七成,八成区域性交易所年交易额不足10亿元。交易所不少,成交不多。
结论很清楚:供给兼营,需求项目制,质检空白,无规格,无裁判。五个条件无一满足。
准确的说法是:中国有数据产品的生产活动,还没有数据产品产业。不是某一项差一点,是每一项都差得远——这不是成长中的产业,是尚未成立的产业。
八、基础为零,为什么反而是机会
(一)零基础不等于零需求
最容易误读的,是把“产业没成立”读成“没有需求”。《全国数据资源调查报告(2024年)》有一个数:66.1%的行业龙头企业购买过数据。需求已真实发生。
但同年交易规模只有1600亿元,不到软件业务收入的1.2%。需求是真的,市场是小的。这笔钱散落在“信息化建设费”“咨询服务费”里,一单一议,没有科目,没有预算。
(二)原料极多,成品极少
供给侧的结构更极端。2024年全国数据生产总量41.06ZB,而累计存储总量只有2.09ZB——年度产量的95%没有被留存;留存下来的,结构化数据只占18.7%。
这很像工业化前夜的农业:粮食有的是,但没有磨坊、没有面粉厂、没有标准包装,只能按原粮卖,价格由收粮的人定。缺的是磨坊。
(三)零基础换来三个“不必”
产业基础为零,没有存量要守,这本身就是自由。
最实在的一条是不必拆旧。没有存量系统要迁移,没有旧规格要废止,规则可以从第一版就立对。电改改了二十多年还在改,因为每度电背后都有存量利益;数据产业没有这个包袱。
另两条也成立:既得利益者无力阻止规则建立,技术路线也已够用——缺的不是技术,是组织方式。
(四)潜力有多大:一个可算的参照
潜力不能靠感觉说。2024年软件业务收入13.73万亿元,其中软件产品3.04万亿元。两者同源:都靠人写、都能复制、都按授权卖。软件已产业化,数据产品还没有。
1600亿元相当于软件产品的5.3%。这个产业若真正成立,做到软件产品的三分之一是1万亿元,是今天的六倍;做到一半是1.5万亿元,接近十倍。
这不是预测,是标尺,说明当前瓶颈不在需求侧,在组织侧。
(五)但有一个前提
规则要在产业定型之前立。基础为零,现在立的规则就是原生规则;等长出几百家各自为政的数据商,再改规则就是重新分配利益,成本高十倍。窗口不长——软件产业从无序到有序,用了约十年。
九、这个产业靠什么赚钱,能做多大
(一)利润来自可信稀缺,不是产能稀缺
制造业靠产能稀缺赚钱;数据复制成本趋近于零,价格必然向边际成本靠拢——这是单纯卖数据做不大的根本原因。
利润来自可信稀缺。同样一份数据,有人说“这是我整理的”,有人说“这经某机构验证、误差低于3%、出问题我赔”,后者能卖十倍。可信度生产不出来,只能认证出来——利润中心不在生产环节,在认证环节。
证据在同一家公司内部。标普全球2024年营收142亿美元,调整后营业利润率49%。数据终端Market Intelligence利润率32.5%,评级Ratings为63%,指数Indices为70.3%。同一批底层数据,卖数据不如卖判断,卖判断不如卖基准。
国内也有样本。国网浙江“电数成金”,60余款产品营收超2300万元,累计带动绿色信贷超500亿元。最值钱的不是2300万,是1比2174的杠杆比。
钱不来自卖数据,来自改善风险定价——银行肯付,因为贷前成本降了。
(二)定价分四层,弹性完全不同
四种品类,四套定价逻辑。混为一谈,就会追问“数据该值多少钱”这种无解的问题。
表 6 定价机制的四层
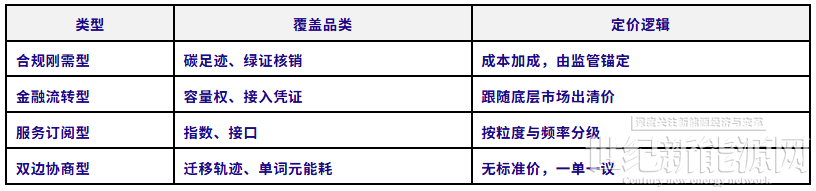
能形成可观测价格的只有中间两层:金融流转跟出清价,服务订阅有价目表。两端不行——合规刚需由监管锚定,双边协商一单一议。产业成熟,是把第四层的品类往中间推——能分级就分级,能挂钩就挂钩。
规模之外还有一层上限:可定义场景的数量。每出现一个能被清晰定义、能形成对照、能量化效果的问题,就打开一片市场——风电功率预测、光伏清洗、线损分析,各是一个。说得清“用了它好在哪”的都能变成产品,说不清的都做不成。
十、从零到一:产业是怎么长出来的
第六、七章证明五个条件一个都不满,第八章说这正是机会。但还欠一个回答:第一步落在哪。
(一)产业不是设计出来的
回看软件业:先有项目外包,再有产品化,再有渠道分销,最后才有标准与认证。每一环都是被上一环的成本逼出来的——项目做多了,才有人把共性做成产品;产品卖多了,买方不敢信,才有人做检测。
数据产业正走第一步。标注、清洗已外包成行,因为人力密集、可以计件。下一步该独立的是质检——不是因为它技术含量高,而是因为它是唯一能让买卖双方不必互相认识的环节:买方信不过卖方,又不愿自己验,才会找第三方。质检成行,经纪、评估、保险才跟着出现。
先剥离人力密集的环节,再剥离信任密集的环节。前者省成本,后者省风险。质检一定晚于标注,早于交易。
(二)三个前提
三条不复述五个条件,只补其中最缺的三块:规格统一靠验收规则与计价单位,争议可裁靠责任主体。需求常态化不单列——没有规格和裁判,采购立不了项、付不了款,也进不了年度预算。
第一,一个计价单位。电力有“度”,石油有“桶”,数据产品今天是“条”“GB”“次调用”,只计量、不计量价值。2026年8月《求是》刊文提出,词元不绑定特定技术路线或单一厂商,如同石油的“桶”、电力的“度”。顺着这个思路,“单词元能耗”“单词元碳强度”可以成为跨厂商可比的指标。单位收敛,价格才可能收敛。
第二,一套验收规则。这是把可信从个人信誉变成公共凭证的唯一办法。没有它,买方只能信人不能信货;信人有上限,信货没有。
第三,一个责任主体。谁签的字、谁担的责。数据产品必须署名,署名才能追责,追责才能定价。匿名交付,只能按原料价卖。
确权不在三个前提里,因为它已有制度安排。2026年7月,《资产管理 数据资产分类与代码》(GB/T 47949—2026)、《资产管理 数据资产登记指南》(GB/T 47950—2026)发布,9月1日实施;同期国家数据局印发《数据产权登记工作指引(试行)》,明确登记凭证可作为入表、质押、作价入股的合法权属依据。此前,“我有这条数据”和“我能把它记成资产”之间没有桥。
三个前提里第二个最缺也最容易做——不需要技术突破,只需要有人先迈第一步。
(三)这个判断可能错在三处
第一,需求被合规吸收。如果付费方主要是监管要求——碳足迹、绿证核销、ESG披露——它会长成认证服务业,长不成产业。合规只买凭证,不买效果,定价权在监管手里。
第二,基础数据被免费化。电网、气象、交通这些最优质的源头数据一旦成为公共服务,单条价格归零,价值只能退到加工层。
第三,平台自建闭环。如果几家云厂商把数据、模型、渠道全握在手里,第三方数据商失去空间,产业就退化成几个生态的内部市场——那不是产业,是部门。
三条里任一条成立,十倍都要打折。留余地,才经得起验证。
十一、回到那两个问题
什么是数据产品?能脱离生产者、能被反复交付、能在交付时判定合格与否的数据成品。缺一条即退回原料或服务。
什么是数据产品产业?一群人以生产这种成品为生,形成了稳定分工、常态需求、统一规格和可裁争议的市场。中国有前者,没有后者。
最后回答那个矛盾的问题:基础几乎为零,潜力为什么巨大?
因为这两件事在产业早期是同一件事。基础为零,意味着还没有人定义过规格、划分过地盘、锁定过利益。真正稀缺的不是数据,是让数据被确认为商品的那套规则能力。
差的不是算力,不是数据量,甚至不是需求。差的是三样东西:一个计价单位、一套验收规则、一个署名主体。这三样都齐了,1600亿才会变成一万六千亿——那大约是软件产品的一半。