事件:2026年11月13日,国家发展改革委、国家能源局对外发布《关于印发〈“十五五”新型储能实施方案〉的通知》(发改能源〔2026〕1565号,成文日期2026年10月29日)。文件以2030年为节点,给出新型储能从规模化发展阶段步入市场化发展阶段的总体安排,全文8个部分、16条正文、6个专栏。
一.核心观点
1. 这是一份“由建转用”的文件。文件把“十五五”储能发展的主命题从“建了多少”切换为“怎么调用、怎么付钱”:现货市场连续运行地区按市场出清结果调度,容量电价机制仅限清单内的电网侧独立储能,配建储能的价值出口转向容量租赁市场。装机的军备竞赛叙事到此为止,收益的算术题刚刚开始。
2. 3亿千瓦是保底值,不是冲锋号。省内自用2030年超2.4亿千瓦(其中“十五五”新增约1.1亿千瓦)、基地配储5000万—6000万千瓦,两笔相加与总量基本勾稽;电网侧独立储能约1.4亿千瓦是按功能划出的切面,并非另加的增量。官方解读明确3亿千瓦是稳妥的科学测算保底值、意在防止投资冲动,供给端同时写入锂电池产业调控与“防范盲目扩张风险”——需求给下限、供给设上限,政策的意图是稳,不是狂飙。
3. 机制框架给了,价格一分没给。容量电价机制的适用对象(清单内电网侧独立储能)、时序(现货连续运行后“有序”建立)、原则(按统一原则补偿)都已明确,但补偿标准、清单准入条件、各省落地节奏全部留白。对投资决策而言,这份方案提高的是收益的制度化概率,而不是收益本身——项目能否盈利,仍取决于各省细则与现货价差,而不是这份文件的措辞。
二. 事件回顾:文件的骨架
《实施方案》共8个部分:总体要求、构建多元应用场景、支持科技创新攻关、完善行业管理体系、健全市场机制、推动产业健康发展、深化国际交流合作、保障措施。除去常规的组织保障与国际合作,实质性内容可以压缩为四组信息。
第一组是目标。到2030年,全国新型储能装机规模达到3亿千瓦,平均储能时长3小时左右;发展定位由规模化阶段步入市场化阶段;核心技术装备自主可控,“合理反映新型储能价值的电力市场机制和价格机制更加健全,新型储能可靠容量价值得以更好体现”。
第二组是场景。电源侧、电网侧、用户侧三分场景,各自给出了量化的规模指引(见第2节表1)。文件同时点名了一批创新场景:绿电直连、零碳园区、虚拟电厂、算力枢纽(8个国家算力枢纽节点及青海、新疆、黑龙江等算电协同区)、车网互动。
第三组是规则。调度上,“电力现货市场连续运行地区,按照市场出清结果组织新型储能运行”;非连续运行地区才保留“综合考虑经济效益、系统需要等因素科学调用”的行政调用空间;危及系统安全时所有储能接受统一直接调用。价格上,建立电网侧独立储能容量电价机制、研究容量租赁市场、动态完善峰谷分时电价。管理上,电网侧独立储能实行清单管理,加强全过程监管。
第四组是产业。技术路线上“加快锂离子电池储能迭代升级,推广钠离子电池储能应用”,压缩空气、液流电池“从试点应用向商业化应用过渡”,固态电池、氢储能等做前沿储备;产业政策上“落实锂电池产业调控要求……防范盲目扩张风险”。
三. 装机账本:3亿千瓦怎么构成
文件没有把3亿千瓦作为一句口号,而是拆成了三笔可核对的结构账(见表1)。
表1 “十五五”新型储能装机结构账本
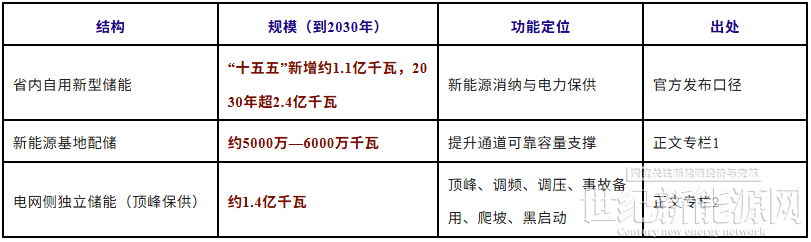
1.表1的三笔数字分属两个口径。省内自用(2030年超2.4亿千瓦,其中“十五五”新增约1.1亿千瓦)与基地配储(约5000万—6000万千瓦)相加约2.9亿—3.0亿千瓦,与3亿千瓦总量基本勾稽;电网侧独立储能的1.4亿千瓦则是按“可承担顶峰保供作用”划出的功能切面——其中的多数项目本就计在省内自用口径之内,并非在总量之外另加一笔。总量是约束,结构是引导:真正带“新增”字样的硬指标只有省内自用的约1.1亿千瓦与基地配储的5000万—6000万千瓦。前者隐含约1.3亿千瓦的存量底数,与2025年底全国实际装机(1.36亿千瓦)相当;后者与2030年建成的跨省区直流送电通道规模相匹配,详见正文专栏1。
2.把总目标放到增速坐标里看(见表2),官方发布当日披露的数据给出了清晰的标尺:“十三五”末的2020年底全国装机仅约300万千瓦,“十四五”末的2025年底达1.36亿千瓦、五年增长逾40倍,2026年9月底进一步攀升至1.67亿千瓦。以此为基点,按2026年前9个月的年化速度推算,2026年底装机约1.77亿千瓦;2026年底至2030年底整4年净增约1.23亿千瓦、年均新增约3100万千瓦——相当于2025年实际新增(约6200万千瓦,按2024年底约7400万千瓦推算,非实时口径)的一半,较2026年前9个月的年化速度(约4100万千瓦)再降约四分之一。电力规划设计总院专家在官方解读中称,3亿千瓦“是一个稳妥的指标,是在满足系统需求的基础上,经过科学测算给出的保底值”,既给行业信心、又防止出现投资冲动造成大起大落——增速坐标为这一定位提供了算术注脚。
表2 全国新型储能装机增速坐标
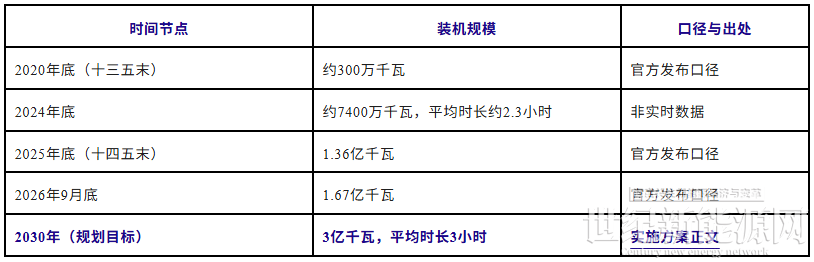
值得注意的是平均时长3小时这个“分母”。按3亿千瓦×3小时折算,2030年储能容量约9亿千瓦时,较2024年底的约1.7亿千瓦时(非实时数据)增至约5倍,快于功率口径的约4倍——时长拉长与长时储能技术(压缩空气、液流)的商业化过渡条款互为印证。对投资而言,这意味着2小时锂电纯功率型项目在“十五五”的结构中边际价值递减,文件明确鼓励的方向是中短时高安全与长时低成本两条技术线。
四. 逐条深读:4个关键条款的弦外之音
1.容量电价机制:给了门牌,没给租金
第十二条是全文对投资判断影响最大的条款:“在实行清单制管理前提下,建立电网侧独立新型储能容量电价机制。现货市场连续运行后,有序建立可靠容量补偿机制,按统一原则进行补偿,引导新型储能合理投资和高效利用。各地可完善配建储能容量租赁市场,合理体现配建储能容量价值。”
3句话要拆开读。
第一句划定了受益人范围。容量电价的适用对象是“清单制管理前提下”的电网侧独立储能——进清单才有资格谈容量电价。清单管理同时写入了项目管理条款(“进一步加强电网侧独立新型储能清单管理”),意味着准入将由省级能源主管部门按顶峰保供等系统需求筛选,而非先到先得。电源侧配建、用户侧储能不在容量电价的直接覆盖范围内,配建储能的出口是第三句的“容量租赁市场”。
第二句给出了时序。“现货市场连续运行后,有序建立”——可靠容量补偿机制以现货连续运行为前置条件。目前多数省份现货市场尚在试运行或长周期结算试运行阶段(模型已有信息,非实时数据),这意味着容量补偿在全国层面铺开仍需时间,且大概率以现货先行、补偿跟进的节奏推进。
第三句是价格留白。补偿标准、补偿方式(容量电价还是容量补偿)、与现有各省级容量补偿政策的衔接方式,文件一概未给。参照已出台省级容量补偿政策的地区(山东、新疆、甘肃等,补偿标准大体在每千瓦每年100—330元区间,模型已有信息,非实时数据),补偿水平对项目收益的支撑有限——以本系列前文测算的100兆瓦/400兆瓦时独立储能项目为例,容量电费按每千瓦每年约92元、存续3年计,仅占首年收入的约三成,存续期满后归零。该测算的结论是:即便容量电费全额兑现,项目全投资内部收益率也仅约1.4%,资本金口径为负——容量补偿从来不是托底,只是收入拼图的一块。
对本轮文件,更准确的读法是:它把容量价值的“名分”定了(可靠容量价值得以更好体现),把“价码”留给各省。名分不改变算术——项目的盈亏仍取决于价差、循环次数与造价,容量电价至多压低收益的方差,抬不高收益的期望。
2.调度规则:出清结果说了算
第八条将调度规则按现货市场状态一分为二:连续运行地区按市场出清结果组织运行;未连续运行地区综合经济性与系统需要科学调用。配合“积极支持场站内电源侧配套新型储能与所属电源联合调用”,文件的意图清晰——储能的调用权正从调度机构的手里移交给市场出清的价格信号。
对收益结构的影响是直接的:现货连续运行地区,储能的收入将日益由“低价充、高价放”的价差与充放电循环次数决定,调用频次与价差水平同升同降;辅助服务市场(调频先行,备用、爬坡、转动惯量研究探索)成为第二收入来源,但文件同时要求“完善电力辅助服务补偿和分摊机制”,辅助服务价格的整体水平大概率维持紧约束。换言之,市场化的糖与鞭子一起给:糖是调用频次不再看电网脸色,鞭子是收入不再有人兜底。
3.配储与基地:从“配而不用”到“整体进市场”
第一条对新能源基地储能的定位值得细读:储能是“提升通道可靠容量支撑”的功能件;“鼓励配置新型储能的新能源大基地作为一个整体,共同参与跨省区中长期市场”。这与本系列此前对配储“三笔账”的分析同向——配储的价值锚在送出通道容量与消纳,而不在场站自身的套利;“整体参与市场”意味着配储的收益将与大基地的电量打包核算,独立核算、独立套利的空间进一步收窄。
同时,文件为配建储能留了一扇转型门:“鼓励各地因地制宜推动配建储能可作为独立运行主体参与电力市场”——各地细则将成为配储资产能否重估的关键变量。
4.产业调控:供给侧的冷面孔
第十三条“落实锂电池产业调控要求,指导储能电池企业合理有序推进项目建设,防范盲目扩张风险”,与需求侧3亿千瓦保底值互为镜像。结合2024年以来锂电池产业链的价格下行与产能利用率压力(模型已有信息,非实时数据),文件实际上同时安抚了两个方向:给需求端一个五年可见的量,给供给端一个不许再盲目扩产的纪律。对储能系统集成与电芯环节,“十五五”的价格环境预计仍是买方市场,造价红利延续,这对下游业主是利好。
五. 影响分析:独立储能投资逻辑的三重变化
第一重,收益的来源从“补偿依赖”转向“市场拼图”。现行多数省份独立储能的收入是容量补偿(或容量租赁)+现货价差+辅助服务的组合,其中容量补偿占比高、确定性强。本轮文件确立的方向是:容量电价覆盖面收窄(清单内电网侧独立储能)、补偿标准待定、现货价差的权重上升。以本系列测算的基准项目为例,其收入结构中容量电费占比约三成、现货与调频占七成——按文件方向推演,未来五年这个比例的天平还会向现货端进一步倾斜。收入结构越市场化,项目分化越大:选址在价差丰沛、现货成熟省份的项目与价差平庸省份的项目,收益率差距将显著拉大。
第二重,准入的门槛从“备案”转向“清单”。电网侧独立储能进入清单意味着必须对准系统的真实需求(顶峰、调频、黑启动等),并以并网调度协议、技术规范为前提。这实质上把“建了再说”的期权式投资压缩为“对准需求再建”的计划式投资——项目前期论证的工作量与专业门槛都提高了。文件末段“新型储能企业要积极有序推进重点项目前期论证和建设实施”的表述,与清单管理共同指向同一结论:粗放期结束。
第三重,财务模型的关键假设需要改写。对已建与在建项目,容量电费的存续期假设(当前部分省级政策仅覆盖3年左右)能否延长、补偿标准能否提高到覆盖更多固定成本,是估值弹性的最大来源;对新建项目,造价(延续下行)、循环次数(调用频次上升)、价差(市场成熟度)三个变量的权重上升,容量电费的权重下降。文件没有给出任何一个能让这条曲线整体上移的数字,它给出的是让曲线有可能上移的制度通道。
一句话总结对投资人的含义:方案降低了收益的制度性风险,没有降低收益的经济性风险。各省容量电价细则、清单准入条件、现货价差水平,才是决定未来五年储能资产回报的三个真实变量,文件只是把这三道题正式发了下来。
六. 风险提示
1. 省级落地不及预期风险。容量电价补偿标准、清单准入规则、配建转独立主体的实施细则均由地方制定,出台时间与力度存在不确定性;若关键省份细则偏紧,行业实际可获得的容量价值可能低于政策预期。
2. 现货价差收敛风险。储能大规模投产后充放电行为本身会削峰填谷,价差存在被套利资金自身压缩的内生机制;价差收窄直接侵蚀市场化收入部分,是收益模型的第一敏感变量。
3. 造价与产能风险。锂电池产业调控若叠加需求超预期,可能改变当前买方市场的价格环境;反之,产能继续过剩则产业链盈利承压,影响设备质量与交付。
4. 技术与安全风险。构网型、长时储能技术尚在向商业化过渡,工程化风险与安全事故风险仍是行业发展的硬约束,安全监管趋严可能抬高合规成本。
5. 测算口径风险。本文引用的收益率测算基于特定项目参数(100兆瓦/400兆瓦时、造价3.04元/瓦时等)与既定假设,对其他项目不具备直接可比性;历史行业数据为非实时口径,请以官方披露为准。
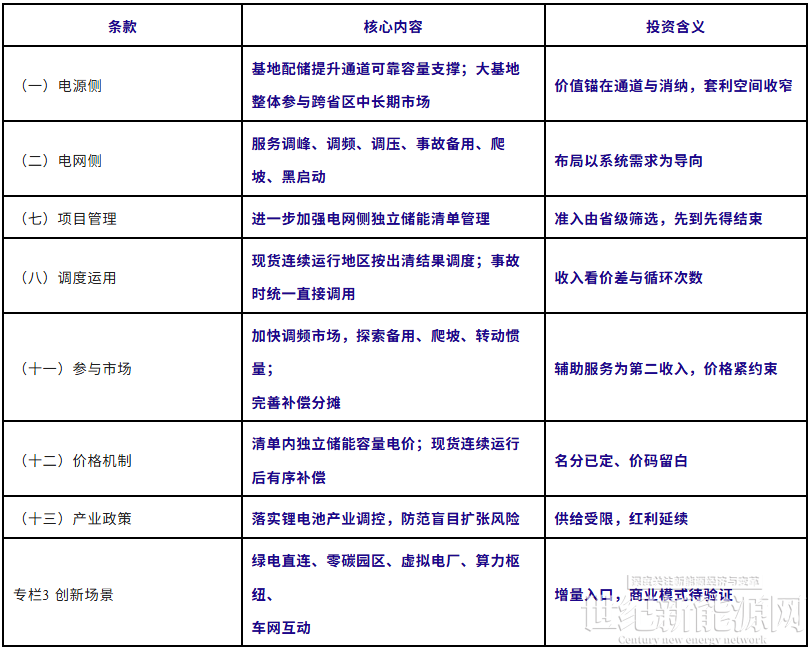
附表 关键条款与投资含义速查
附录:免责声明
本文为产业政策解读评论,基于政策原文(发改能源〔2026〕1565号)、发布当日官方披露口径及模型已有信息撰写;标注“非实时数据”的历史行业数据可能存在滞后或偏差,请以国家能源局及官方统计披露为准。文中财务测算引自特定项目假设下的独立测算结果,仅作方法演示,不构成投资建议、收益承诺或买卖依据。市场有风险,投资需谨慎。本文观点仅代表作者立场,与所引政策文件的官方解读无关。