2027年机制电价竞价季,全国呈现出一幅耐人寻味的图景。
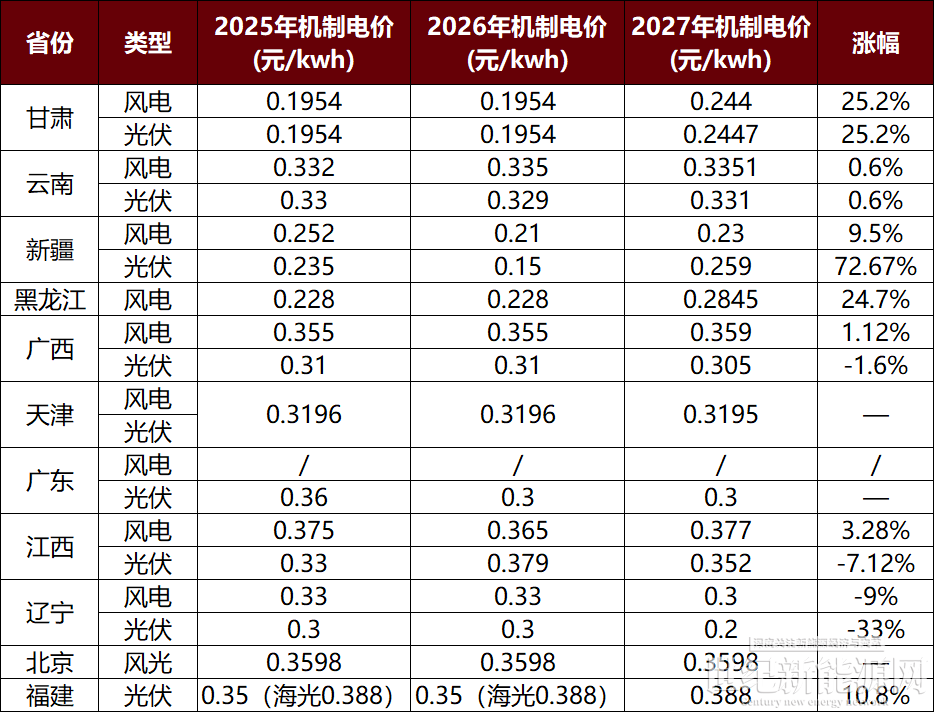
甘肃光伏以竞价上限0.2447元/度出清,较上年抬升逾两成;新疆从令人咋舌的0.15元/度强势修复到了0.259元/度;云南、黑龙江等省份温和上行。
经历了2026年地板价的洗礼之后,多数省份的投资主体终于学会了不再用亏损换取入场券,报价从保入围转向保收益。
然而,近期辽宁2027年机制竞价是一个例外,光伏机制电价落在0.2元/度,距离竞价下限仅余2分钱,较上一轮竞价直降33%,在全国已公示2027年竞价结果的省份中垫底。
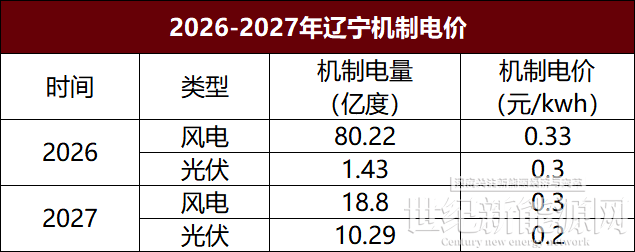
更意味深长的是,同一场竞价中的风电以0.3元/度触及上限,30个项目全部入选,仍有近半数的机制电量额度无人认领。
一边是9055个项目扎堆角逐,用降价来争抢有限份额;另一边风电项目手握顶格电价从容进场,却依旧消化不完指标额度,辽宁这一轮竞价所揭示的,远不止一个价格数字上的高低。
PART.01
0.2元不是底价是业主的“上车焦虑”
想要读懂辽宁此次竞价的“特别”,必须先看清它的出清结构。
本轮竞价电量总规模为53.08亿千瓦时,实际出清29.08亿千瓦时,出清占比54.8%,也就是说剩余电量指标额度占45.2%,在已完成2027年竞价的省份中处于最低水平。
辽宁此次竞价设的申报充足率下限为140%,而真实情况是,光伏申报率76%,风电申报率47%,由此可见,辽宁本轮竞价并没有实现优中选优的市场化比价,本质上是有多少申报就接纳多少的被动出清。
0.2元的电价,并非充分竞争后市场愿意接受的最低价,而是一批高度同质化的小项目为了抢夺有限的机制电量名额,主动把报价压到接近规则底线,来求得先上车的机会。
分布式项目单体小,数量多,决策分散,业主对入围的焦虑远远高于对单价的计较,压价便成为最直接的竞争手段,而风电则走向另外一个极端,报了就中,中了还有余量,说明辽宁能够拿出来的大项目主题本身就不多。
这种“一个挤破头,一个填不满”的状况,暴露了新能源供给结构的错位,屋顶资源不缺,缺的是能够规模化落地,具备议价能力的大体量项目。
PART.02
光伏增量项目的生死线在哪?
在光伏项目存量项目和增量项目之间的制度性落差,进一步放大了增量的谨慎情绪,辽宁燃煤基准价是0.3749元/度,存量项目的机制电量规模,与现行保障性优先发电执行标准有序衔接,机制电量按项目近2年实际发电量的对应比例核定,形成稳定的收益兜底保障,而增量项目只能拿到0.18-0.3元的竞价区间。
同样的光照资源、同样的设备,并网时间相差一年,制度保障就天差地别了,在这种预期之下,增量项目在报价时就缺乏向上试探的底气,压到下限附近拿一个名额,至少还有一层薄薄的价差保护,报高了出局,就连这一层保护都没有了。
但是0.2元也绝非是项目的全部电价,这一点恰恰是市场恐慌中最容易被误读的地方。
机制电价本质上是一份双向结算的价差合约,纳入机制的电量以0.2元为基准,市场均价低于这个数时补差价,高于这个数时退差价,并且集中式项目纳入机制的比例不能超过上网电量的60%,分布式不能超过80%。
一个项目的真实度电收入,是机制电量比例乘以机制电价、加上市场电量比例乘以实际现货均价、再加上绿电溢价,扣除储能与交易成本之后的余额。
真正决定项目生死的,不是0.2元这个保底价格本身,而是剩余那些面向现货市场中的电量能卖出什么价格。
需要注意的是,辽宁现货市场已经出现过午间负电价时段,对于处理高度集中在中午发电的光伏电站而言,机制外电量的收益侵蚀可能比机制电量价差收窄更加致命。
因此,在0.2元这个机制电价下,真正需要厘清的是项目电量规模、出力时序、成交电价分布,以及机制补偿能否对冲低价出力时段的收益折损。
PART.03
光伏贴底,风电顶格
一毛钱差距的结构密码
在当前机制电价的大背景下,对于全额上网、无自发自用负荷、屋顶租金或居间费偏高、不配储能、不具备任何电力交易能力的这类项目,只有在0.3元电价时,才勉强可以依靠机制电量覆盖固定成本。
当机制电价降至0.2元,机制电量比例又被封顶,剩余电量的现货收益在午间低价时段几乎无法形成有效补充时,投资内部收益率极易跌破央国企普遍设定的6%至6.5%的决策红线。
从全国来看,2026年上半年光伏新增装机同比腰斩,新疆、甘肃等低价省份的项目IRR一度被压至5%至6%区间,低于投资底线,已有超过140个风光项目被清理出库,辽宁的0.20元不过是这一轮全国性收益重估在东北战场的一次集中兑现。
不过,仅仅据此来判定辽宁光伏项目难以落地,看法并不全面。
同一个竞价结果中,风电拿到了高出光伏整整一毛钱的机制电价,并非因为风电源头成本更高或是技术更优越,而在于风电的项目结构更集中、单体和主体更具备理性报价的能力,出力曲线在事件维度上更为分散,电网也倾向于给可预测性更强的大体量电源以更稳定的机制安排。
光伏的被动,根源不在于太阳能本身的价值,而在于这个行业在过去数年里形成了过度分散,过度依赖午间出力,过度以装机规模为单一目标的路径,辽宁用极端的价格信号告诉市场,这种惯性所支撑的粗放光伏,正在失去制度性托底的辟护。
PART.04
从保项目到保系统
电价逻辑正在转向
从更深一层来看,辽宁的机制电价0.2元并非孤立的地域现象,而是机制电价制度逻辑演进的一个先行样本。
136号文设计的机制电价,从一开始就不是普惠性的固定收购价,而是一个面向增量项目的,有额度上限的,通过竞价分配的选择性保障工具。
当甘肃、新疆在2027年用提价来修复前期过度杀价造成的投资延迟时,它们是在用价格信号把项目拉回“愿意建”的区间,而辽宁用0.2元所做的正好恰恰相反,在供给结构分散,大项目供给不足的情况下,让市场自行筛选那些及时没有丰厚机制保护仍然能够运营的资产。
两种方向看似矛盾,实则指向同一个制度目标,那就是机制电价正在从保项目转向保系统。
能够提供稳定出力、具备调节能力、靠近真实负荷的项目,将在下一阶段的机制电价中获得更有利的位置;而那些只能提供午间集中出力、对电网而言边际价值最低的电源形式,将被迫在现货市场中为自己的时空位置定价。
PART.05
旧模式终结,新能力定价
对于光伏投资人而言,辽宁这次竞价最值得警醒的,不只是0.2元这个绝对值,而是压到下限换名额的这个行为模式本身失效了。
当近万个项目做出相同的选择时,名额本身就已经贬值,而当机制电量只覆盖一部分电量、剩余部分完全暴露在现货波动时,一个靠压价获得的入围资格,并不能为项目的全生命周期收益提供足够的缓冲。
真正能够在0.2元乃至更低的机制电价环境下存活的,是那些把自用比例做高,把负荷曲线做平,把储能调度做精,把电力交易做实的项目。
目前,山东、江西等省份已经在将工商业分布式逐步移出机制电价覆盖范围,工商业光伏“去兜底化”的趋势正在蔓延。
这意味着,未来的光伏收益将越来越不依赖某一项电价政策的高低,而依赖项目自身在时间维度上搬运价值的能力,把中午的电搬到傍晚卖,把机制电价外的电卖给愿意付溢价的负荷,把分散的屋顶聚合起来形成可交易的项目。
机制电价带来的冲击,矛头并非光伏行业,而是行业中长期以来默认建成即可稳拿收益的旧发展范式。
当机制电价从收益安全垫收缩为选择性差价工具,当午间现货价格持续走低而晚高峰溢价不断扩大,光伏资产的估值逻辑就必须从装机规模+标杆电价切换到可调度电量+时空价差+交易能力。
那些仍然用着之前电价逻辑,做可研、用装机容量衡量项目优劣、用入围即胜利安慰自己的参与者,才会在这个价格面前真正感到恐慌,而恐慌本身,恰恰是行业从粗放扩张转向精耕细作所必须经历的认知清算。