分享好友 新闻中心首页 新闻中心分类 切换频道

从容量摸底到车队签约:电闪加谈重卡建站的四道关

2026-11-16 14:522800华控电闪加重卡兆瓦充电研究院

“3000座”落在文件里只占一行,落到地上,是一座站从选址、报装、增容、施工到投运的完整链路。行业讨论建站,默认顺序是钱、地、电。但真正推动项目落地的从业者,给出的顺序往往是电、地、钱——资金可以融、可以分期,设备可以分批采购;电与地一旦锁定,几乎不可逆。
01

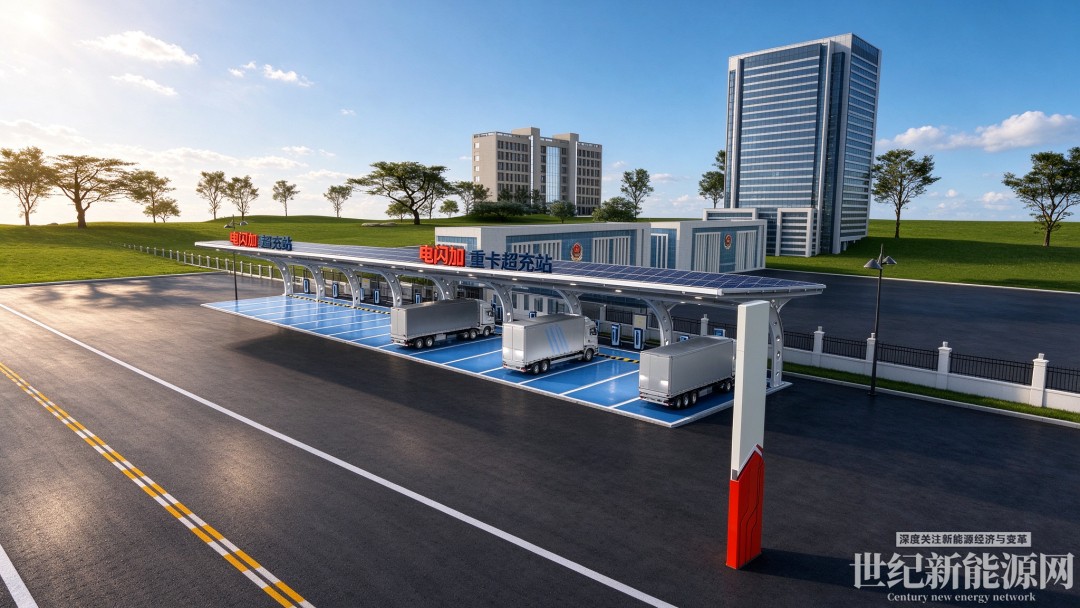
电力容量:最刚性的一道约束

一个典型10车位重卡站,总功率需求约4兆瓦,而多数物流园、国道边地块预留容量仅几百千伏安,中间差着一个数量级。行业测算显示,电力增容占总投资35%至50%,充电设备仅占20%至40%。一座站的资金大半花在“让电进得来”上,而非“让车充得上”。

比资金更难的是接入可行性。从最近变电站拉一条高压线路到场站,每公里综合成本10万至20万元;若变电站剩余容量已被周边负荷占满,申请可能被直接拒绝。问题从“花多少钱”变为“能不能接”。电力报装全流程通常3至6个月,期间场地租金与设备定金持续消耗,场站尚无收入。

政策层面,重卡充换电需求已纳入各级电网规划,配电网升级扩容加快,2030年前集中式充换电设施免收需量电费。但容量是否充足、送电周期多长,取决于当地电网余量与改造排期,政策只能引导。设备端同样存在解法:电闪加智能功率池技术在同等1000kVA变压器条件下,将利用率从60%提升至90%以上,不增加增容投入即可多服务约50%的车辆,使容量约束在调度层面得到部分缓解。
Image

02

土地:租约能否覆盖回收周期

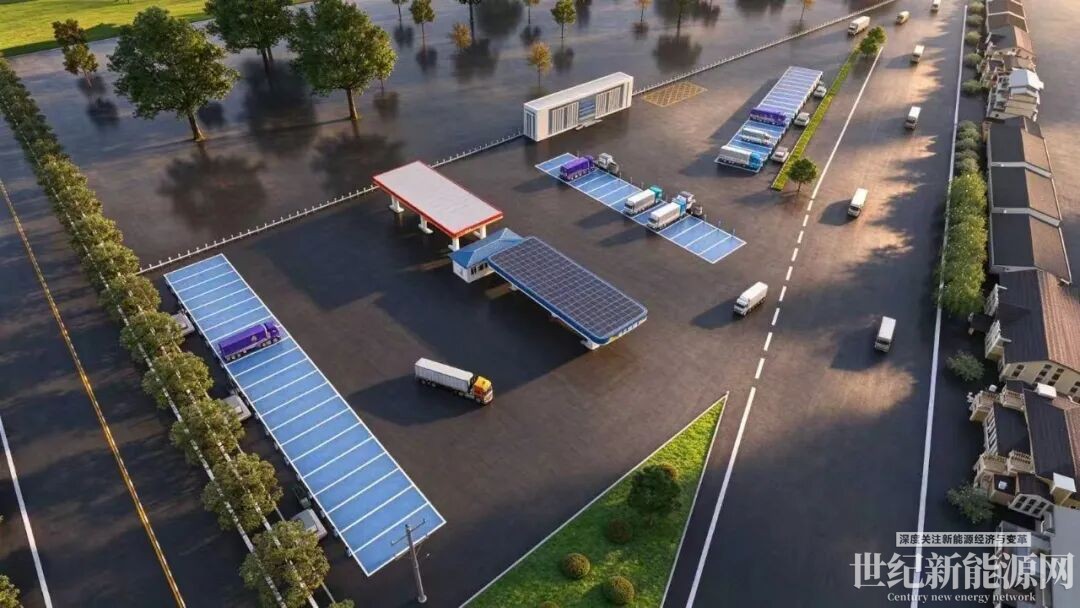
重卡充电站需工业用地或物流仓储用地,租期须覆盖投资回收周期。政策鼓励大功率充电设施给予十年以上租赁期限,现实中的常见错配是“测算八年回本,租约仅剩五年”。该错配直接压低融资能力,也压住资产转让价格。

服务区是这一关的现实突破口。新改建服务区同步建设或预留条件,既有场地不需新增指标,属存量复用逻辑,这也是高速沿线先于国省道启动的原因。县域逻辑不同,用地备案、场地清表与变压器增容的衔接效率往往高于预期,制约更多来自审批衔接与配电配套,而非土地本身。

土地问题不止于“有没有”。矿区、港口地块多非净地,进场道路、装卸区、消防间距均需重新核验;服务区土地与经营权关系更复杂,补能设施由谁投、租金如何定,各地做法并不统一。

03

资金:融得到,但未必算得平

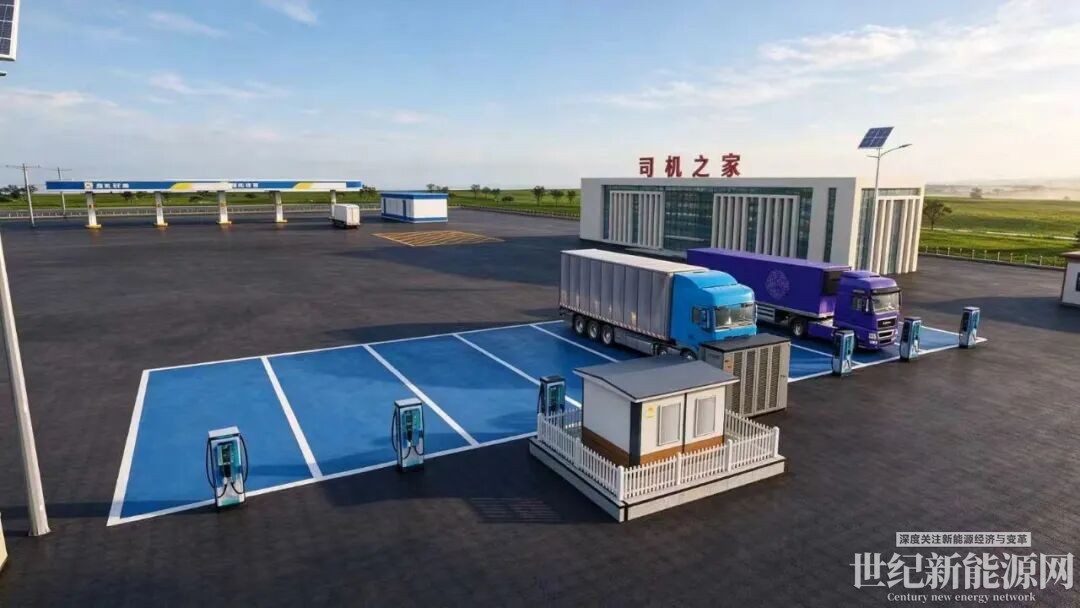
单站投资构成中,设备占两三成,电力增容占三五成,其余为土地、基建与运维。换电站更重,一座标准站含电池投入在300万至500万元。

真正的分水岭是利用率。行业测算盈亏平衡利用率约为15%,20%以上进入可回本区间,25%以上具备较好投资吸引力。设计能力与实际车流之间,差着一整个网络密度。

政策工具并不少:超长期特别国债支持老旧营运货车报废更新,专项债可支持符合条件的补能设施,集中式充换电设施免收需量电费。但补贴补的是车,不是站;专项债要求项目自身具备现金流。

资金环节的难点不在“融不到”,在“算不平”。算不平的根源不在建设成本,在车流;车流不在运营,在网络;网络又回到电与地。资金排在最后,并非最不重要,而是其问题由前两关决定。
Image

04

三个容易乐观的假设

其一,站建起来就有车。 重卡补能是刚需,但需求随工程周期变化。补能生意本质是运输业务的衍生品:货源走了,站就空了。判断一座站,先看绑定了哪条运输业务、哪支车队,而非先看占了哪个路口。

其二,超充与换电会决出胜负。 两条路线确实在争同一段干线补能时间。2026年上半年换电重卡销量3.4万辆,同比增长36%,占纯电重卡比重却从2025年的30.39%降至24.59%。绝对量上涨、份额下降,说明市场在做场景分层,而非路线清算。封闭短途场景需周转效率,跨省干线需网络密度,本就不应使用同一种补能方式。

其三,补贴退坡即终止。 购车补贴是当下销量的重要支撑,但补车与补站应分开判断。真正决定场站端节奏的是三项更长期的制度安排:集中式充换电设施免收需量电费、服务区建设用地指标修订、重卡补能用能需求纳入各级电网规划。补贴退的是车端,这三项动的是站端,混为一谈容易误判2027年以后的窗口。

05

判断顺序:电、地、车、钱

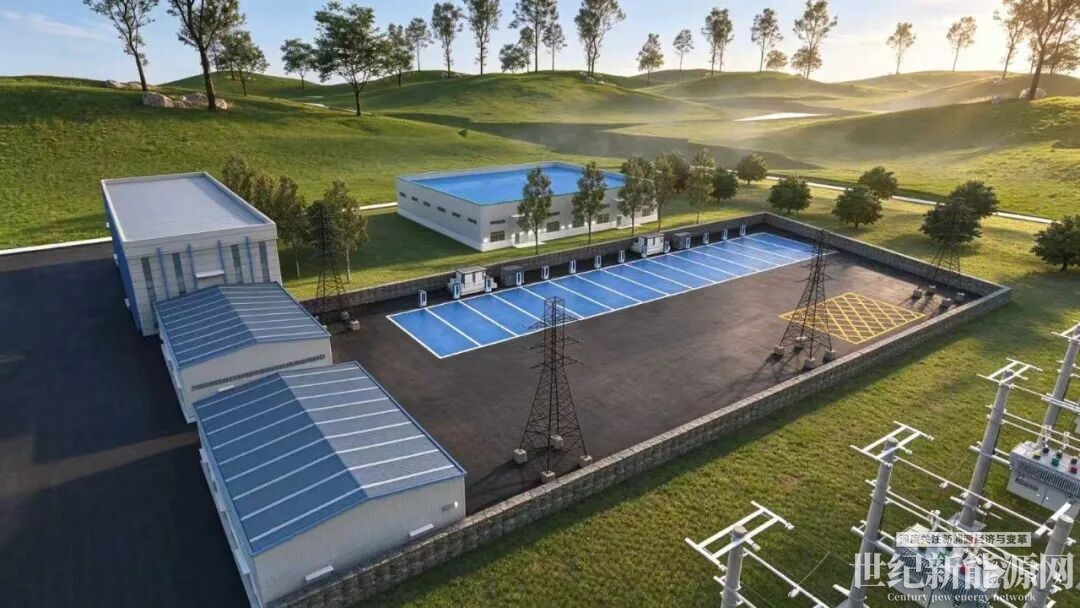
电,容量是否在选址阶段即已摸清,变电站余量、专线距离、报装周期三项是否落到纸面。地,租期能否覆盖回收周期,用地性质是否核验,是否给二次扩容留出空间。车,有无签约车队或稳定货源,日均车次的下限是多少。钱,设备能否分期,储能能否削峰,固定成本占总成本多少。顺序按电、地、车、钱推进。反过来做,等于用最灵活的资金,去赌最不灵活的容量与土地。
Image

3000座是四年半的工程。第一年真正的成绩单,不是开工了多少座,而是有多少座拿到了容量、锁定了土地、签下了车队。


点赞 0
举报
收藏 0
评论 0
分享 10
更多相关评论
暂时没有评论,来说点什么吧
吉星汽车董事长林育一行到访迦南智能,双方达成多项合作共识
2026年8月3日下午,吉星汽车科技(温州)有限公司董事长林育一行到访宁波迦南智能电气股份有限公司,开展实地考察与交流。迦南智能董事长章恩友携高管团队热情接待。实地参观,感受迦南智造实力林育董事长一行首先参观了迦南智能展厅,详细了解了迦南智能的发展历程、核心技术、产品矩阵及产业布局。从智能电表终端到新能源

0评论2026-11-16299

聚力能源数智化协同 共绘虚拟电厂新图景——中安能源与朗新科技开展深度交流座谈
11月10日,中安能源(安徽)有限公司同朗新科技安徽中心开展工作交流,双方相关业务负责人参加,重点围绕虚拟电厂运营、电力交易、需求响应等业务方向交换意见,深化相互认知、增进彼此共识。会上,朗新科技方面介绍了企业发展沿革与业务布局。作为长期深耕能源数字化领域的企业,朗新科技在虚拟电厂聚合运营、电力市场化交

0评论2026-11-16264

皖小能落地全省首批充换电场站小型SVG试点
近日,皖小能创新应用小型SVG静止无功发生器开展充电场站无功补偿试验,有效改善场站功率因数指标,实现力调电费正向收益,为充电场站运营治理、降本增效提供了可借鉴的经验。充电桩属于非线性用电负荷,受充电车流潮汐式变化影响,场站用电负荷波动剧烈,功率因数易出现不达标情况,直接影响场站用电经济性。为破解行业共

0评论2026-11-16259

工业城市寻求绿色发展新道路,领充新能源与济中城发集团签署战略合作协议
11月10日,领充新能源科技股份有限公司与济中城发集团正式签署战略合作协议,携手打造济南市中区绿色能源示范样板,完善济南新能源汽车补能设备网络,提升城市绿色经济发展,助力“双碳”目标达成。济南作为山东重要的老工业基地,从钢铁到重汽,传统制造业为这座城市打下了深厚的产业基础。在绿色变革的新时代,济南凭借扎

0评论2026-11-16279

新电途重卡补能业务总监文海鹏:重卡补能,下一程拼的是能源运营
近日,在2026年工业综合能效大会上,新电途重卡补能业务总监文海鹏出席并发表《AI驱动的重卡补能网络:零碳园区的绿色运输新基建》主旨演讲,围绕“构建新能源重卡充电一张网”,他提出:重卡补能不只是把站连成网,更要让网络运转起来、创造价值。从连接充电资源,到解决补能效率今年9月,新能源重卡单月渗透率达到50.28%

0评论2026-11-16288

浙江湖州印发新能源重卡规模化应用行动方案 :2030年建成重卡补能站75个以上
近日,湖州市人民政府办公室发布关于印发湖州市加快推进新能源重卡规模化应用行动方案(2026—2030年)的通知。方案指出,到2030年,新能源重卡实现规模化应用,保有量占比达到21.5%;建成零碳公路运输通道3 条、零碳运输线路5条、新能源重卡补能站75个以上;基本建成适度超前、布局均衡、智能高效的新能源重卡充换电设施

0评论2026-11-16175

四大城市公交集团与宁德时代签约
近日,本溪客运集团、常州公交集团、贵阳公交集团、兰州公交集团分别与宁德时代完成战略签约。四大公交集团覆盖不同城市能级与运营场景,将围绕动力电池供应与更新、车辆后市场服务、城市级换电网络、电池回收利用、车网互动等展开合作,让公交电动化从车辆减排走向城市能源系统协同,为城市零碳目标提供可复制路径。感谢各

0评论2026-11-13584

星云股份签署战略合作协议 携手共建平陆运河绿色智能航运体系
2026年9月18日,在第23届中国—东盟博览会,广西北港西江港口有限公司与福建星云电子股份有限公司、宁德时代电船科技有限公司、宁波绿航智汇企业管理合伙企业(有限合伙)共同签署战略投资合作协议,各方将发挥优势资源、技术,聚力打造以广西平陆运河为核心、覆盖西江全流域的自治区级绿色智能航运标杆项目,助力西部陆海

0评论2026-11-13561

国家绿色发展基金党委书记、董事长寿伟光一行莅临星云股份考察调研
2026年8月4日,国家绿色发展基金股份有限公司党委书记、董事长寿伟光一行莅临福建星云电子股份有限公司(简称:星云股份)考察调研,深入了解企业技术研发、产业布局与业务发展情况,并围绕锂电池全生命周期安全管理、新型储能设施建设、新能源汽车后服务市场业务创新等绿色产业赛道挖掘合作空间,共话绿色低碳产业高质量发

0评论2026-11-13569