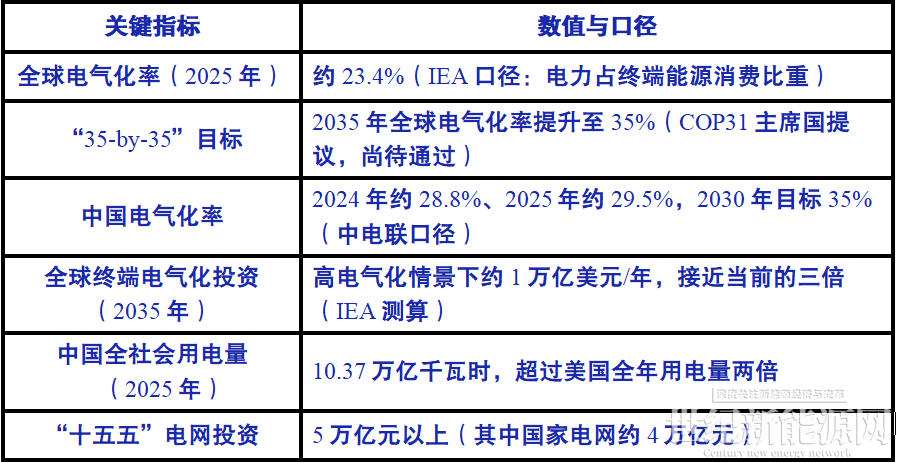
关键指标一览:
摘 要
全球正在讨论一个数字:到2035年,电力占终端能源消费的比重提升至35%。2025年全球电气化率为23.4%,达标需把年均提升速度加快到过去二十五年的四倍以上。国际能源署测算,全球发电量需在2025年约30万亿千瓦时的基础上再增逾15万亿千瓦时,增幅约五成——相当于半程再造一个全球电力系统。35%因此不是统计指标,而是一张覆盖电源、电网、储能、灵活性与终端装备的十年级工程清单。
中国在这张清单上同时占据三个位置。
1、需求端:2025年电气化率约29.5%(中电联口径,IEA口径约32%),已高于欧美主要发达经济体,2015年以来贡献全球增量的80%以上,并将2030年达到35%写入“十五五”规划,配套电网投资超过5万亿元。
2、供给端:多晶硅、硅片、电池片全球产能占比九成以上,组件八成,变压器过半,储能与逆变器居全球第一梯队,电力设备海外营收7629亿元、过去四年年均复合增速约29%。
3、规则端:充电与车网互动、虚拟电厂、柔性直流的先行验证,正在转化为标准与“体系出海”的定价能力。
风险同样清晰:35%仍是COP31主席国提议、尚未成为正式决定;重卡、航运、航空等难电气化部门拖慢节奏;贸易壁垒与出口退税退坡重构利润分配;装备行业约23%的亏损面则提醒——份额不等于利润。真正的考题不是有没有机遇,而是能否在这一轮周期完成从“电气化规模第一”到“系统输出第一”的跃迁。
一、35%从何而来:一个正在安塔利亚谈判的全球目标
2026年9月22日,国际能源署(IEA)应COP31主席国土耳其与澳大利亚的委托,发布《电气化》(Electrification)特别报告,首次系统测算全球电气化的成本、路径与影响。报告的核心度量是电气化率,即电力占终端能源消费的比重:2000年全球约16.7%,2025年约23.4%,二十五年间平均每年仅提升约0.27个百分点。过去十年,全球电力消费年均增长超过3%,接近整体能源需求增速的两倍——电,正在成为终端能源增量的唯一主角。
2026年11月,COP31在土耳其安塔利亚召开,主席国将全球电气化列为核心议题,正式发起“35-by-35”倡议:到2035年,将电力占终端能源消费的比重提升至35%。从23.4%到35%,意味着未来十年每年需提升约1.2个百分点,是2000—2025年平均速度的四倍以上。截至本文发稿,该目标仍处于国际磋商之中,尚未成为缔约方会议的正式决定;但IEA署长比罗尔已明确表态支持,并称成本、能源安全与气候三重目标正在历史性地汇合。
(一)IEA的三档答案:35%有多难
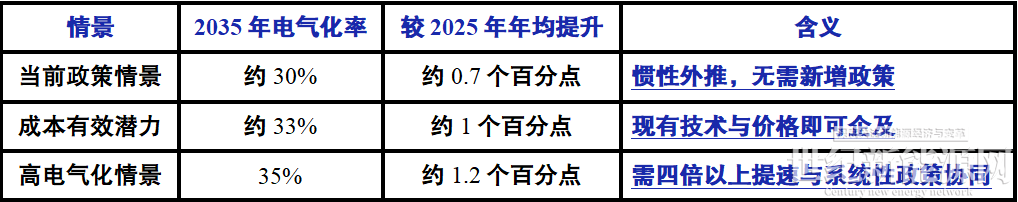
IEA在同一份报告中给出三个层次的测算。
其一,按当前政策推演,2035年全球电气化率约30%,年提升约0.7个百分点——即便“不做额外努力”,惯性增长也存在。
其二,基于2025年的技术成本与能源价格,全球已能“成本有效地”将电气化率提升至约33%——换言之,35%并非遥不可及,而是在现有技术可及范围之内。
其三,高电气化情景下2035年达到35%,需要政策、基础设施与融资的协同发力,把成本有效潜力基本吃满。
(二)为什么全球选择电气化
1、减排之外,电气化是少数能同时回应能源安全与产业竞争力的技术路径。世界可持续发展工商理事会(WBCSD)测算,现有技术已可满足全球约75%的终端能源需求实现电气化,并可替代约60%的化石燃料消费。IEA高电气化情景显示:燃料进口国到2035年可减少石油进口1500万桶/日、天然气进口1200亿立方米/年,按2025年进口价格计算,每年节省进口支出超过4000亿美元;交通、建筑、工业的二氧化碳排放较2025年下降40%,足以带动全球能源相关二氧化碳总排放进入下降通道;若再叠加低碳电源的加速扩张,减排幅度将进一步放大。
2、效率与体验的账同样清晰。按IEA以2025年全球均价测算:同样花费100美元,电动车可行驶约2310英里,燃油车仅约862英里;100美元电费可供热泵供暖42天,而同额燃气费仅供锅炉燃烧30天。热泵、电机等电动设备的能效倍数,正在把“电价更高”的单位能源劣势,转换为“服务更贵”的整体成本优势。更深一层看,IEA指出:电力目前仅占全球终端能源消费的23%,却提供了37%的有用能,支撑着创造全球46%国内生产总值的经济活动;若2035年电气化率达到35%,电力将提供过半的全球有用能——电气化的本质,是用更少的能源换取更多的服务,而且在高电气化情景下,全球家庭能源账单到2035年反而比当前低约15%。2025年,清洁电力已占全球发电量的42.6%,其中可再生能源占33.8%,约一个世纪以来首次超过煤电——电的来源越干净,电气化的减排价值越高。
【核心判断】35%的本质是一份“半程再造”全球电力系统的工程清单
IEA测算,若2035年实现35%目标,全球发电量需在2025年约30万亿千瓦时的基础上再增加超过15万亿千瓦时——增幅约五成,相当于半程再造一个全球电力系统;对应年均新增约1.4万亿千瓦时,约为过去十年年均增量的两倍,电网的扩张与现代化速度也需较过去十年提高约40%。因此,35%不是一个单纯的终端消费指标,而是一张覆盖电源、电网、储能、灵活性资源与终端装备的全产业链工程清单。谁有能力以最低成本、最快速度交付这张清单,谁就是这场转型最大的受益者——这正是“中国机遇”命题的由来。
资料来源:IEA《电气化》特别报告(2026年9月22日发布);Ember《全球电力报告》;WBCSD相关研究;COP31主席国公开文件。目标状态以本文发稿时(2026年11月)为准。
二、中国已经站在35%的前排:位置与结构
与全球平均23.4%相比,中国的电气化进程明显领先。中国电力企业联合会《中国电气化年度发展报告2026》显示:2025年中国电气化率约29.5%,较2024年提高1.4个百分点,已高于欧美主要发达经济体;2015年以来,中国对全球电气化率增长的贡献度超过80%,是全球电气化进程的主要动力源,报告预计2029年全国电气化率将超过34%。需要说明的是,该报告对2024年基数有所修订——此前《报告2025》公布的2024年数为28.8%(较上年提高0.9个百分点),与《报告2026》隐含的基数(28.1%)存在约0.7个百分点的衔接差异,引用时应注明版本。按IEA口径(剔除非能源用途、对传统生物质作不同处理),2025年中国约32%,仅次于日本与韩国的33%,居全球主要经济体前列,且是2000—2025年间提升幅度最大的大型经济体之一。
更关键的是,中国把“35%”写进了自己的规划。2026年8月,国家发展改革委、国家能源局印发《新型电力系统建设“十五五”规划》,明确电能占终端能源消费比重由2025年的30%提升至2030年的35%(预期性指标),年均提升约1个百分点(规划基期数30%与中电联测算29.5%的0.5个百分点差异属统计口径不同,不影响趋势判断),届时超出经济合作与发展组织(OECD)国家平均水平8—10个百分点。展望更长周期,中国能源体系将呈现“两个50%”——非化石能源占一次能源消费比重超过50%,电气化率超过50%。
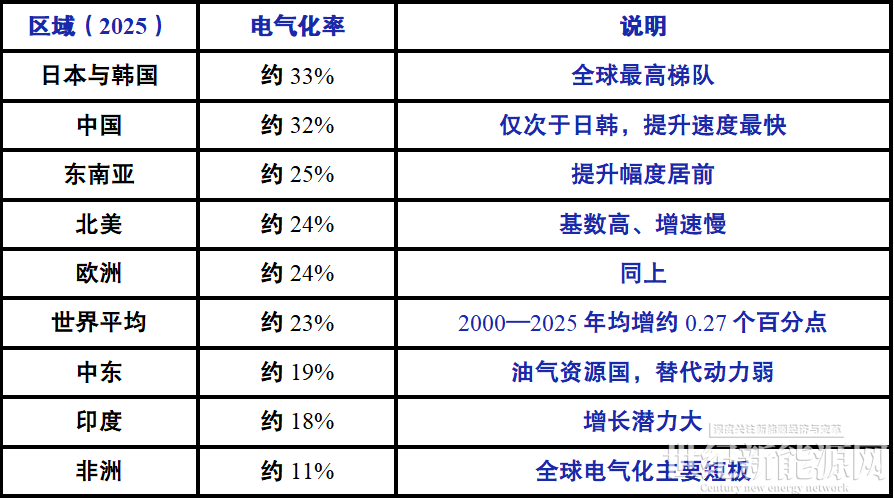
注:IEA口径与中电联口径存在差异(非能源用途、传统生物质处理等),故中国出现32%(IEA)与28.8%/29.5%(中电联)两套数据,引用时须标明口径,不宜直接比较。表据IEA报告区域统计整理。中国分区域、分行业数据另见正文,采用中电联《中国电气化年度发展报告2026》口径。
(一)区域与行业结构:梯度即空间
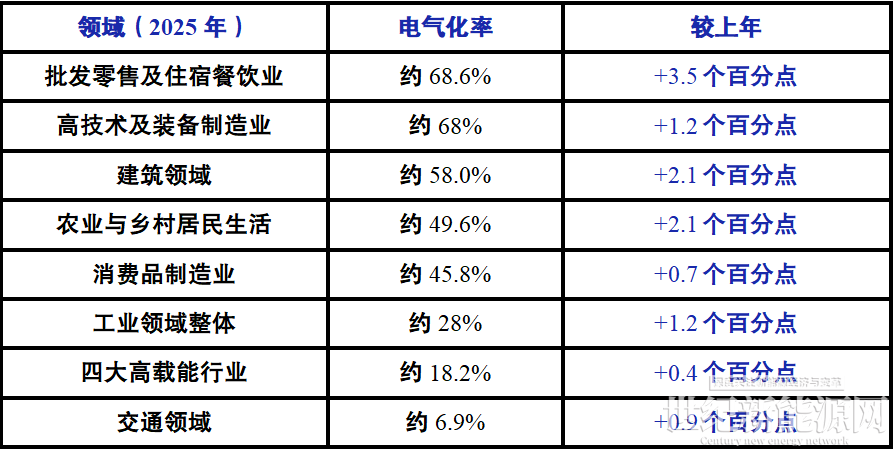
区域上呈“南高北低”格局:2025年粤港澳大湾区电气化率约41.1%、长三角约34.6%、成渝约30.2%(首次突破30%)、京津冀约23%;分大区看,东部约30.9%、西部约30.4%、中部约27.2%、东北约17.2%,全部省份均实现正增长,广东超过40%,青海、浙江、云南、江苏均超过35%。另据《报告2025》,大湾区2024年用电量总体与日本处于同一水平区间,电气化率高出日本同期约10个百分点——一个“行省体量”的经济区,电气化率已站上发达经济体最前列。
这张梯度表指向两个结论。
其一,交通(6.9%)与高载能工业(18.2%)是最大的洼地,也是2030年前每年再提升1个百分点的主力战场——电动汽车替代燃油、电炉与电加热替代燃煤燃气。
其二,高技术及装备制造业约68%的高电气化率说明,新质生产力与电气化互为因果:产业越升级,用电越集中;用电越集中,越依赖坚强廉价的电力体系。
(二)需求侧:10万亿千瓦时之后
2025年,中国全社会用电量10.37万亿千瓦时,同比增长5.0%,首次突破10万亿大关——规模超过美国全年用电量的两倍,高于欧盟、俄罗斯、印度、日本的总和;其中7月单月用电量1.02万亿千瓦时,为全球首次。中电联预计2026年全社会用电量达10.9万亿—11万亿千瓦时、同比增长5%—6%;据国网能源研究院预测,“十五五”期间用电量年均增速约5.5%,数据中心、电动汽车充换电、可再生能源制氢等新兴行业对电量增长的贡献率将超过40%。
结构变化比总量更值得关注:2025年充换电服务业用电量同比增长48.8%,“十四五”期间年均增长59.4%;信息传输、软件和信息技术服务业用电量同比增长17.0%、达1933亿千瓦时。2025年,充换电与数据中心合计的电量增量,首次超过以四大高载能行业为主的原材料制造业增量——第三产业用电量达1.99万亿千瓦时、同比增长8.2%,第三产业与居民生活用电对全社会用电增长的贡献合计达50%——中国用电增长引擎完成了从“重工业驱动”向“电动化+数字化驱动”的换挡。
供给侧同样在换挡。截至2025年底,全国发电装机38.9亿千瓦(同比增长16.1%),风光新能源占比47.3%,首次超过火电成为第一大电源;2025年新增可再生能源发电量5193亿千瓦时,已覆盖当年全社会用电增量(新能源新增发电量占新增用电量的97.1%);特高压输电线路总里程突破5万公里,规模数倍于其他国家的总和。发电量层面,2025年全国发电量约10.6万亿千瓦时,约占全球总量的三分之一。
资料来源:中电联《中国电气化年度发展报告2026》《中国电气化年度发展报告2025》《2025—2026年度全国电力供需形势分析预测报告》;国网能源研究院《中国电力供需分析报告2026》。
三、全球迈向35%,
打开多大的市场空间
35%目标若落地,全球电力系统将迎来一轮十年级别的投资周期。总盘子可以先看一个数:IEA估算,高电气化情景下全球终端电气化投资到2035年将接近当前的三倍、达到约1万亿美元。具体到中国相关的市场,可以从三个层面估算。
(一)电网先行:1.2万亿欧元与750亿美元的先声
电网是第一瓶颈。美国三大区域电网运营商已获批合计750亿美元的输电扩容项目,以765千伏超高压线路为主;欧盟2025年12月发布《欧洲电网一揽子计划》,明确到2040年电网投资需求1.2万亿欧元,其中配电网7300亿欧元。存量老化加剧紧迫性:美国55%的输电网变压器运行超过33年、接近设计寿命;欧洲40%的配电网设备服役超过40年。供给侧,美国电力变压器平均交付周期已拉长至128周(约两年半,升压变压器更长达约144周),欧洲为18—36个月,而中国为3—12个月;欧美本土扩产受制于取向硅钢等核心材料——其产能集中于中国、日本、韩国。发电侧,逾15万亿千瓦时的新增发电量若叠加清洁化要求,意味着未来十年可再生能源与储能装机的持续放量。
(二)终端装备:交通与工业是最大增量
IEA测算,约一半的居民燃料消费、接近40%的中低温工业用热,可在经济上被电气化替代。交通的差距最惊人:2025年电力仅占交通终端用能约2%,但电动汽车已占全球新车销量近四分之一——保有量替换的逻辑刚刚展开,高电气化情景下2035年该比重升至13%。这意味着未来十年,电动汽车、充电设施、热泵、工业电加热设备将进入全球性放量周期。
三个池子的性质并不相同,投资含义也不同。工业中低温热的替代空间最大,但用户分散、工艺差异大,是典型的“项目制”市场,考验工程交付与本地服务;道路交通的装备弹性最高,整车、电池、充电设施沿一条链传导,规模效应最强,但也最易受贸易政策扰动;居民取暖的热泵技术最成熟、政策补贴最普遍,却高度依赖建筑存量改造与电价机制。中国的相对优势依次递减:热泵与充电设施全球领先,电炉钢与工业电加热仍在爬坡——2025年中国电炉钢占粗钢产量约10%,而全球平均约30%;更值得注意的是,全国电弧炉产能已达约2.34亿吨、利用率却长期在50%左右——瓶颈不在设备,而在废钢价格与电价。这恰恰意味着最具弹性的内需增量:一旦绿电直连与峰时分时电价把吨钢电力成本压下来,存量电炉产能的利用率回升,就等同于零新增设备投资的电气化率提升。
(三)中国供给:占据链条大多数环节
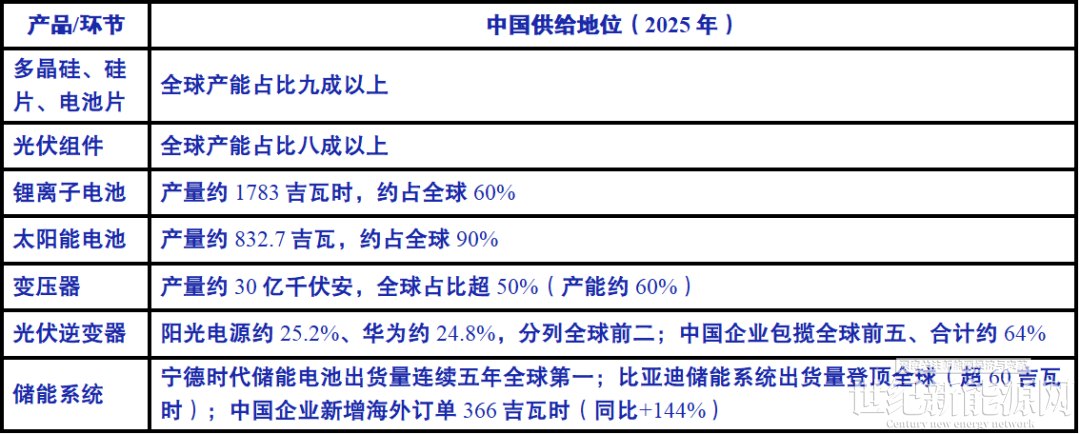
出口已先行验证。2025年,中国电动汽车、锂电池、光伏产品出口总额接近1.3万亿元,较2020年增长3.5倍;锂电池、风电机组出口分别增长26.2%、48.7%;面向全球数据中心与电网更新需求,大型变压器、储能电池等关键电工装备出口增长18.8%。变压器全年出口646亿元、同比增长超过35%,出口单价从15.8万元升至20.5万元,显示高附加值产品占比提升;2026年前四个月出口217.7亿元、再增27%。A股电力设备行业2024年海外营收约7629亿元,较2020年增长180.5%、占比升至22.5%。
注:数据来自行业协会、海关总署及公开报道,统计口径存在差异,仅作量级参考。
(四)把机遇折算成市场:一个量级测算
以上均为事实层面的证据。要回答“机遇有多大”,还需把它们折算成一个中国可及市场的量级。本文采用最保守的静态外推:以A股电力设备行业海外营收为基数(2024年约7629亿元,较2020年增长180.5%、四年年均复合增速约29%),考虑基数变大与贸易摩擦,将未来十年增速假设系统性下调——即便按基准情景年均10%(不足过去四年实际增速的四成)外推,2035年中国电力装备海外营收也将接近2万亿元,2025—2035年累计超过13万亿元。
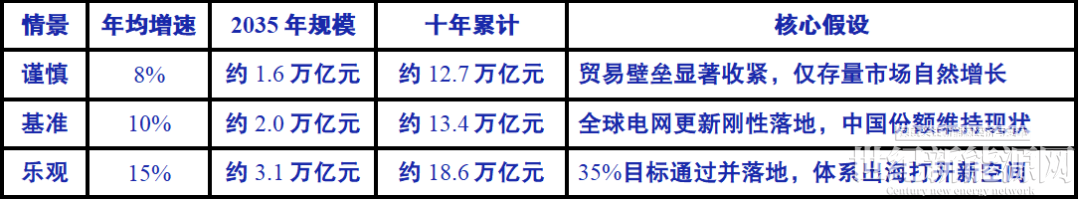
测算说明:本表为本文静态外推,仅作量级参考。方法为以2024年A股电力设备海外营收7629亿元为基数按固定增速复利外推,未考虑价格变动、汇率波动、服务与运营类收入(如海外电网股权收益)及口径变化;乐观情景隐含全球35%目标按期通过且各国不采取极端限制措施。所有增速假设均低于2020—2024年约29%的历史实际复合增速。
四、五大机遇板块:把35%翻译成生意
(一)装备与体系出海:从卖产品到“交钥匙”
中国的真正壁垒不是单点成本,而是产业链完整性与交付速度。取向硅钢产能451万吨、占全球56%,从铜材冶炼、电磁线到铁芯、绝缘材料的完整配套,使中国变压器交期维持在数月至一年,而欧美普遍超过两年。在供给缺口预计持续数年的窗口期,“确定性交付”本身就是溢价。
出口退税退坡是政策层面有意为之的升级推手:财政部、税务总局公告2026年第2号明确,光伏等产品自2026年4月1日起取消出口退税,电池产品退税率2026年4月至12月间由9%降至6%、2027年1月1日起取消。政策意图明确——推动企业从“低价换量”转向“技术溢价与品牌价值”。对企业的含义是:靠退税与价格战的红利期结束,靠系统解决方案的利润期开启。更高级的形态是“体系出海”:国家电网已在巴西、葡萄牙、澳大利亚、意大利等10个国家投资并运营13个能源网公司,且全部实现盈利——“投资—建设—运营”一体化把电气化能力转化为可持续的资产收益,而非一次性设备买卖。
(二)电网与灵活性资源:全球共同瓶颈,即共同市场
“十五五”全国电网固定资产投资将超过5万亿元,其中国家电网约4万亿元、较“十四五”增长40%;南方电网投资向万亿元迈进,预计带动上下游产业链投资约2万亿元。国内建设先行验证的系统性解法——储能、虚拟电厂、车网互动、需求侧响应——正是全球迈向35%过程中各国都将遭遇的难题。中国在国内跑通的技术组合、商业模式与市场规则(辅助服务市场、现货市场、可中断负荷),本身就是可输出的“制度性商品”。
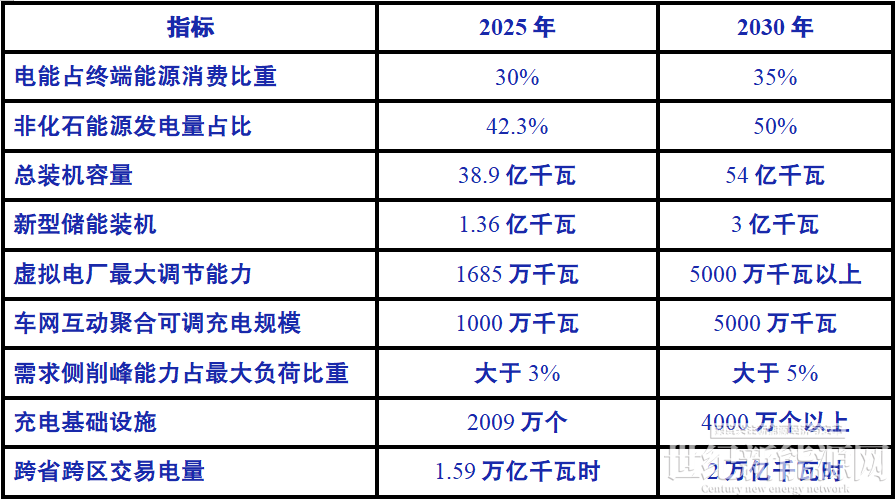
资料来源:《新型电力系统建设“十五五”规划》专栏1主要指标(预期性)。
(三)终端电动化:长坡厚雪的存量替换
交通方面,中国交通电气化率仅6.9%,但充电基础设施2025年底已达2009.2万个(同比增长49.7%),2030年目标4000万个以上、支撑超过1.1亿辆电动汽车出行,大功率超充与车网互动(V2G)进入规模化示范。工业方面,电炉钢、电加热对中低温热的替代是全球近40%可经济电气化的主战场,中国高载能行业18.2%的电气化率意味着巨大改造空间,绿电直连、源网荷储一体化正在改善“电价敏感型”改造的经济性。建筑方面,热泵承接全球约一半居民燃料的经济替代,中国是全球最大的热泵制造国。
(四)算力与电气化的共振
算力的尽头是电力。马斯克多次公开表示“芯片很快会过剩,唯独电不够用”,电力供应能力已成为人工智能扩张的硬约束——而这恰是中国相对无需发愁的问题。2025年中国10.37万亿千瓦时的电力体系、年均5000亿千瓦时以上的增量供给能力,构成AI时代算力竞争的底层优势;“算电协同”——数据中心选址、绿电直供、源网荷储一体化——正在成为新的产业组织方式。信息传输、软件和信息技术服务业用电量已占第三产业用电近10%,且仍在高速增长。
(五)标准与规则的定价权
电气化率是现代化水平与低碳进程的复合指标。率先完成场景验证的经济体,将主导下一代标准:充电与车网互动、虚拟电厂接入、柔性直流输电、绿电溯源。当全球碳边境机制逐步成型,由高电气化与绿电支撑的低碳产业链,正在成为中国制造的又一重竞争优势——中国正从国际规则的接受者,转向规则的共同制定者。
三个抓手正在成形。
其一是标准:特高压交直流、电动汽车充电接口、电化学储能安全等领域,中国方案已随工程与产品走出去,谁的标准被采用,谁的设备就获得默认准入。
其二是核算与认证:欧盟碳边境调节机制已于2026年1月起进入实缴阶段,“每吨钢、每块电池含多少绿电”从环保叙事变成了通关成本,而绿电直连与绿证追溯能力,决定中国企业能否把电气化优势兑换为价格优势。
其三是总包与运营:从单纯卖设备,转向“设计—供货—建设—运维”一体化交付,把一次性收入变为长期服务收入。三者叠加,才是“定价权”的完整含义——不是把价格定得更高,而是把规则定得更有利于自己。
【核心判断】中国机遇的三层结构
第一层是内需工程:自身从29.5%到2030年35%、再到2050年50%的路径,本身就是电网5万亿元投资加电源建设加终端改造的世纪工程。
第二层是供给出口:全球35%意味着装备需求的持续外溢,中国占据从硅料到系统的大多数环节份额。
第三层是规则溢价:标准、碳规则与“体系出海”带来的定价权。三层叠加,中国是全球唯一同时具备最大实践场、最全供给链、最快建设能力的经济体。
五、约束与风险:35%不是线性外推
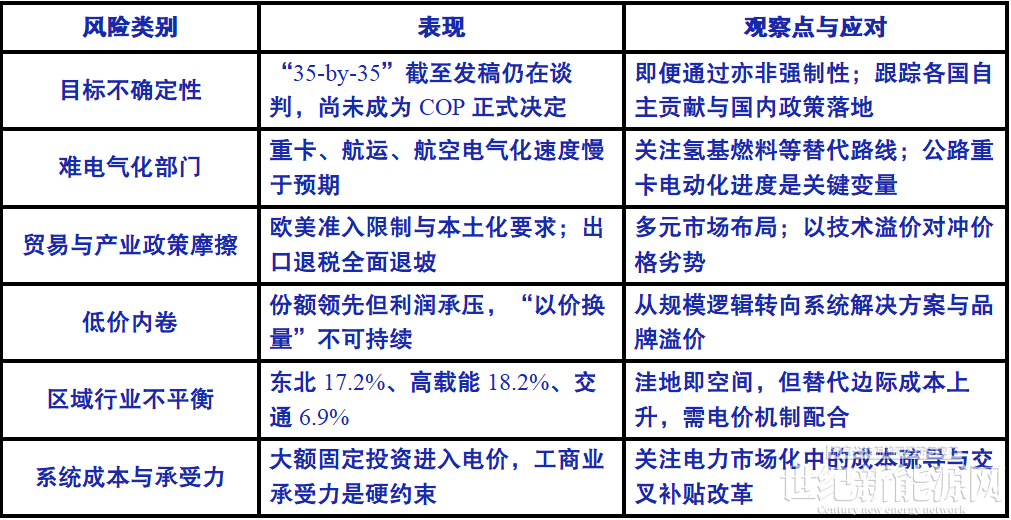
35%不是一条平滑的直线。目标状态、技术可行性、贸易环境与国内电价承受力,任何一项变化都会改变节奏。以下从两个层面展开:一是六类可观察、可量化的风险清单及其观察指标;二是国际学界对电气化节奏的四条反向提醒。
(一)六类风险与观察指标
(二)外部视角:四条学理提醒
学界与智库的提醒值得纳入判断框架:加州大学圣地亚哥分校的Victor指出,重型卡车、航运与航空难以快速电气化,贸易壁垒还可能限制设备获取;莱斯大学的Medlock强调,必须把高昂的前期系统建设成本与运营成本一并权衡;圣母大学的Grubert提醒,煤炭、油气利益格局会系统性拖慢转型节奏;布里斯托大学的Okereke则指出,低收入国家短期内化石燃料仍具经济性,需要国际资金支持。换言之,35%的达成节奏存在明显的情景风险,中国的产能与出海策略需为此保留弹性。
【风险提示】份额不等于利润,规模不等于安全
中国在多数装备环节占据全球一半以上份额,但行业亏损面与内卷式竞争并存——2025年规模以上电气机械企业亏损面约23%。全球电气化提速放大的是“需求确定性与盈利波动性并存”的结构。把握机遇的关键不在份额,而在技术溢价、交付确定性与市场多元化。
六、节奏与结论
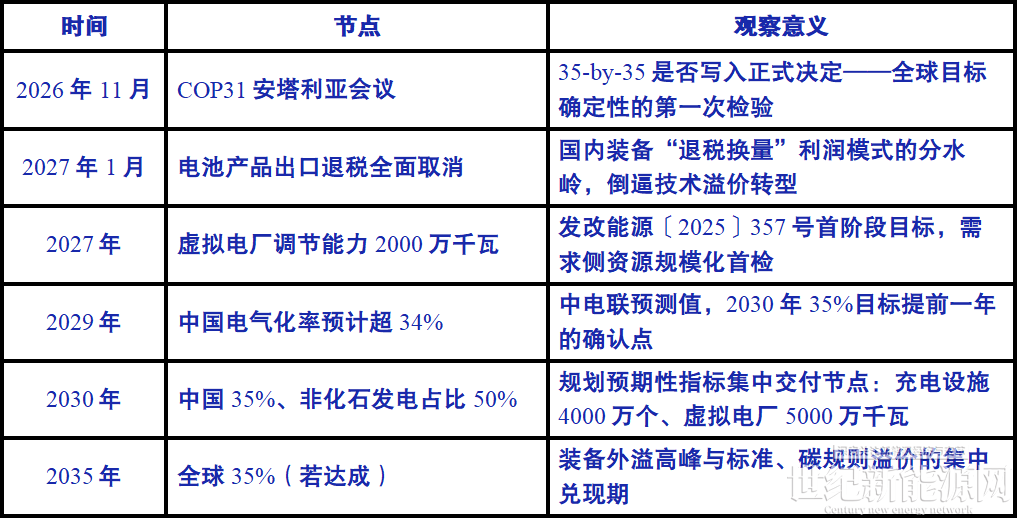
(一)2026—2035:六个关键观察节点
判断机遇的兑现节奏,与其追踪高频数据,不如盯住六个节点。它们分别对应全球目标的确定性、国内利润模式的切换点与内需工程的集中交付期,任何一个节点的走向,都会显著改变上文测算的适用情景。
(二)总体判断:从规模第一到系统输出第一
全球电气化的35%目标,把过去二十五年年均约0.27个百分点的自然增长,推向年均近1.2个百分点的工程化提速。这一跃迁的成本曲线与供给曲线,大概率将由中国决定下限:全球多晶硅、硅片、电池片产能九成在中国,组件八成,变压器过半,储能与逆变器居全球第一梯队。中国自身已把35%写入2030年规划,且已站上29.5%的起点、手握10.37万亿千瓦时的电力体系与“十五五”5万亿元的电网投资计划。
对中国而言,全球35%不是一场需要争取参与的转型,而是一场以主场身份承接的全球订单。机遇主线有三:装备与体系出海,赚全球的钱;系统与标准输出,立全球的规;终端与算力共振,育本土的势。
需要保持清醒的是节奏与利润:目标尚在谈判,难电气化部门拖后腿,贸易壁垒与内卷侵蚀回报。真正的问题不是有没有机遇,而是能否在这一轮周期里,完成从“电气化规模第一”到“电气化系统输出第一”的跃迁。
落到判断上,有三条简单的检验标准。
一看份额能否转化为毛利率:某环节海外营收占比上升、毛利率却持平或下滑,说明仍在“以价换量”,不属于真壁垒。
二看交期优势能否维持:交付快来自产业链配套,一旦取向硅钢、铜材等上游价格失控,溢价就会被上游吃掉。
三看政策依赖度:出口退税与补贴退坡之后仍能盈利的环节,才具备穿越周期的能力。
三条同时成立,才配得上“系统输出”的估值;只满足其中一条,多半仍是周期股。
数据来源:IEA《电气化》特别报告(2026年9月);中电联《中国电气化年度发展报告2026》《中国电气化年度发展报告2025》《2025—2026年度全国电力供需形势分析预测报告》;国家能源局、电力规划设计总院《2025年度中国电力市场发展报告》;国家发展改革委、国家能源局《新型电力系统建设“十五五”规划》;国网能源研究院《中国电力供需分析报告2026》;海关总署、财政部税务总局公告2026年第2号、中国充电联盟、Ember《全球电力报告》及WBCSD相关研究、COP31主席国公开文件。本文为行业分析文章,不构成任何投资建议;文中2026年及以后的目标与预测均为相应机构的预期性判断。