营收刚有点起色,裁员的大刀又砍了下来。
以色列光伏逆变器巨头SolarEdge近日确认,将在全球范围内再裁约200人,其中以色列本土占了50到60个名额。
然而没几天,公司发布三季报,净亏损收窄到840万美元。一边是财报刚刚透出一点微弱的盈利曙光,一边是新一轮的岗位削减。
一家刚宣布“转向进攻”的公司,为什么还要再砍一刀?
从“断臂”到“瘦身”
这轮裁员的消息最早由以色列财经媒体Calcalist披露,随后得到了多家媒体的证实。规模不算大,约200人,可把时间线拉长看,SolarEdge的自救之路堪称惨烈。
2024年是这家公司裁员最狠的一年。当年1月裁了约900人,占员工近16%;7月再裁400人,到了11月干脆把储能事业部整个关掉,连带韩国工厂约500名员工一并裁撤,换来每季度少花750万美元。
那一年,SolarEdge净亏损超过18亿美元,不砍业务就活不下去。2025年1月,第四轮裁员400人接踵而至。算上这次最新的200人,近三年累计约2400个岗位被抹去。
2023年底5633人的队伍,如今以色列本土只剩约2000人。
换句话说,这家曾经与Enphase在北美户用光伏市场分庭抗礼的巨头,正在用最原始的方式“砍人、砍业务、砍开支”来换取生存空间。
值得关注的是,此次裁员发生在毛利率回升、经营利润转正、现金流连续五季为正之后。裁员不再是为了活命,而是换血。
为什么还在裁?
SolarEdge成立于2006年,总部在以色列,核心产品是光伏逆变器和功率优化器。它的看家本领是“直流优化”技术。凭借这套技术,SolarEdge在欧美户用光伏市场打下了不小的江山,业务覆盖全球一百多个国家。
但成也萧何,败也萧何。SolarEdge的收入高度依赖欧美户用光伏市场,尤其是美国。而过去两年,美国的高利率让老百姓贷款装光伏的月供变贵了,需求自然往下掉,25D补贴退坡、FEOC规则悬而未决;德国EEG拟下调上网电价支持;欧洲那边则是渠道商在能源危机期间囤了太多货,后来卖不动,库存消化了大半年。两头一夹击,SolarEdge的主战场直接哑火。
再加上中国厂商用价格和一体化产品改写规则,同行一起收缩,SMA年底前再减约350个岗位,Enphase美国份额从2023年的55%掉到2025年的31.7%。
表面上看,这次裁员是为了“降本”。按照公司CFO在财报电话会上的说法,新一轮重组计划目标是每季度削减约300万美元的销货成本、200万美元的运营费用,合计每年省下约2000万美元。钱不算多,但信号很明确,在收入增长靠不住的时候,只能从成本端抠利润。
更深层的原因是,SolarEdge对短期需求并不乐观。公司给出的2026年第四季度营收指引只有2.45亿到2.75亿美元,按中值算比三季度下滑约20%。CEO Shuki Nir的原话是“近期市场持续不确定”,所以要在需求疲软的情况下“果断行动降低成本”。
另外,公司同时收缩约4000万—5000万美元年收入的低盈利区域,资源转向核心市场与固态变压器研发。200个岗位,是这场“区域退出”的人事配套。
转“正”了,但没那么光鲜
看财务数据,SolarEdge确实在好转,只是好转得有点脆弱。
2025年全年营收约8.31亿美元,非GAAP毛利率爬到23.3%。2026年一季度营收3.10亿美元,净亏损5740万;二季度营收3.462亿美元,同比增长约20%,非GAAP经营利润1020万美元,是2023年二季度以来首次转正。
值得注意的是,这1020万里有一笔1330万美元的关税收益,比经营利润本身还高,剔除后主营盈利能力依然很薄。
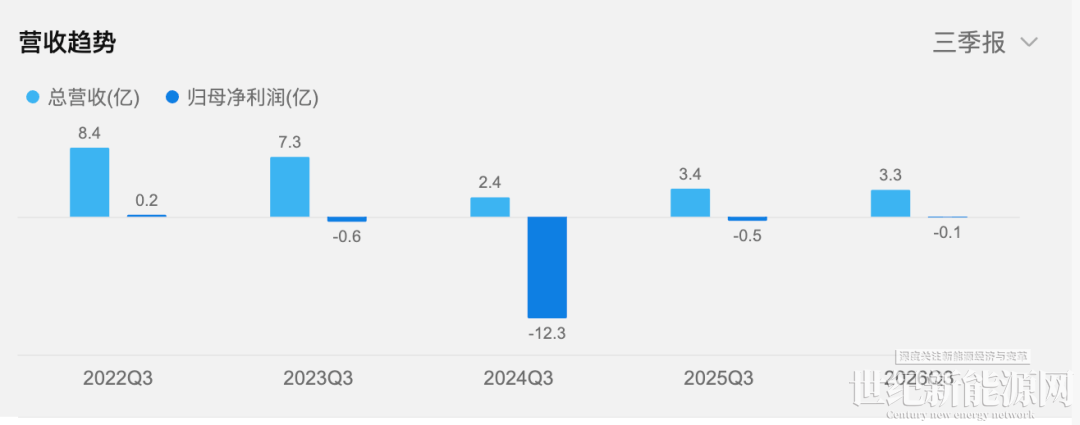
三季度这个特征更加明显。11月3日交出的成绩单显示:营收3.261亿美元,公司仍然净亏损840万美元。GAAP毛利率从27.5%跳到33.2%,非GAAP营业利润2390万,是上一季度的两倍多。
但33.2%的毛利率里含约3600万美元IEEPA关税收益,剔除后实际只有23.6%。光鲜的利润表底下,是关税退款在撑场面。
押注AI数据中心,能救命吗?
SolarEdge当然不甘心只做光伏……
把Nexis平台做成户用核心产品、把储能做成第一收入品类、把AI数据中心固态变压器从实验室推向试点,同时用美国制造和政策窗口对冲中国厂商竞争。
Nexis目标2027年初占户用销售90%;储能依托全球超400万户存量光伏系统做电池升级,渗透率仅10%,是不靠新客户就能挖的增量;AI数据中心SST计划2026年底实验室跑通、2027年试点、2028年量产,是最烧钱也最遥远的赌注。
制造端押注美国产线,德州奥斯汀户用逆变器已出口欧洲,配合欧盟限制中国逆变器项目资金的政策窗口,试图把“美国制造”做成欧洲市场的差异化卖点。短期救不了Q4那个17%到21%的毛利率指引,但方向清楚,储能稳现金流,Nexis守基本盘,SST赌2028年之后的增长。
但现实是,这些技术大多还在实验室验证阶段,完整供电系统离商业化落地还有距离。而光伏主业面临的欧美需求疲软、库存消化、中国厂商竞争,一个都没少。
AI数据中心是一张好牌,但远水不解近渴。
成本打不过,只能换战场
SolarEdge的困境,是整个欧美户用光伏产业链的缩影。
破局的方向无非几条,一是熬,等美联储降息真正传导到户用光伏的贷款成本上,等欧洲需求自然回暖;二是转,把技术积累迁移到数据中心、工商业储能等增长更确定的赛道,减少对户用光伏单一市场的依赖;三是省,继续砍掉不赚钱的业务和市场,把资源集中在有竞争优势的地方。
SolarEdge三件事都在做,但哪一件都需要时间。
第5次裁员不是“又撑不住了”,而是主动缩小战场,把有限的子弹压到三个赌注上。能否兑现,还要看四季度指引、2027年EBITDA、SST的首个试点客户、欧盟政策窗口能否变成订单。
光伏这个行业,从来不缺技术信仰,缺的是在周期底部撑到下一个春天的韧性。