摘 要
通讯基础设施是数字时代的“神经系统”,也是国家“六张网”中唯一承担全域连接、感知与数据传输功能的网络。2026年4月28日,中共中央政治局会议首次将水网、新型电网、算力网、新一代通信网、城市地下管网、物流网纳入国家顶层部署;同年9月,工业和信息化部印发《信息通信行业发展“十五五”规划》,明确到2030年信息基础设施累计投资达3.8万亿元、智能算力规模达9800 EFLOPS。在这一背景下,存量通讯基础设施改造不再仅是网络扩容的技术工程,更成为六网融合的连接中枢与价值放大器。本文界定了相关概念,构建了“通信—六网”六维赋能映射框架,剖析其在连接赋能、算网协同、共建共享、绿色降耗等方面的潜力,并提出“连接服务+共享节约+算网协同+政策与融合运营”的四元收益模型,识别出通信设备升级、光纤光缆与通信管道、数据中心互联、智慧杆塔、网络智能化运维等细分投资主线。研究表明:存量通信基础设施改造兼具政策确定性、需求刚性与融合乘数效应,是六网融合中最具外溢价值的赛道之一。
关键词:通讯基础设施;六网融合;存量改造;新一代通信网;算力网;共建共享
一、引言
经过三十余年高速建设,我国已建成全球规模最大的信息通信网络。截至2025年底,全国5G基站数达483.8万个,平均每万人拥有5G基站34.4个,实现县县通千兆、所有乡镇及95%以上行政村通5G;具备千兆网络服务能力的10G PON端口达3162万个,移动电话基站总数达1287万个。与此同时,以人工智能为代表的智能算力需求爆发,截至2025年底全国在用算力设施机架数超过1373万标准机架,智能算力规模达1590 EFLOPS,“东数西算”八大枢纽节点算力总规模达215.5 EFLOPS,枢纽节点间20毫秒时延圈已基本实现。
然而,繁荣的网络底座背后,存量资产的隐忧日益凸显:大量铺设于2G/3G/4G时代的通信管道、杆路、光缆、机房与室内分布系统已进入技术代际更替期,铜缆退网、老旧光缆衰减、管道资源紧张、站址机房不足等问题交织;与此同时,5G-A、万兆光网、算力网络与6G的演进又对网络能力提出了更高要求。如何在“不推倒重来”的前提下,通过对存量设施的集约改造释放新能力,成为行业的核心命题。
2026年4月28日,中共中央政治局会议首次提出加强“六张网”(水网、新型电网、算力网、新一代通信网、城市地下管网、物流网)规划建设,通信网作为独立一“网”被纳入国家顶层部署。在六网之中,新一代通信网具有独特地位:它既是算力网的连接骨架(数据中心互联、算力调度网络),又是新型电网、水网、城市地下管网、物流网实现数字化感知与远程控制的“神经网络”,还是城市地下管网、电力、交通等行业跨行业共建共享的主要对象。换言之,新一代通信网是六网融合的“连接中枢”,其存量改造的质量直接决定其余五网能否实现互联互通与协同调度。
因此,本文将存量通讯基础设施改造置于六网融合的整体框架下考察,回答三个问题:其一,它在六网融合中究竟扮演何种角色;其二,其改造升级释放了哪些可被量化的潜力;其三,这些潜力如何转化为可投资的商业价值。
二、概念界定与分析框架
1、“六网融合”中的新一代通信网
“六网融合”是指水网、新型电网、算力网、新一代通信网、城市地下管网、物流网六类国家基础设施网络的协同规划、共建共享与一体调度。其中,新一代通信网涵盖5G/5G-A/6G移动通信网、光纤固定宽带网、卫星互联网以及支撑其运行的通信管道、杆路、光缆、机房、室内分布系统等物理设施,是数字信息的传输底座。与其他五网不同,通信网不直接输送水或能量、也不生产算力,而是承担“连接、感知、传输”功能——这一功能使其成为唯一能够贯通并赋能其余五网的基础设施,是六网融合的“神经系统”。
2、存量通讯基础设施改造的内涵
本文所称“存量通讯基础设施改造升级”,是指对既有通信管道、杆路、光缆、基站机房、室内分布系统、数据中心互联链路及其配套设备实施的更新换代、集约共享、智能化升级与系统性提质,主要包括:
(1)老旧铜缆退网与光缆老化更新,光纤网络向50G-PON、万兆光网演进;
(2)通信管道扩容、杆路整治与农村杆线共治共维;
(3)5G向5G-A升级、基站与机房能效改造;
(4)数据中心互联(DCI)与算力调度网络建设;
(5)通信管道、管廊、杆塔与电力、市政、交通资源的跨行业共建共享;
(6)网络智能化运维与网络数据安全能力建设。它区别于“从零新建”,强调在既有网络中以“能共享不新建、集约高效”方式实现系统性升级。
3、分析框架
本文以“连接属性—赋能路径—价值转化”为主线展开:先论证通信网作为六网连接中枢的独特地位,再逐网拆解其赋能潜力,最后将潜力映射为可测算的投资收益。核心命题是——存量通信基础设施改造因而是六网融合中“外溢效应最强、赋能范围最广、复用价值最高”的工程之一,其价值不应再以单一运营商CAPEX衡量,而应置于六网协同的系统收益中考量。
三、现实动因:三重红利的叠加
1、政策红利:从行业规划到国家战略
政策演进呈现清晰的加速轨迹。2023年,工业和信息化部等十四部门联合印发《关于进一步深化电信基础设施共建共享 促进“双千兆”网络高质量发展的实施意见》,推动行业内与跨行业共建共享,鼓励电力、市政、交通等领域的杆塔、管道、管廊、隧道、光缆、机房资源向通信网络开放。2026年,新一代通信网正式纳入“六张网”顶层部署;同年9月,《信息通信行业发展“十五五”规划》落地,提出到2030年信息通信行业收入达4.1万亿元、信息基础设施累计投资达3.8万亿元、智能算力规模达9800 EFLOPS、每万人拥有5G(含5G-A)基站达50个。此外,建筑物通信基础设施建设管理持续强化,老旧小区等既有建筑更新改造须同步更新通信基础设施,为存量改造提供了刚性制度支撑。
2、需求红利:从“人人连接”到“万物智联”
人工智能、工业互联网、车联网、低空经济等新业态催生了指数级增长的连接与带宽需求。算力网的建设尤其依赖高质量通信网络——全国一体化算力网已纳入国家“十五五”重大工程,构建“八大枢纽、十大集群”格局,枢纽节点间毫秒级时延圈的达成高度依赖数据中心互联与全光运力网络。存量通信基础设施的改造升级,正是满足这一需求、避免网络瓶颈的关键。
3、共享红利:从重复建设到跨行业开放
共建共享是存量改造最具特色的红利来源。据工业和信息化部披露,电信基础设施共建共享多年来已累计节约投资超2000亿元。十四部门《实施意见》进一步将共享范围由行业内拓展至电力、市政、交通运输等跨行业领域,明确推进“一杆多用”“一塔多用”与智慧杆塔建设。通过盘活存量杆塔、管道、管廊、机房资源,可在几乎不新增占地与建设成本的情况下实现网络深度覆盖,形成“降本+增效”的双重收益。
四、“通信—六网”六维赋能映射
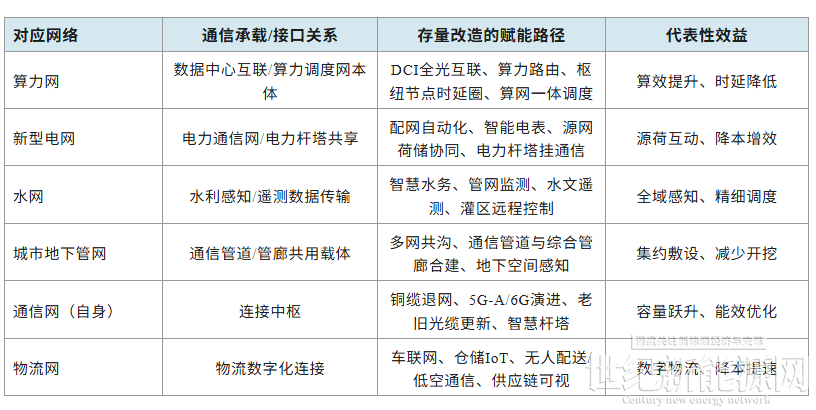
存量通讯基础设施改造对六网的赋能并非抽象关联,而是可逐网拆解的具体路径。表1汇总了六维映射框架,这是全文的分析骨架。
表1 存量通讯基础设施改造对“六网”的赋能映射
1、与算力网:从“通信网”到“算力网”的连接骨架
通信网与算力网是天然的“一体两面”。全国一体化算力网依托“八大枢纽、十大集群”布局,枢纽节点间20毫秒时延圈的达成,依赖高速率、低时延的数据中心互联(DCI)与全光运力网络。存量光缆与传输网络的升级改造,可将分散的算力中心编织为可调度的“一张网”,支撑“东数西算”与推理算力的跨区域调度,直接放大算力基础设施的投资回报。
2、与新型电网、水网、城市地下管网:跨行业感知与控制中枢
通信网是其余实体网络实现数字化的前提。对新型电网,通信网承载配网自动化、智能电表与源网荷储协同,电力杆塔与通信塔的双向共享(“一塔多用”)显著降低双方建设成本;对水网,通信网传输智慧水务、管网压力流量监测与水利遥测数据,是实现精准调度的基础;对城市地下管网,通信管道可与电力、市政管线在综合管廊内共沟合建,既减少城市道路反复开挖,又为管网生命线监测提供传输通道。
3、与物流网:万物智联的新兴场景
物流网的数字化、自动化高度依赖高质量通信。车联网、仓储物联网、无人配送与低空经济的落地,均需广覆盖、低时延的5G/5G-A与边缘计算网络支撑。存量基站向5G-A升级、机房叠加边缘算力,可使通信基础设施就近服务于物流全链条,形成“连接+算力+行业应用”的融合新业态。
五、投资规模与市场空间
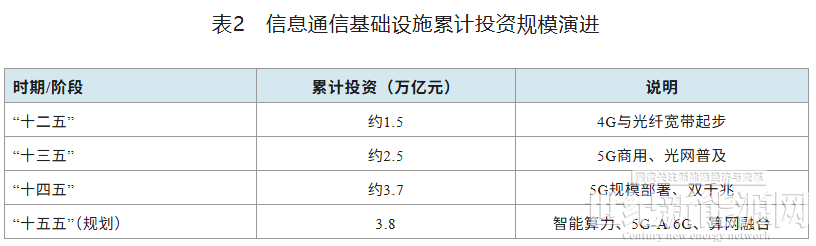
六网融合为存量通信基础设施改造打开了确定的市场空间。信息通信基础设施累计投资的历史演进与目标如表2所示。
表2 信息通信基础设施累计投资规模演进
据《信息通信行业发展“十五五”规划》等公开口径整理
从“十四五”约3.7万亿元到“十五五”约3.8万亿元,累计投资规模趋于稳定,但这并不意味着增长见顶,而是投资逻辑由“规模铺量”转向“质效跃升”——增量资金精准投向智能算力、5G-A与万兆光网、6G等更高附加值的新赛道。按《规划》目标,“十五五”期间智能算力规模将由1590 EFLOPS跃升至9800 EFLOPS、增长逾5倍,50G-PON端口达100万个、5G(含5G-A)用户普及率达95%、千兆以上宽带用户数突破3.2亿户,由此带动的设备更新、光纤光缆、数据中心互联与网络智能化需求,构成远超3.8万亿元表观投资的广阔市场空间。
六、投资价值:四元收益模型与细分主线
1、四元收益模型
传统通信基础设施的价值常被简化为“运营商CAPEX”,难以反映其真实价值。本文提出四元收益模型:
(1)连接服务收入——5G/5G-A、千兆光网、政企专线带来的持续运营现金流,需求刚性最强;
(2)共建共享节约——盘活存量杆塔、管道、管廊、机房资源并向跨行业开放,直接降低网络建设与运维成本;
(3)算网协同收入——数据中心互联、算力调度、行业专网与ICT服务,分享算力网增长红利;
(4)政策与融合运营收入——新基建、超长期特别国债、智慧城市等政策资金支持,以及通信+能源+市政的融合运营收益。四者叠加,显著改善了存量改造项目的财务可行性与抗周期性。
2、细分投资主线
表3 存量通讯基础设施改造的细分投资主线
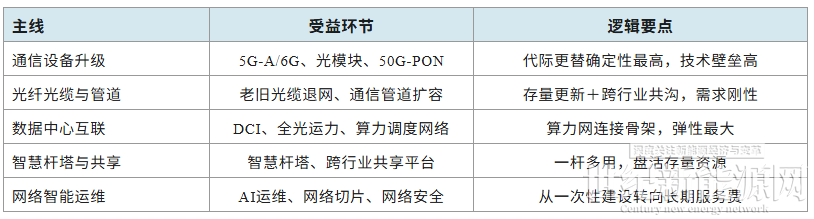
产业链传导上,上游带动光纤预制棒、光芯片、射频器件等核心元器件需求,中游集中于通信设备、光纤光缆与工程施工,下游延伸至运营商、云厂商、数据中心与行业数字化应用。相较新建项目,存量改造具有“投资集约、见效快、共享节约显著、政策支持明确”的特征,契合长期资本的风险偏好。
七、实践案例与可复制经验
跨行业共建共享已验证了“能共享不新建、集约高效”的标准化路径。十四部门《实施意见》部署了“双千兆”网络共进攻坚、农村杆线共治共维、跨行业共享示范、数字化保障提升四项专栏工程,鼓励基础电信运营企业通过同沟分缆分管、同杆路分缆、同缆分芯、纤芯置换、租用纤芯等模式推进存量杆线梳理,并推动电力、市政、交通的杆塔、管道、管廊、隧道、机房资源向通信网络开放。在农村地区,行政村通信线路违规搭挂整治与废弃线路、杆塔拔除清理同步推进,实现了网络规范与降本双赢。这些经验表明,存量通信基础设施改造的经济性高度依赖“统筹集约、跨业协同、存量优先”的系统方法,而非单线建设。
八、风险与边界
1、存量资源底数不清、跨行业标准不一,导致共享协调难度大,需以统一的数字化资源平台为前提;
2、网络技术迭代快(5G-A→6G),存量改造存在技术路线不确定性与投资时点风险;
3、通信基础设施公益性强、回报周期长,过度依赖运营商资本开支与政策节奏;
4、跨行业共享涉及产权、定价与安全责任划分,机制落地存在摩擦;
5、算力与网络投资受宏观经济、AI产业发展与能耗指标影响,需求兑现存在波动性。
九、结论
存量通讯基础设施改造升级,其核心独特性在于:在“六网”之中,新一代通信网是唯一承担全域连接、感知与数据传输功能的网络,因而是六网融合不可替代的“连接中枢”与“神经系统”。本文构建的六维赋能映射表明,通信基础设施改造不仅解决自身代际升级问题,更为算力网、新型电网、水网、城市地下管网、物流网的协同落地提供连接与感知底座。
投资价值上,《信息通信行业发展“十五五”规划》明确的3.8万亿元信息基础设施累计投资具备清晰的政策锚定;四元收益模型将单一的运营商CAPEX拓展为连接服务、共享节约、算网协同与政策运营的组合,显著提升了存量改造的项目吸引力。对投资者而言,拥有通信设备升级、光纤光缆与管道、数据中心互联、智慧杆塔与网络智能运维等核心能力的主体,更可能在六网融合的价值重估中占据先机。
参考文献
[1] 中共中央政治局部署加强“六张网”规划建设[N]. 人民日报, 2026-04-29.
[2] 工业和信息化部. 信息通信行业发展“十五五”规划[Z]. 2026.
[3] 工业和信息化部, 等十四部门. 关于进一步深化电信基础设施共建共享 促进“双千兆”网络高质量发展的实施意见[Z]. 2023.
[4] 国家数据局. 数字中国建设发展报告(2025年)[R]. 2026.
[5] 中国信息通信研究院. 先进计算暨算力发展指数蓝皮书[R]. 2025.
[6] 工业和信息化部. 2025年通信业统计公报[R]. 2026.
[7] 国家发展改革委, 国家数据局. 关于深入实施“东数西算”工程加快构建全国一体化算力网的实施意见[Z]. 2025.
[8] 住房和城乡建设部, 工业和信息化部. 关于进一步加强建筑物通信基础设施建设管理的通知[Z]. 2026.
[9] 国务院. 城市更新“十五五”规划[Z]. 2026.
[10] 工业和信息化部. 电信基础设施共建共享工作成效(累计节约投资)[EB/OL]. 2024.
[11] 中国信息通信研究院. 中国算力发展指数白皮书[R]. 2025.
[12] 国家统计局. 中国统计年鉴2025[M]. 北京: 中国统计出版社, 2025.
[13] 上海证券报. 算力网: 万亿建设空间 构筑内需新增长极[N]. 2026-08-19.
[14] 中共中央, 国务院. 数字中国建设整体布局规划[Z]. 2023.
[15] 国家发展改革委. 中华人民共和国国民经济和社会发展第十五个五年规划纲要[Z]. 2026.