摘要
行业亏损是产业政策执行过程中多重机制叠加的结果。本报告系统梳理导致制度性亏损的九重机制,按对行业亏损的制造速度、波及广度、可逆程度综合排序:政策不协同、预期不稳、政策硬着陆、执行扭曲、退出真空、软着陆失败、补贴设计缺陷、覆盖面失衡、外部冲击内溢。报告提出八条设计原则、覆盖七个环节的政策工具箱,以及光伏、锂电、风电、汽车四行业的诊断记分卡。核心结论:政策治理的优先级应指向不可归因、不可规避、不可逆的机制,跨部门压力测试、规则稳定化与政策切换的过渡期设计等制度基础设施,比单一补贴工具的调整更为基础。
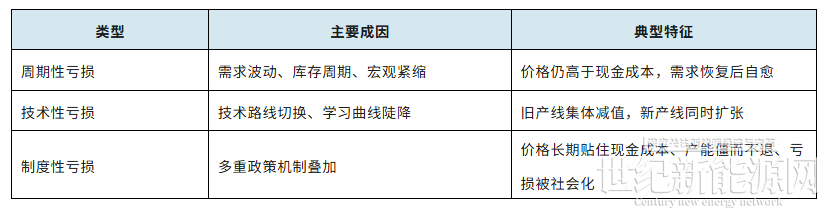
一、三类亏损的区分框架
并非所有全行业亏损都需政策干预,至少需要区分三类:
判别阈值(六条同时成立,判定为制度性亏损):
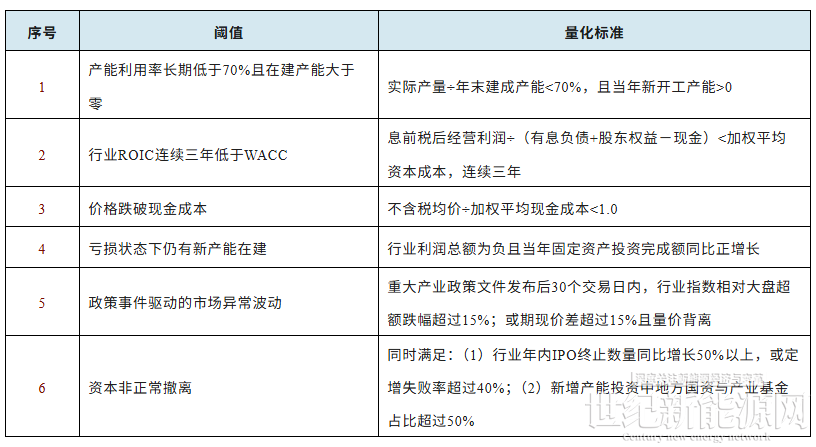
阈值5用于区分制度性亏损与周期性波动——周期性波动由需求端驱动,政策文件本身不构成价格冲击的触发点;阈值6用于区分制度性亏损与技术性淘汰——技术路线切换时资本会从旧技术退出但会进入新技术,而制度性亏损中资本是从整个行业撤离,且撤离后由国资被动接盘。
二、九重致亏机制
(一)政策不协同
1、不同部门的产业政策在同一时期同向发力,产生合成谬误。工信部推产能置换、发改委推绿电消纳、生态环境部推碳排放约束、金融监管部门收紧过剩行业信贷——每个政策单独看均合理,但叠加后企业同时承受扩产限制、成本上升与融资收紧,决策空间被压缩为零。
2、央地目标冲突加剧不协同。中央强调高质量发展,但地方干部考核仍与投资额、产值挂钩,地方有动力继续扩张产能以完成指标。工具间同向叠加同样常见:标准收紧、用地审批收紧、信贷额度收紧在同一窗口期集中落地,企业没有缓冲带。
3、光伏2024—2025年案例:制造端产能置换约束、应用端消纳受限(2025年1—10月光伏发电利用率降至94.9%,同比下滑2.2个百分点)、出口端贸易壁垒、金融端融资收紧四重力量叠加,主产业链31家上市公司2025年前三季度合计亏损310.39亿元。各监管部门均未偏离自身职责,但行业整体承受了远超单政策之和的冲击。
(二)预期不稳
1、规则频繁修订、政策信号矛盾、执法尺度波动,三者共同构成预期不稳。某行业标准三年内修订两次,企业刚按旧标准完成产线改造,新标准又要求重新设计,技改投资变成沉没成本。政策措辞在"支持""规范""严格控制"之间反复切换,企业按宽松预期做出的产能投资在收紧周期中变成过剩资产。执法层面,同一项环保法规在督察期间严格实施、督察过后放松执行,企业无法判断合规成本的长期水平。
2、预期不稳不直接制造单次冲击,但系统性缩短企业决策久期。当长期投资的规则基础不可靠时,企业的最优反应是缩短产能周期、缩减研发规划、将资产部署在规则更稳定的区域。这种行为模式一旦形成,行业亏损从阶段性现象转为结构性困局。
(三)政策硬着陆
1、政策在缺乏过渡期的情况下突然收紧或取消,企业无法通过调整经营节奏吸收冲击。典型情形包括补贴在年末骤降至零而企业已按存续预期锁定长单;能耗标准从宽松档直接跳至严苛档,大量存量产能被迫一次性计提减值;行政限产通知与执行间隔极短,企业原料采购与排产计划无法调整;贸易壁垒从个位数关税骤增至两位数,出口导向型行业短期内丧失最大市场。
2、硬着陆的本质是政策切换的摩擦成本超过企业短期调整能力。2026年4月1日起光伏产品增值税出口退税取消,行业此前已处于全链条亏损状态,报价体系需在极短时间内重构,海外客户要求降价分担,国内现金成本线被进一步击穿。
(四)执行扭曲
政策在传导链条中被层层加码、选择性执行或反向执行。中央要求"有序退出过剩产能",地方理解为"先关再说",合规产能被误伤关停,资产减值一次性计入。环保督察对国资或纳税大户网开一面,对民营企业严格执行,合规成本分布不对称。产业政策本意扶持先进技术,地方为完成招商指标将资源分配给名义先进、实质落后的项目,真正从事技术研发的企业面临劣币驱逐良币。
(五)退出真空
旧政策退出后,本应由市场机制接棒,但市场基础设施尚未建成。光伏补贴退出后,绿证交易量小、价格低、核证体系不完善,绿色溢价无法兑现。新能源全面参与电力市场(136号文)后,现货市场、辅助服务市场、容量市场建设进度不一,价格信号有了但价格发现功能不健全。理论上的破产退出通道因执行效率低、并购融资受限而堵塞,亏损产能僵而不退。
退出真空不制造亏损,但将阶段性亏损固化为长期常态。
(六)软着陆失败
1、政策通过预设退坡路径逐步退出,但退坡速度超过行业降本速度,或退坡节点与产能投放周期错位。补贴每年退坡20%而行业年度降本仅10%,企业净价格每年实际下降10%,三年累计亏损不可逆转。退坡起始年恰逢产能集中释放年,双重压力叠加导致价格崩塌。
2、柔性承诺被规避是软着陆失败的另一种表现。2025年汽车行业集体承诺"供应商账期不超过60天",部分主机厂以加大年降幅度变相抵消,左手缩短账期、右手切走利润。
(七)补贴设计缺陷
1、补贴集中于进入端,以低价土地、优惠电价、代建厂房、设备补贴等形式补固定资本。企业固定成本被财政支付后,退出阈值从平均总成本下移至平均可变成本,行业均衡价格被系统性压到现金成本附近。全行业只能覆盖可变成本、固定资本回报为负,形成全行业亏损的会计结构。
2、当产能过剩与进入端补贴同时存在时,补贴越深,均衡价格越低,行业亏损越大。这一机制在光伏行业表现充分:2022年多晶硅价格高点约30万元/吨,2026年7月跌至3.2万元/吨,跌幅近90%;2025年前三季度主产业链合计亏损310.39亿元。
(八)覆盖面失衡
政策集中支持产业链中容易被量化的环节(制造规模、装机量),而忽视制约行业盈利的隐性瓶颈(储能配套、电网消纳、回收体系、核心零部件)。光伏重制造轻消纳,装机量上升但弃光率反弹;新能源汽车政策倾斜整车厂,上游零部件利润被年降持续挤压;动力电池新建产能大量获批,回收体系政策滞后,全生命周期成本被低估。
(九)外部冲击内溢
对外政策变动通过产业链传导在国内制造亏损,国内政策缺乏对冲设计。美国232条款设定多晶硅21美元/千克最低进口价、组件0.38美元/瓦,欧盟《净零工业法案》设定本土制造比例,关税与准入壁垒直接压缩中国企业的海外利润空间。汇率升值周期中出口型企业利润被汇兑损失侵蚀。技术封锁导致关键设备与材料高价替代或产线停滞。
三、设计原则
基于九重机制的分析,产业政策设计需遵守以下原则:
第一,建立跨部门政策压力测试机制。重大产业政策出台前,须模拟与既有环保、土地、金融、贸易政策的叠加效应,评估结果作为发文前置条件。
第二,政策信号稳定化与规则立法化。核心产业规则以法规形式发布,标准修订周期固定(如每3—5年),执法尺度公开透明。
第三,政策切换设过渡期与缓冲带。新标准实施前给予不少于12个月技改窗口;补贴退坡按季度阶梯执行;重大限产或收储承诺须配套资金与执法保障。
第四,执行监督与政策评估分离。政策执行效果由独立第三方定期评估,对层层加码和选择性执行建立纠错通道。
第五,旧政策退出与新机制就位挂钩。补贴退坡与绿证交易、碳市场、电力现货市场建设进度联动,新机制未就绪则旧政策不退到底。
第六,补贴与新增产能脱钩。财政资金作用于需求侧或研发侧,不补固定资本;补贴预设日落条款与退坡曲线,退坡斜率与行业学习曲线挂钩。
第七,竞争政策优先于产业政策。反垄断、反不正当竞争、价格执法优先于产业扶持措施。
第八,重大政策出台前须进行"善意后果预演"。政策制定者须回答三个问题:
(1)如果企业按最字面意思执行这条政策,会发生什么?
(2)如果这条政策与其他三条现行政策同时生效,企业会面临什么组合约束?
(3)如果政策效果与预期相反,止损机制是什么?
无法回答这三个问题的政策,不发文、不执行。九重机制中有六重本质上属于"善意偏差"——政策方向正确、动机端正,但因缺乏后果预演而产生非预期亏损。善意不能替代压力测试,动机不能替代协同审查。
四、政策工具箱
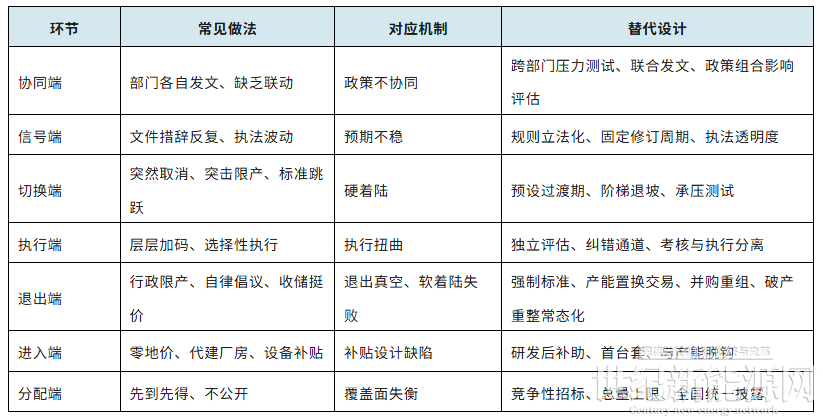
五、跨行业实证检验
(一)光伏:多重合力的叠加
1、光伏行业在2024—2026年同时承受政策不协同(制造端约束、消纳受限、贸易壁垒、融资收紧)、硬着陆(出口退税取消)、补贴设计缺陷(早期进入端补贴压低退出阈值)三重压力。多晶硅价格从2022年约30万元/吨跌至2026年7月的3.2万元/吨,主产业链2025年前三季度亏损310.39亿元。
2、纠偏路径从"反内卷1.0"(行业自律倡议,失败)转向"反内卷2.0"(三项强制性能耗国标+出口退税取消+成本通则),价格企稳至40—43元/千克区间。但行业库存仍有52万吨,接近半年需求量,说明政策底不等于价格底。
(二)锂电:退坡与产能周期的错位
2026年锂电出口退税退坡与产能集中释放年重合。装车率从2021年约70%降至2026年5月的38%(1—5月累计约30%),二三线企业产能利用率不足40%,电芯价格跌至0.24—0.30元/Wh触及现金成本线。东营绿色锂电基金(总规模12.02亿元,国资占比77%以上)、欣旺达动力C轮融资(国资出资占比超67%)等案例显示新增产能投资中地方国资参与度偏高,符合判别阈值6中"国资接盘"的信号特征。
(三)风电:标准切换与低价竞争的挤压
陆上风电不含塔筒中标均价2026年6月约为1658.92元/kW(含塔筒2103.10元/kW,海上含塔筒3107.33元/kW),整机商低价抢单保规模。新版风机安全标准征求意见后,存量机型改造认证需6—9个月,但新项目招标不等待,低价中标机组在安全性与发电量之间被迫取舍。运达股份2026年上半年营收138亿元但亏损2.49亿元,部分源于低价订单与安全改造成本的双重挤压。
(四)汽车:柔性承诺与合规工具的对比
2026年1—7月汽车行业实现利润2162亿元,同比下降20%,行业利润率3.6%;整车制造环节2026年上半年利润率约1.5%。渠道端81.9%的经销商存在新车价格倒挂。2025年集体承诺"供应商账期不超过60天"后被部分主机厂以加大年降幅度变相规避。2026年2月市场监管总局发布《汽车行业价格行为合规指南》,以禁止低于成本销售、禁止价格串通的方式将约束从道德倡议升级为合规义务,25.6%的经销商反馈价格倒挂有所缓解。
六、诊断体系
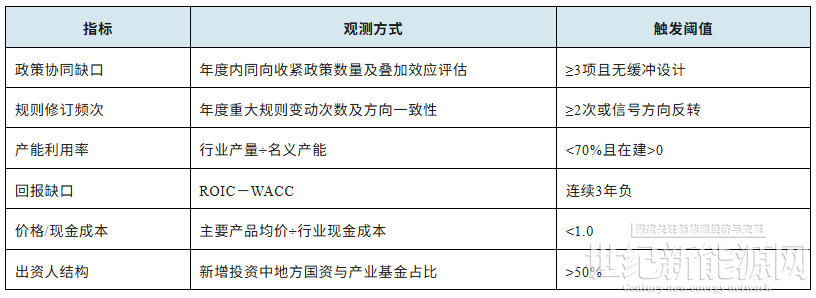
1、结构端(先行指标)
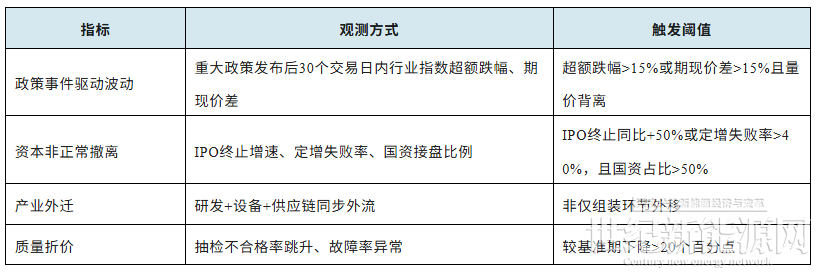
2、结果端(确认指标)
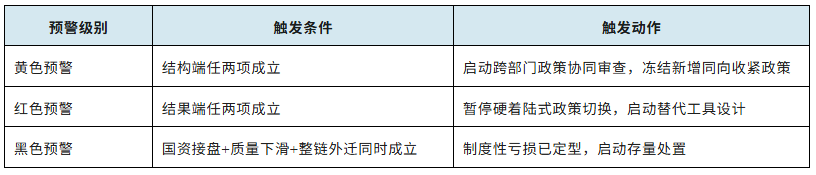
3、记分卡
七、结论
1、避免全行业亏损,不是简单地"少补贴"或"多补贴"的问题。行业亏损是多重政策机制共同作用的结果——政策不协同让企业同时承受多方向压力却无处归因;预期不稳缩短企业决策久期,将投资行为推向短期化;硬着陆在缺乏过渡期时制造断崖式冲击;执行扭曲使政策意图在传导中变形;退出真空延长亏损周期;软着陆失败源于节奏错配;补贴设计缺陷压低退出阈值;覆盖面失衡造成产业链利润分布失衡;外部冲击内溢将海外政策变动转化为国内亏损。
2、治理的优先级应指向不可归因、不可规避、不可逆的机制。跨部门压力测试、规则稳定化与立法化、政策切换的过渡期与承压测试,这些制度基础设施比单一补贴工具的调整更为基础。当政策可信度本身成为生产要素时,保护规则的可预期性就是产业政策的第一要务。
附录:关键指标口径与数据来源
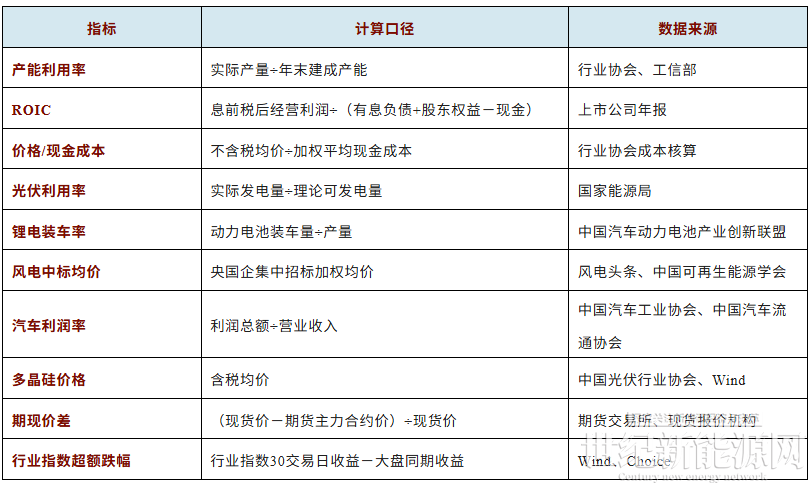
本报告所引数据均来自公开信息,包括相关行业协会、主管部门公开文件及主流财经媒体。统计口径以原始发布为准。