一、引言:从“有数据”到“有产权”
1.1 政策节点:首批数据产权“身份证”发放
2026年9月20日,我国首批数据产权登记凭证正式发放,56家企业和机构取得相关数据持有权、使用权和经营权的有效证明,标志数据资源确权从制度设计走向凭证化落地。有登记需求的主体可在北京、上海、深圳三地的数据交易所完成登记,登记后获得的“身份证”可用于数据交易、数字贸易等多类场景。政策层面的支撑也已明确:《“十五五”规划纲要》提出构建全国统一的数据产权登记体系,以数据产权登记为无形资产出具身份证明,推动数据要素价值释放。
就电力行业而言,已得到官方确认的是:首批56份凭证中,电力行业有2家单位入选,均在中国电力企业联合会统筹的电力企业数据资产梳理及评估试点中产生——华能招采数字科技有限公司登记的“全国能源行业供应商商务指标评价数据集”,与国网辽宁省电力有限公司辽阳供电公司登记的“电力营商环境服务数据集”。华能招采的产权主体为华能招采数字科技有限公司,权利类型为持有权、使用权、经营权,数据范围为2023年11月30日至2026年02月28日,有效期限为2026年06月09日至2027年06月08日;其数据资产登记证书显示数据来源为自行生产、衍生数据,流通类型为内部流通共享,更新频率为每天。
这一细节对本文的研究视角具有直接意义:首批凭证是确权里程碑,尚非交易变现的实证。华能招采数据集的流通类型为“内部流通共享”,说明当前阶段电力数据资产的核心价值首先体现在内部降本增效与资产确认,对外交易变现仍处于起步阶段。
1.2 问题的提出
电力行业具备数据资源规模化的天然条件:数据采集标准化程度高、采样频率高、覆盖全量用户与设备。但“拥有数据”不等于“拥有可估值、可交易、可融资的资产”。电力企业数据资源到底值多少钱、能盘活多少资产、能产生多少利润,目前缺乏统一的测算口径。本文尝试从产业研究视角建立估值框架,厘清各口径的适用边界,而非给出单一的精确估值结论。
二、三个不可混用的估值口径
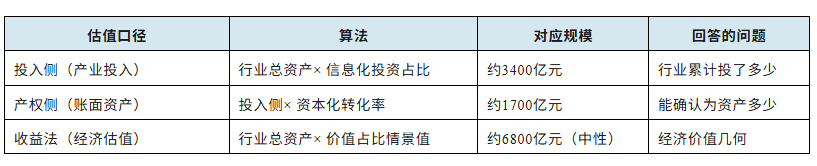
本文提出三套估值口径。三者不是对同一事物的三种算法,而是分别对应“投入了多少”“能入账多少”“值多少”三个不同问题。产业研究视角的价值,正在于把这三个问题分开讨论。
2.1 投入侧口径:约3400亿元
以国家统计局规模以上工业口径为基数:2025年末电力、热力生产和供应业总资产约33.96万亿元,该口径采用企业合并报表,自动消除了集团间的重复投资,不含大量小微个体光伏项目与部分未入规的配售电主体,是行业研究中最通用的口径。
按行业经验,电力企业信息化投资约占总资产1%。据此测算,电力行业数据业务相关累计投入约为:
33.96万亿元 × 1% ≈ 3400亿元
这一口径衡量的是“投入了多少”,不含任何资产确认或价值评估的含义。
2.2 产权侧口径:约1700亿元
从投入侧口径压缩到产权侧,需要扣除不能资本化的部分。《企业数据资源相关会计处理暂行规定》要求:开发阶段支出可以资本化,研究阶段支出必须费用化。一套信息化系统中,硬件采购、前期调研与咨询等支出属于研究阶段或固定资产范畴,只有数据治理、脱敏加工、模型开发等开发阶段支出可以确认为无形资产。
3400亿元 × 50%(资本化转化率保守口径)≈ 1700亿元
这一口径对应的是可以登记、可以确认、可以入表的那部分资产。需要强调:服务器、存储、网络设备、智能电表、电力通信网等硬件属于固定资产,不是数据产权登记的对象;产权登记凭证上记载的是数据集本身,而非某型号服务器。把硬件计入数据资产,在会计与产权层面均不成立。华能招采首批凭证的对象正是数据集,而非承载数据的硬件设施。
2.3 收益法口径:约6800亿元(中性情景)
收益法将数据资源的综合经济价值折现计入,包括调度数据、负荷数据、用户用能数据、设备状态数据、风光功率预测数据集等,把内部降损、现货市场优化、碳管理、对外数据产品、风控增值收益折现,并做合规折价与时效衰减折价。按行业情景区间1.5%—3%测算:
下限1.5%:33.96万亿元 × 1.5% ≈ 5094亿元
中性2%:33.96万亿元 × 2% ≈ 6792亿元
上限3%:33.96万亿元 × 3% ≈ 10188亿元
中性参考值约6800亿元。这是基于收益法的情景测算,不是财务入账金额,其结论弹性大、取决于合规折价与时效衰减折价的取值,不能作为账面资产使用。华能招采数据集“内部流通共享”的流通类型,也从实证层面印证了收益法估值的情景属性。
三、口径之间的关系与核心结论
三个口径的差异不是矛盾,而是同一批数据资源在“投入—确认—价值”三个层面的不同表达,类似一套房产的“累计投入—账面净值—市场估值”三者并存。
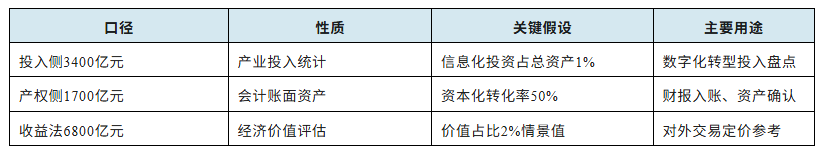
核心结论:电力行业可确权数据资产(产权侧)约1700亿元量级;产业投入口径约3400亿元;收益法经济估值口径约6800亿元(中性情景)。三者必须并列使用、明确标注,不可互相替代,也不可加总。
四、估值难点的四重约束
4.1 定价机制的死循环
成本法算不清隐性价值,收益法缺少可比锚点,市场法没有足够的成交样本。数据交易的产品单价多为千元至万元级,样本量小且无成交记录,难以反推行业总收入与稳定比率。首批电力数据凭证以“内部流通共享”为主,进一步压缩了可观察的外部交易样本。
4.2 比率缺乏行业统计
信息化投资占比1%、资本化转化率50%、收益法价值占比2%,这些比例均为经验值估算。已披露的可参考数字之间差异极大,例如不同企业数据资源入表规模相差数十倍,无法据此形成统一的行业折算系数。华能招采作为能源行业招采领域首批入选单位,其数据资产的计量方式亦未公开,难以作为行业基准。
4.3 入表对利润表的双向影响
资产确认与利润侵蚀同时发生。以约1700亿元产权侧资产按5年摊销计,年摊销额约为340亿元量级,会逐年进入成本。只算资产增加、不算摊销侵蚀,会得出片面结论。
4.4 数字不可混用
行业中存在若干容易误用为“数据资产交易收入”的数字,需在分析时严格排除:

五、盘活路径与利润来源
5.1 企业侧四条增收路径
1、从一次性交付改为订阅收费,提升收入的持续性与可预期性。
2、聚焦买方难以替代的判断与决策能力,而非提供可替代的数据本身。
3、将合规能力(脱敏、标识化、确权)本身产品化,对外输出。
4、以产权登记凭证撬动融资,降低资金成本,而非依赖交易直接获利。
5.2 可验证的利润测算方向
相比估算行业级利润,企业自身可验证的路径是测算融资成本节约。以数据资产入表后融资利率下降数十至百余个基点为假设,按授信额度与期限可测算年度节约额——这一数字虽然不大,但可验证、可归因,能够写入汇报材料。行业层面的年利润规模目前缺乏可靠基数,不宜给出具体数值。
六、政策与交易机制建议
6.1 政策侧:三项基础工作
明确产权登记凭证的权属效力与对抗范围,使凭证具备可识别的法律地位。
打通公共数据授权运营与登记凭证之间的重复审查环节,降低企业合规成本。
建立电力行业级的数据分类分级标准,为估值与交易提供统一基础。
6.2 机制侧:四个关键设计
统一收费与结算规则,明确登记与交易环节的费用标准。
建立可参考的成交价格库,为收益法估值提供可比锚点。
将审查意见转化为公开的规则指引,提升透明度与可预期性。
推动登记凭证在不同场景间的互认,从原则走向可操作。
七、结论与口径说明
本文以行业总资产33.96万亿元为基数,锁定了三套估值口径:投入侧约3400亿元、产权侧约1700亿元、收益法中性情景约6800亿元。三者分别对应投入统计、会计确认与价值评估,不可互相替代,也不可加总。首批电力数据产权凭证的发放,以及华能招采、国网辽阳两份数据集的入选,标志着电力数据资产进入可登记、可确权的实证阶段;但其“内部流通共享”为主的流通属性,也说明对外交易变现仍处起步,这正是本文采用产业研究视角而非单一会计口径的原因。
需要明确的三点口径限制:
第一,信息化投资占比1%与资本化转化率50%均缺乏权威行业统计,本文将其作为分析假设使用,不代表行业统计结论。
第二,收益法口径的价值占比2%为情景假设,且合规折价与时效衰减折价的具体系数未量化,结论弹性较大。
第三,本文提出的估值规模均为数量级参照,不是精确统计,文中均已标注“量级”或“情景测算”字样;本文不构成资产评估报告或投资依据。