引子: 一个每天发生在广东中午的场景
粤西的某个晴天午后。集中式光伏满发,海上风电也在出力,本地负荷却处在全天腰荷 ,外送通道接近满载。调度台上下达指令 :压出力。十几分钟内,几个场站把出力从满发降到限额以下,甚至归零。
系统稳住了。电网安全了。用户没有停电。
然后问题来了:这段被让出去的电量,谁付钱?
答案是:没人付。
在现行规则下 ,火电把出力从 100%压到 40% ,叫 “深度调峰” ,有补偿标准;风光把出力从 100%压到0,叫“弃电” ,补偿为零。
同一类系统贡献,两种定价待遇。
一、结论:应该拿但不是“赔钱”,是“定价”
先把立场摆清楚,也先把话说对。
主张风光拿容量类费用,理由不是“我们弃电亏了,所以要赔偿”。这个理由一出口就会被驳回,因为买卖电本来就有赚有赔,亏损不是要求补偿的充分条件。
真正的理由是这一条:
风光交出了一种系统需要的、可被调度、可被依赖的能力,而这种能力至今没有被标价。
没有被标价,意味着它在市场的账本上是零。而一个被系统性需要、却定价为零的东西,只会有两个结果:要么没人愿意再投资它,要么所有人都用扭曲的方式绕开它——今天的负电价抢报,就是后者。
所以这篇文章要论证的不是“补贴新能源” ,而是让市场的账本变完整。
二、被误解的“容量费”:它买的到底是什么呢
反对者手里最有力的一张牌,是国家发改委、国家能源局《关于完善发电侧容量电价机制的通知》(发改价格〔2026〕114 号)给出的定义:
“可靠容量是指机组在全年系统顶峰时段能够持续稳定供电的容量。”
按这个定义,广东的光伏在系统顶峰的晚高峰出力趋近于零,确实不合格。看上去,风光的容量费诉求在第一步就输了。
但把同一份文件往下读一段,会读到另一句话,那才是容量机制的真正内核:
补偿标准“以弥补市场边际机组在电能量和辅助服务市场不能回收的固定成本为基础”。
请留意这里的因果结构。容量机制要解决的,从来不是“谁能在顶峰发电”这个技术判断题,而是一个更根本的经济缺陷:电力现货市场按边际成本出清,只能给变动成本定价,给不了固定成本和“可用性”定价。因为价格信号天生残缺,才需要额外设一个容量机制来补上。
于是真正该问的问题就变了。不是 “风光能不能顶峰” ,而是——
风光有没有因为服从系统需要,而无法在电能量和辅助服务市场回收固定成本?
答案是:有,而且是制度性地、持续地有。
更能说明问题的是广东自己的文件。《关于调整我省煤电气电容量电价的通知》(粤发改价格函〔2025〕1254 号)给火电涨价的理由是这么写的:
“随着我省风电 、太阳能发电等新能源项目全部进入电力市场 ,煤电 、气电机组逐渐向基础保障性和系统调节性电源并重转型,更多地发挥支撑调节作用。”
请注意这段因果:因为新能源进了市场→火电的发电空间被挤占→火电转型为调节性电源→所以给火电容量电价。
逻辑链完全成立。那么把它平移一次:
因为系统安全与调节需要→风光的发电空间被挤占→风光事实上承担了调节性角色(可弃、可控、可爬坡)→所以?
两条链条的经济性质完全相同,差别只在技术原因。如果承认“因系统需要而牺牲发电小时数”是一种应被计价的贡献,就没有理由只承认火电的那一次。
三、最硬的一条:同一种让路,两种定价
把广东现行规则摆到一张表里,不对称之处一目了然。
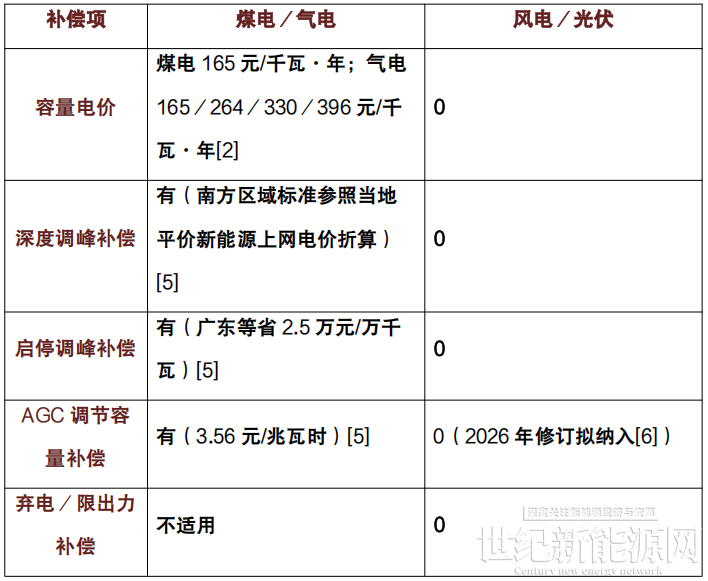
这张表里最刺眼的一处,是南方区域深度调峰补偿标准的取值方式:它参照的是“当地平价新能源项目的上网电价”[5]。也就是说,制度用新能源的电价,去度量火电让出空间的调节价值;而新能源自己让出空间的调节价值,是零。
再补一个细节:南方区域“两个细则”明确规定,适用容量电价机制的煤电、气电机组不再给予辅助服务补偿[5]。这条规则说明设计者已经在处理“火电可能拿多了”的重复补偿问题——那么在防止重复补偿之前,能不能先回答一个问题:
风光有没有拿到过第一次补偿?
四、“负电价已经补偿你了”——这个反驳不成立
最常见的反对意见是:现货市场已经给了价格信号,你报负价是自愿的商业选择,怨不得别人。
看广东 2026 年上半年的实际数据(《2026 广东电力市场半年报告》)[3]:
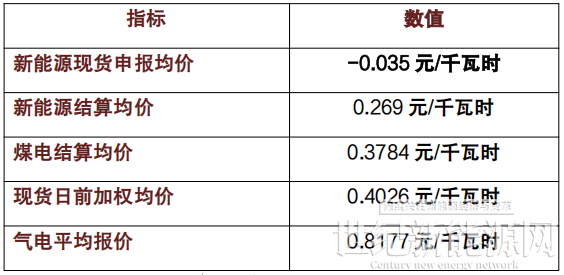
这不是“价格信号在奖励弃电” ,这是价格信号在惩罚弃电。企业报负价,是因为“少亏一点总比白白弃掉强”——是止血,不是盈利。把“少亏”说成“已被补偿” ,逻辑上说不通。
更关键的是因果方向。行业里已经形成一个恶性循环:
新能源拿不到任何容量兜底→为保利用小时数只能在午间报地板价抢量→整体现货价格被压低→火电为保中长期足额出清被迫跟价→价格信号失真→新能源结算价进一步承压。
不给容量补偿,本身就是制造报价扭曲的原因之一。如果有一笔与出力脱钩的稳定收入,新能源就不必用负价换发电量,价格信号反而会变干净。
最后一个反驳点:用“现货价格已经给信号了”来否定容量补偿,等于用容量机制本来就要解决的那个问题,去否定它的解决方案。114 号文正是承认了 “ 电能量市场收不回固定成本” ,才单设容量机制。
五、“主动”两个字,恰恰是最该给钱的理由
有一种辩解是这样的:既然是“主动”弃电,那就是企业自愿行为,自愿行为不该索要补偿。
这个说法把“主动”理解反了。
在电力系统的语境里,“主动响应调度指令”不是放弃权利,而是提供服务。它比被动停机更像一种服务,而不是更不像——因为它意味着场站已经具备了可观测、可控制、可考核的能力,并愿意按系统需要让渡自身收益。
《电力辅助服务市场基本规则》( 发改能源规〔2025〕411号)确立的原则是“谁提供、谁获利,谁受益、谁承担”[4]。按这条原则,提供下调能力的主体应当获得收益,而不是被默认无偿。
至于钱从哪来,114号文已经铺好了通道:容量电费与可靠容量补偿费用纳入当地系统运行费用[1]。弃电的受益者是全体电力用户——系统稳定、频率与电压安全、避免停电事故——由用户侧疏导,逻辑闭环成立,也不是让火电让利。
补一句法理:被动的行政征用都要补偿,主动提供服务反而不给,这在道理上是讲不通的。
六、不标价,就没有价格发现:系统其实在花更贵的钱
现在弃电是“命令式”的。调度下令,场站执行,成本停留在企业的内部账上,市场看不见。
后果有三层。
第一层,调度无法做真正的经济比较。调度机构看不到“让某片光伏弃 20%”的价格,就无法与“让某台煤电压到40%”做同量纲比较。没有价格,就没有优化。
第二层,可控能力缺乏投资信号。要让风光具备“可精准弃、可快速弃”的能力,需要真金白银的投入:AGC/APC 改造、功率预测系统、构网型控制、场站级储能、通信与计量。如果这套能力
被调用时不产生任何收入,理性投资者只会做一件事——不投。系统未来需要的调节资源,就这样被自己掐掉了投资来源。
第三层,风险成本最终还是用户买单。收益不稳定,融资成本就会上升;融资成本上升,会体现在新项目的报价里。今天的“不花钱” ,是明天的“更贵”。
反过来看,一旦把可控弃电定价,新能源会主动申报真实的弃电成本曲线,调度机构就能在“火电深调”与“风光弃电”之间做真正的经济比较。而且风光的下调在物理上极其优质:零燃料、零额外排放、无设备折损、响应速度快于火电深调。让这份能力进入价格体系,对系统是有利的。
七、国际上已经有现成答案
这不是凭空设想。
PJM、英国等成熟容量市场,普遍按容量信用/ELCC(有效承载能力 )折算给风光容量费——承认它有价值 ,只是折算系数低;澳大利亚 NEM 对受限出力的机组设有约束补偿机制。
也就是说 ,争论的焦点从来不是 “要不要给” ,而是 “给多少、怎么算”。
八、落到可操作:三条主张
主张给钱,不等于主张照搬火电标准。以下三条才是能拿上台面的方案。
主张一:把容量价值从单维度扩展为双维度。
不是“顶峰能力”一个口径,而是顶峰能力+可下调/可调度能力。广东接下来大概率要建立省级可靠容量补偿机制(现货市场已于 2026 年转入正式运行[7],114号文要求现货连续运行地区有序建立该机制[1]),正好是设计对这套口径的窗口期。
主张二:优先走辅助服务通道。
把可控弃电包装为辅助服务品种——下调备用、AGC 下行调节、爬坡下行——依据 411 号文“谁提供、谁获利”[4]定价。这条路已经有了现实进展:南方区域“两个细则”2026 年修订征求意见稿已明确将独立储能、新能源纳入 AGC 调节容量补偿并统一计算标准[6]。口子已经开了,接下来是做实价格水平。
主张三:容量侧优先突破集成融合类项目。
国家能源局 2025 年 11 月《关于促进新能源集成融合发展的指导意见》已提出“探索将符合条件的新能源集成融合项目纳入容量补偿范围” [8]。配储、一体化、具备调节能力的项目,是最现实的突破口;先破点,再扩面。
同时 ,主动接受两项对价( 这一点很重要 ,会让主张更可信):
1、不重复补偿——拿了容量类费用,就不再拿同类辅助服务补偿。南方区域对煤电、气电已有此先例[5],风光照此办理即可;
2、接受考核——拿了容量费就要接受顶峰能力与可调度能力考核,未达标按规定扣减。114 号文已明确要求从严加强容量电费考核[1],风光不应例外。
九、预判三个必然的质疑
质疑一 :“容量费买的是顶峰能力,弃电发生在低谷,方向反了。”
容量机制要补的洞 ,是 “ 市场给不了固定成本和可用性定价” ;“顶峰能力”只是当前采用的折算口径,不是容量价值的全部定义。既然要建机制,就该把口径设计对,而不是让一个不完整的口径,永久排除一类已经存在的贡献。
质疑二: “光伏 ELCC 极低 ,折算下来也没多少钱 ,争它干嘛。”
承认金额有限。但真正要争的是定价原则和投资信号,不是当期收益。而且海上风电在广东晚高峰具有一定同时率,风电的容量信用明显高于光伏。更要紧的是:金额小,不等于应该为零。定价为零,等于在制度上宣布“这种能力不是商品”。
质疑三: “会推高用户电价。”
第一,接受不重复补偿的对价,增量有限;
第二,容量费用进入系统运行费用,与电量价格解耦,反而有助于让现货价格回归真实的短期边际成本——这正是114号文配套政策的方向[1]。把容量成本从“扭曲的电量价格”里挪到“透明的容量价格”里,不是涨价,是让价格说实话。
十、结论
广东目前有超过 6700 万千瓦的光伏装机[3],中午时段的低价与限出力,已经从偶发变成常态。粤西的湛江、阳江、茂名一带,因为集中式光伏与海上风电装机巨大而本地负荷有限,成了低价与弃电的高发区[3]。
这个行业的账本里,有一栏一直是空的。
系统花钱买的从来不是电量——是 “在需要的时候能被叫得动”的能力。火电的这份能力已经被定价了,容量电价每年每千瓦165元;风光的这一份,还挂在账外,靠 “报负价少亏一点”来自我消化。
让它进表,不是给新能源发补贴。
是让市场的账本变完整。
那些被弃掉的电量,从来都不只是损失。它们是系统每天在免费征用的一种容量。
参考资料
[1]国家发展改革委 国家能源局. 关于完善发电侧容量电价机制的通知(发改价格〔2026〕114 号).
[2]广东省发展改革委 广东省能源局 国家能源局南方监管局. 关于调整我省煤电气电容量电价的通知(粤发改价格函〔2025〕1254 号).
[3] 广东新能源为何报负电价(引广东电力交易中心《2026 广东电力市场半年报告》).
[4]《电力辅助服务市场基本规则》(发改能源规〔2025〕411 号).
[5]南方区域“两个细则”主要修订条款(2025 年 1 月 1 日起实施).
[6]南方区域“两个细则”部分条款修订(2026 年征求意见稿).
[7]《中国能源报》 :截至 2026 年 3 月,广东等 7 省份省级电力现货市场已正式运行.
[8]国家能源局. 关于促进新能源集成融合发展的指导意见(2025 年 11月).