近日,特斯拉公布2026年第三季度财报,报告期内公司实现营收280.5亿美元,与去年同期基本持平;净利润7.87亿美元,同比下降42.7%,环比下降29.5%;总毛利率19.6%,同比提高1.6%。汽车业务承压的背景下,能源发电与储能板块仍是财报中最值得单独拆解的部分。
三季度,特斯拉能源发电与储能板块营收28.8亿美元,同比下滑16%;储能装机13.7GWh,同比上涨近10%,环比增长1.5%;毛利率则提高至33.1%。营收下降而毛利率上升,主要受到关税退款等会计调整因素影响。管理层在电话会上解释,储能毛利率环比大幅抬升,一部分来自关税退税确认,另一部分来自与供应商就电芯质保费用达成协议后的冲减调整,属于阶段性一次性利好,不能简单视为经营层面的持续改善。
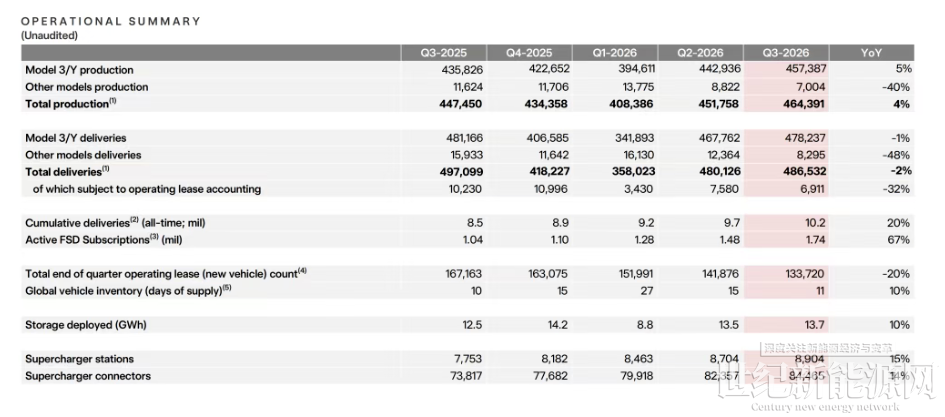
从交付规模看,13.7GWh是特斯拉历史上第二高的单季储能交付量,储能订单与积压量也创下历史新高。2026年前三季度,特斯拉储能部署量已达36GWh,全年有望超过2025年的46.7GWh。马斯克也在电话会上表示,储能需求持续旺盛,2027年交付的Megapack储能柜基本已经售罄,公司正以最快速度扩产,并预计该业务毛利率将大幅提升。
产能方面,特斯拉已在美国加州、得州和中国上海临港形成三大储能生产基地。随着得州Megafactory正式投产,其规划50GWh Megapack产能,叠加加州40GWh和上海20GWh,Megapack总规划产能达到110GWh/年。
其电芯环节也在推进自产,内华达工厂7GWh LFP电芯产能处于早期爬坡阶段,本季度特斯拉已出货首批全部使用自产LFP电芯的Megapack。德州还在推进4680电池、正极材料和锂精炼项目。自产电芯逐步替代外购,短期有助于对冲原材料价格波动,长期则是在为储能毛利率的持续改善打基础。
从特斯拉的储能毛利率跳升,到中国锂电与储能企业陆续交出的三季报,2026年下半年储能市场的基本轮廓已经清晰:需求没有退潮,价格在修复,企业的业绩就是最好的体现。
先看已经披露三季报的中国企业。宁德时代前三季度营收4421.37亿元,同比增长56.19%;归母净利润645.30亿元,同比增长31.60%。亿纬锂能营收733.90亿元,同比增长63.08%;归母净利润52.40亿元,同比增长86.11%。赣锋锂业受益于锂产品售价回升和锂电池销量增加,前三季度营收361.59亿元,同比增长147.24%;归母净利润50.12亿元,同比大涨19540.5%。派能科技营收40.78亿元,同比增长102.61%;归母净利润6312.02万元,同比增长31.91%。几家企业的营收和净利均保持增长,但增速差异明显:宁德时代营收、净利持续稳步提升;亿纬锂能的净利增速快于营收,赣锋锂业的利润弹性来自锂价修复,派能科技的收入翻倍而净利增幅相对温和。
2026年下半年储能市场的主线可以概括为“装机在走、价格在修、利润在分”。全球层面,彭博新能源财经在10月发布的展望中把2026年全球储能新增装机上调至188GW/535GWh,同比增长45%,中国大陆、美国、澳大利亚仍占新增装机的六成以上。国内市场上半年新增装机同比有所回落,但下半年招标明显放量,9月储能采招规模同比增幅超过80%。价格端,314Ah储能电芯均价从2025年末约0.31元/Wh回升至0.365元/Wh附近,涨幅超过20%,下半年多家储能企业也密集调整价格。
整体看,下半年储能不是“需求突然消失”,也不是“涨价解决一切”,而是订单在向有产能、有海外渠道、有上游自研能力的企业集中,特斯拉储能毛利率的一次性跳升和中国企业三季报的增速分化,都是这一趋势在不同位置上的呈现。