一、引言:电力是经济的"温度计"
1、电力是工业文明的血液,也是观察经济活动的独特窗口。发电量反映一地电源产出规模,用电量则映射经济活跃度—— 工厂运转、数据中心算力、居民生活冷暖,无不凝结为电表上的数字。
2、但用电量并非经济活力的简单等价物。中国省际电力数据展现出一幅复杂图景:依托能源基地定位、聚集高耗能产业的省份(如内蒙古、宁夏),人均用电量可达广东的 3 倍左右,但 GDP 总量与经济密度远低于广东;广东、浙江、江苏等经济发达省份,人均用电量处于全国中游偏上区间,单位电量的 GDP 产出(用电效率)遥遥领先。理解这一分歧,需要穿透 “人均” 指标的表象,看到背后产业结构、能源空间布局与经济密度的深层差异。
二、数据总览:人均发电量与用电量全景
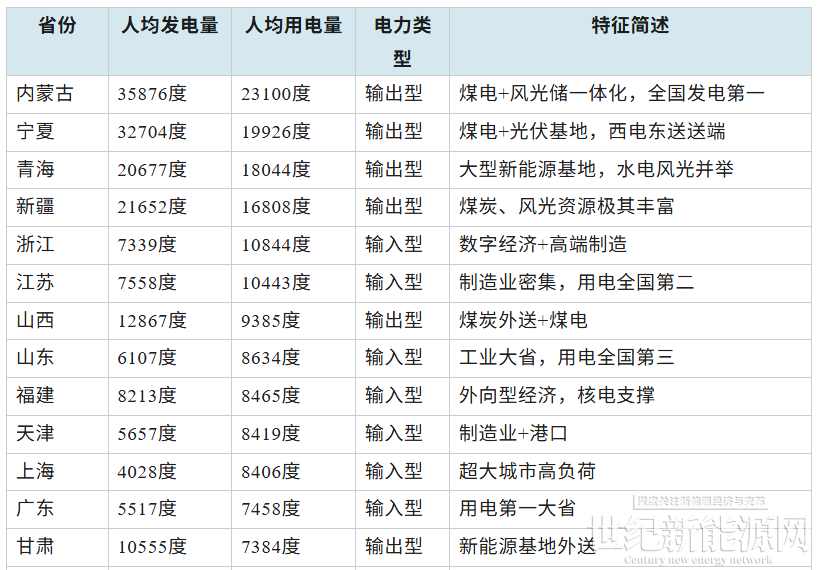
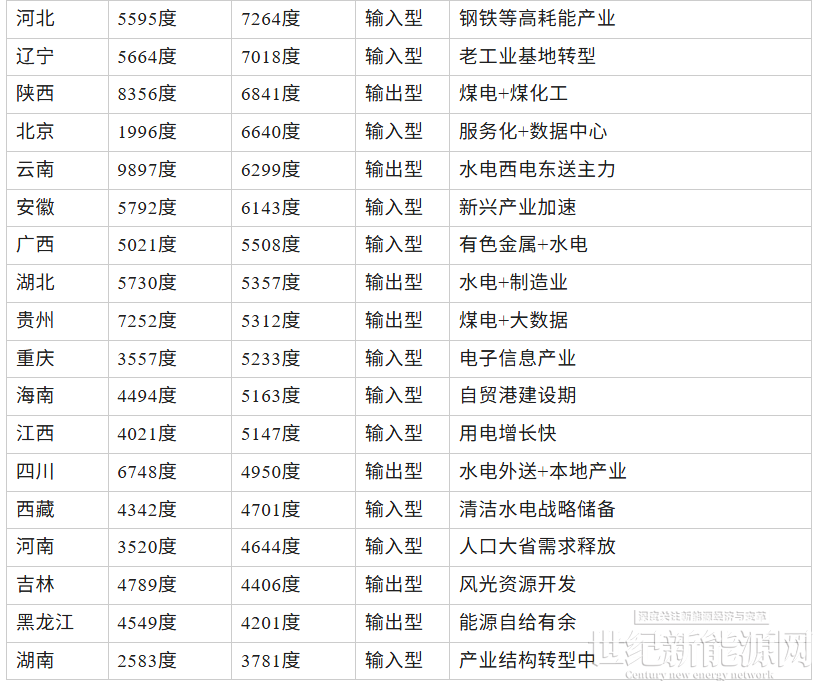
1、表1:各省人均发电量与用电量一览表(按人均用电量降序)
2、人均电力指标差异的成因分析
(1)资源禀赋差异:能源资源分布极不均衡。煤炭集中在 "晋陕蒙新",水电富集于 "云贵川藏",风光资源遍布西北和 "三北" 地区。资源大省天然具备发电优势,人均发电量显著领先。内蒙古人均发电量达 35876 度,约为 OECD 成员国人均用电量的 4.7 倍。作为国家能源基地,其核心功能是向外输送电力。
(2)产业结构差异:高载能产业(电解铝、多晶硅、煤化工、钢铁)耗电量巨大,倾向布局在能源产地以降低用能成本。内蒙古、宁夏、山西等能源输出型省份人均发电量极高,全省相当规模的电力被本地高载能产业消纳(如内蒙古人均用电量也高达 23100 度)。这类省份较高的用电强度是 “产业属性” 带来的结果,而非经济发达的体现。
(3)人口分布差异:人口密度直接影响人均指标。西部省份地广人稀,分母小使得人均发电量显著放大;东部沿海人口稠密,分母大压低人均指标,但实际用电总量和经济密度远超西部。例如广东人口 12859 万人,人均发电量仅 5517 度,但总发电量 7094.6 亿度居全国第二,用电总量更是全国第一。
(4)跨区调配机制:“西电东送、北电南供” 是我国电力资源跨区配置的核心安排。从表中可清晰看出这一格局:云南(人均发电 9897 度 / 人均用电 6299 度)、四川(6748/4950)、甘肃(10555/7384)、青海(20677/18044)等资源大省,发电量高于本省用电需求,依托特高压输电通道向东部负荷中心输送电力。
三、四类区域经济格局与发展潜力研判
1、高载能产业驱动型:用电强度高,但经济附加值待提升
(1)代表省份:内蒙古、宁夏、青海、新疆、山西、甘肃、陕西、贵州、云南。这些省份人均用电量跨度较大,部分省份用电水平位居全国前列(5300-23000 度),但经济总量与人均 GDP 远低于沿海发达地区。其核心特征是:高载能产业(电解铝、多晶硅、煤化工、铁合金等)高度集中,这类产业耗电量大,单位电量创造的 GDP 产出偏低。例如内蒙古人均用电量 23100 度,人均 GDP 约 10 万元;而浙江人均用电量 10844 度,人均 GDP 超过 12 万元。
(2)发展潜力研判:此类省份正处于从 “能源输出” 向 “能源深加工” 转型的关键期。内蒙古、宁夏、青海等地正加速布局绿电制氢、锂电池材料、半导体硅料等高附加值产业,推动资源优势转化为产业优势。若顺利实现从 “卖电” 到 “卖产品” 的跨越,有望改善单位电量经济产出偏低的格局。
2、经济高密度型:用电价值创造能力强,单位电量经济产出水平高
代表省份:广东、江苏、浙江、上海、北京、天津、福建、山东
(1)这些省份人均用电量处于全国中上水平(6640-10844 度),经济密度与单位电量的经济产出遥遥领先。以广东为例:人均用电量 7458 度,低于 OECD 平均水平(7670 度);GDP 总量 14.9 万亿元、人均 GDP 约 11.6 万元,均居全国前列。其用电结构中,高端制造、数字经济、现代服务业占比较高,单位电量创造的 GDP 显著高于资源型省份。
(2)浙江人均用电量 10844 度(超过 OECD 均值),突出优势在于用电结构高度优化 —— 数字经济、高端装备制造、新能源产业占主导,是国内单位电量经济产出最高的省份之一。上海人均用电量 8406 度,金融、科技、高端服务业高度集聚,每度电对应的经济产出处于全国高位。
(3)发展潜力研判:核心变量是能源供给的安全性与清洁化程度。这些地区经济高度发达,但本地发电能力不足(浙江、江苏、广东均大量依赖外来电),能源安全是其持续发展的生命线。随着 AI 算力快速扩张,数据中心用电需求持续激增,谁能率先构建 “绿电 + 算力” 的产业生态,谁就能在新一轮竞争中占据制高点。
3、工业化加速型:用电需求快速增长,产业升级进行时
代表省份:安徽、湖北、江西、河北、辽宁、广西、重庆、海南
(1)这些省份人均用电量大多处于 5000-7300 度区间,正处于工业化加速和城镇化深化的关键阶段。安徽(6143 度)近年承接长三角产业转移,新兴产业用电需求旺盛;湖北(5357 度)制造业升级带动用电结构优化;海南依托自贸港政策,现代服务业用电将快速增长;
(2)这一类型的共同特征是电力消费弹性系数较高(用电量增速高于 GDP 增速,弹性系数大于 1),反映经济结构正从农业与低端制造向中高端制造转型。部分省份(如江西,用电增速 5.62%)已展现出强劲增长动能。
(3)发展潜力研判:未来 5-10 年,该群组内部分省份有望逐步迈入 “经济高密度型” 行列,但需要警惕 “高碳锁定” 风险。若能在产业增量阶段优先布局新能源和清洁制造体系,则有望实现弯道超车。
4、 成长起步型:用电基数低但增速快,发展潜力巨大
代表省份:河南、四川、西藏、黑龙江、吉林、湖南
(1)这些省份人均用电量低于5000度,与发达省份差距明显。但"低"不等于"弱":西藏人均用电量4701度,增速高达13.52%全国第一,清洁水电开发带动经济社会快速发展;河南人均用电水平4644 度,但常住人口规模位居全国前列,内需市场潜力巨大,伴随制造业升级,用电需求将持续释放。
(2)四川(4950度)虽人均用电不高,但作为水电外送基地,其战略价值远超自身用电水平;湖南(3781度)人均用电量全国最低,但其工程机械、轨道交通装备等先进制造业基础扎实,随着产业结构升级和新能源消纳能力提升,用电需求有望加速释放。
(3)发展潜力研判:此类省份的用电需求增长空间最大,但发展路径各有侧重。四川、西藏应发挥清洁能源优势,吸引绿色产业落地;湖南、黑龙江等老工业基地省份则需要通过产业转型激活用电新动能。
四、结语:穿透"人均"看本质
1、人均发电量与用电量的关系,本质上揭示的是能源禀赋、产业结构与人口分布三者交互作用的结果,而非经济发达程度的简单排序。2025 年全社会口径数据清晰展现了这一复杂性:内蒙古人均用电量 23100 度,约为广东的 3 倍,但受经济密度与产业结构影响,整体经济发展水平并不高于广东;广东人均用电量 7458 度,低于 OECD 均值,却是全国经济第一大省。这说明:评判一个地区的用电经济效能,不应只看 “用了多少电”,更要看 “每度电创造了多少价值”。
2、展望未来十年,三个趋势值得关注:
(1)算力与电力深度融合:AI 和数据中心的用电需求将重塑区域竞争格局,拥有低碳、稳定、低成本电力的地区将获得 “算力红利”;
(2)绿电溢价逐步显现:在碳约束背景下,清洁能源资源富集地区在产业招商中将逐步获得更强的议价优势;
(3)用电价值效率成为核心竞争力:经济发达地区将更加重视 “单位电量 GDP 产出” 的提升,依托产业升级与数字化转型,推动经济增长与用电量实现相对脱钩。
3、未来的区域竞争,将不再单纯取决于 “拥有多少能源” 或 “用了多少电”,而取决于 “每度电能创造多少价值”。人均电力指标是观察区域经济结构的窗口,但并非衡量经济发展水平的标尺。高质量发展的核心,在于让每一度电创造更高的经济社会效益。
因数据口径不同,个别数据有可能出现偏差,但不影响整体趋势。