中国光伏的全球主导地位,常被归因于自主创新与成本优势。但回到起点,答案更直接:产业起飞的头十年,中国几乎不消费自己的光伏产品,是欧洲用补贴为中国制造出了一整条需求曲线。
一、2000—2008年:德国立法,中国「吃海外补贴」起步
1.1 德国EEG:全球光伏市场的制度原点
2000年,德国《可再生能源法》(EEG)确立固定上网电价(Feed-in Tariff,FiT):电网按固定价格20年全额收购光伏电力,高出常规电价的部分由全体消费者均摊。革命性在于——光伏从“昂贵的实验技术”变成“可预期收益的金融产品”,开发商能凭20年现金流去融资,规模化投资由此引爆。
2004年德国修订EEG,按安装形式分档:30kW以下屋顶0.574欧元/kWh,建筑一体化0.624欧元/kWh,其他地面最低0.457欧元/kWh,年递减5%。全球首个规模化光伏市场启动,德国成为产业的“第一块基石”。
1.2 西班牙泡沫:一场补贴引发的“淘金热”
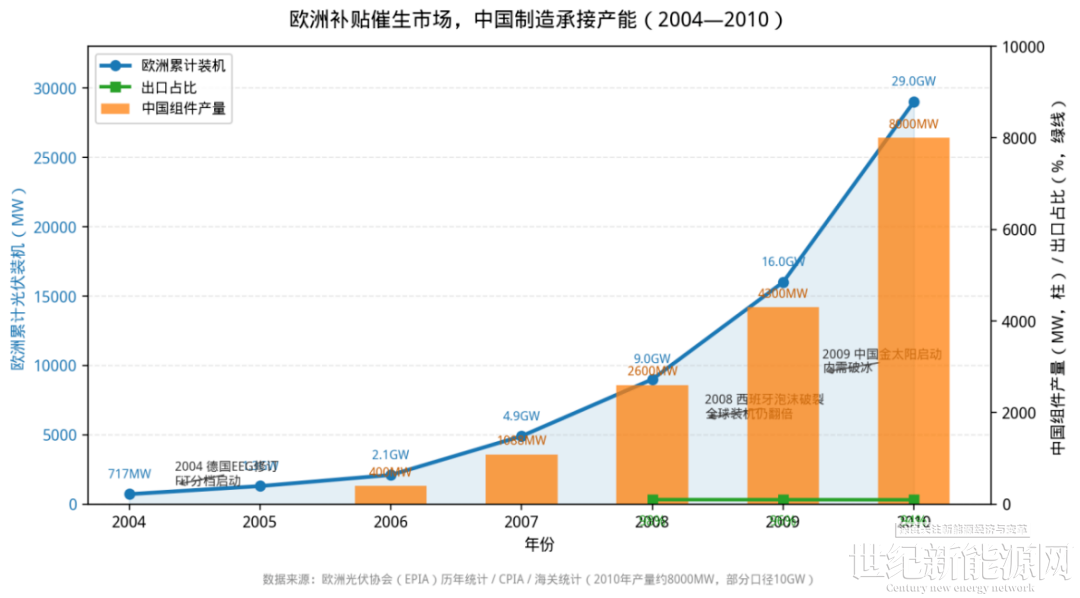
2007年西班牙皇家法令 RD 661/2007将补贴提至44.03欧分/kWh,并将单项目容量上限从100kW放宽至10MW。更关键的是,法令规定装机达目标值85%才启动退坡、且新法令生效前有12个月缓冲期——这一漏洞引发疯狂抢装。2008年西班牙新增装机从2006年的88MW激增至2716MW(部分口径2758MW),一度消耗全球约47%的光伏电池。
补贴成本飙至约25亿欧元,西班牙政府被迫在2008年9月颁布、10月生效的皇家法令 RD 1578/2008,将补贴降至32欧分/kWh(地面)并引入预注册限额,2009年新增装机骤降至167MW。泡沫破裂,但它给中国光伏留下了关键的早期规模。
1.3 中国:在海外补贴下野蛮生长
2001年施正荣带专利和40万美元回国,在无锡市政府支持下由8家当地国企出资600万美元成立无锡尚德(施正荣以40万美元现金加160万美元技术入股)。2004年德国修订EEG后,尚德出口激增:当年收入约1.15亿元、净利约1.64亿元,德国市场占72%、欧洲其他17%、国内仅8%;2005年12月登陆纽交所,市值约30.67亿美元。2006年天合光能上市,产品90%销往欧美。到2008年,中国光伏新增装机仅约40MW,但产品98%以上销往海外——「两头在外」是最精准的写照。
1.4 地方政府的“隐形补贴”:被忽视的第二只手
海外FiT解决「卖给谁」,国内地方扶持解决「能否产出来」。与欧洲补贴电站投资方不同,中国地方政府把钱投向制造企业:新余市政府为江西赛维LDK太阳能高科技有限公司(下称“赛维LDK”)提供2亿元信托借款(2004年该市财政总收入仅18亿元),并承诺24小时双回路供电和0.4元/度电价;无锡市政府为尚德提供厂房用地、减免房租。江苏自2008年起建设常州、无锡、镇江等十余个光伏产业园。
中国光伏的起步,是“海外需求端补贴”与“国内供给端扶持”共同作用的结果——欧洲给市场,中国给产能,二者缺一不可。
二、2009—2010年:中国启动内需,欧洲开始退坡
2.1 金太阳:内需破冰
2009年中国启动“金太阳示范工程”,并网项目补助系统及配套输配电投资的50%(偏远无电地区独立系统70%),计划2—3年支持不低于500MW。同年德国装机超2.5GW、占全球50%以上。金太阳的意义在于:中国开始为自身产能“创造需求”,标志政策重心从「鼓励出口」转向「内外并举」。
2.2 起飞的定量证据:2010年的中国光伏
2010年是规模爆发的关键年,也是本文观察的截止点。中国太阳能电池产量约8000MW(部分口径10GW),国内新增装机约520MW,出口比例94%;全年光伏产品出口额约220亿美元,其中对欧洲出口占65%以上。产量几乎全由海外消化,欧洲是绝对主力——欧洲补贴不仅养活了中国光伏,更塑造了它“以组件出口为绝对主业、内需近乎为零”的产业形态。
三、为什么是中国?——承接欧洲补贴红利的唯一国家
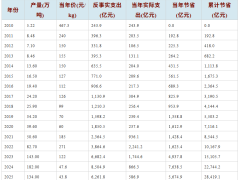
欧洲补贴为全球所有光伏制造国都打开了市场,为何最终是中国完成了产业起飞?从下表可以看出各国在发展中的差异。
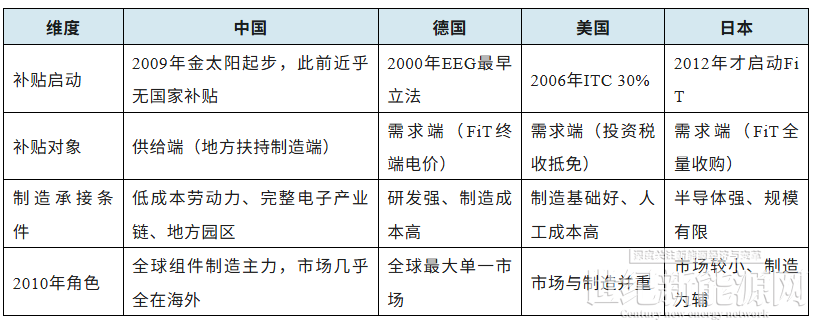
图1 欧洲补贴市场与中国制造产能的同步增长(2004—2010)
3.1 需求端的钱来自欧洲
德国、西班牙、意大利的FiT在终端创造了确定性收益,相当于欧洲全体电力消费者通过附加费为中国制造买单。这是一笔“外生”的市场需求,与中国的产业政策无关。
3.2 承接端的成本优势来自中国
同为制造国,德国和日本有技术、美国有基础,但都不具备中国的三项组合:
第一,低成本且规模庞大的电子产业熟练工,使组件封装这类劳动密集型环节成本远低于欧美日;
第二,长三角、珠三角已有的电子与化工产业链,使硅料、硅片、电池、组件能在短半径内完成配套,物流与协作成本极低;
第三,也是最关键的一项——地方政府的供给端扶持,以土地、融资、电价、园区等形式实质性压低了制造门槛,这是欧洲、日本、美国都不曾采用的模式。
3.3 唯一的“需求—供给”组合
欧洲的FiT需要廉价产能兑现,中国的制造端需要确定订单支撑。需求端的钱来自欧洲,承接端的成本优势来自中国,二者一拍即合。这不是巧合:日本虽技术强但制造成本降不下来,德国虽先立法却把补贴投给了终端而非制造,美国市场与制造并重、缺乏一边倒的出口冲动。中国是唯一同时具备“巨量低成本制造能力+供给端政策扶持”的承接者——这才是“为什么是中国”的答案。
四、核心结论:中国光伏,是靠什么起家的?
4.1 第一,欧洲的需求端补贴,是中国光伏腾飞的基础
2010年中国电池产量约8000MW、国内装机仅520MW、出口94%、对欧出口占65%以上。可以说,没有欧洲的补贴,就没有中国光伏的早期规模积累。
4.2 第二,海外需求与国内扶持,缺一不可
仅有无锡、新余式的供给端扶持而没有欧洲FiT市场,中国光伏只会是若干缺乏规模的示范项目;仅有欧洲补贴而没有中国的制造能力与地方扶持,红利也会被其他制造国承接。起飞是“欧洲给市场、中国给产能”的组合结果。
4.3 第三,起飞不等于站稳
“市场在外”意味着命门握在别人手里。欧洲补贴一旦退坡,高度依赖出口的产能立刻面临过剩——2011年中国光伏企业从262家锐减至112家,尚德、赛维相继倒下,正是对这种依赖结构的现实检验。