中国风电整机商的欧洲攻势,先打到了人才市场。
过去一年,明阳、远景密集引入欧洲管理与专业人才。名单中既有巴斯夫、西门子歌美飒、维斯塔斯、GE的旧将,也有RWE(德国莱茵集团)、Statkraft(挪威国家电力公司)等开发商和业主侧人才。
这批人的履历,横跨研发、采购、销售、交付、法务与公共事务。中国企业正在补齐欧洲经营团队,也在试图改变当地对中国风机的看法。
但人才流向变了,市场准入就能随之放开吗?答案是否定的。
挖人只是第一笔投入。如何把履历变成订单,把订单变成收入,才是这轮欧洲攻势真正的考题。
图片AI生成
一年时间,明阳、远景共聘任13位欧洲高管
明阳与远景都在招人,用人重点却有所不同。
2025年10月,明阳引入巴斯夫可再生能源业务负责人Horatio Evers(何瑞修),担任欧洲CEO。技术端,吸纳了兼有风机制造商GE与油气巨头BP经历的Marc Sala。
2026年,明阳又陆续引入巴斯夫出身的Tobias Stäb、西门子歌美飒出身的Peter Wolf、Vattenfall出身的Sascha Erbslöh,以及维斯塔斯出身的Corinna Brandt,分别补强商务、运输安装、研发与法务能力。
7月又补进曾任金风控股德国子公司VENSYS销售负责人,并有ENERCON及GE任职经历的Luis Fernando Beckel为陆风与储能商务总监;9月,又有具备RWE及西门子歌美飒经历的Cedric Turnaco Kopysc加入,负责公共事务与欧盟事务。
这份庞大的招聘名单,几乎完全展示了明阳布局欧洲的决心与野心。
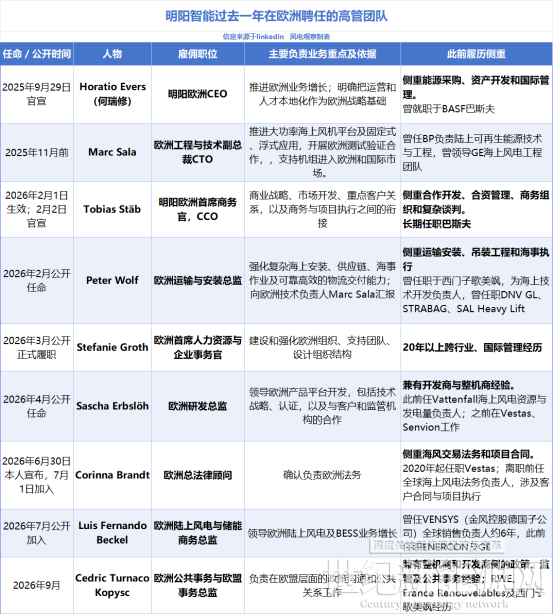
产品要适配,客户要说服,大部件要运得进去,项目要装得起来,合同与监管风险也得有人处理。明阳要搭起来的,是一套能在当地持续经营的组织。
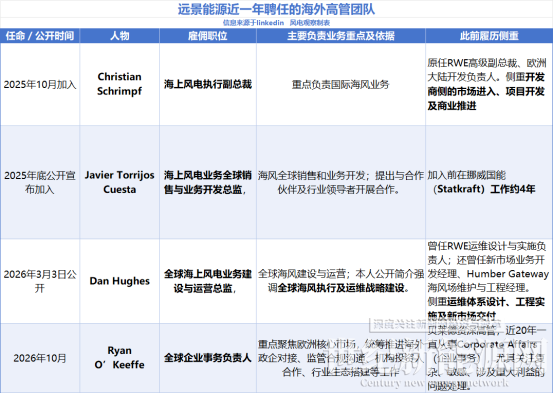
远景则更侧重开发商与业主侧经验。
2025年10月,RWE前欧洲大陆开发高级副总裁Christian Schrimpf加入远景,担任海上风电执行副总裁。2026年3月,RWE运营与维护设计及实施负责人Dan Hughes加入,担任全球海风建设与运营总监。曾任职Statkraft的Javier Torrijos Cuesta,则负责海风全球销售与业务开发。
远景要向欧洲回答技术风险由谁承担,延期如何赔偿,长期运维靠什么保障的问题。
近日,贝莱德资深高管Ryan O’Keeffe又加入远景,担任集团全球企业事务负责人。他在就职声明中提及全球利益相关方沟通。这个岗位要回答的就是企业如何应对资本、能源与地缘政治交织的环境。
熟悉欧洲规则的人到了,中国整机商就能由此打开局面吗?
客户点头之后,政府仍在摇头
先看这些高管要解决的核心问题。在欧洲,技术过关、客户认可,都不足以保证项目落地。
2024年2月,明阳未进入挪威Sørlige Nordsjø Ⅱ海风项目的资格预审通过名单。当地政府公布的评审要求涉及可持续性、产业带动效应与项目实施能力,但没有公开明阳具体在哪项未达标。
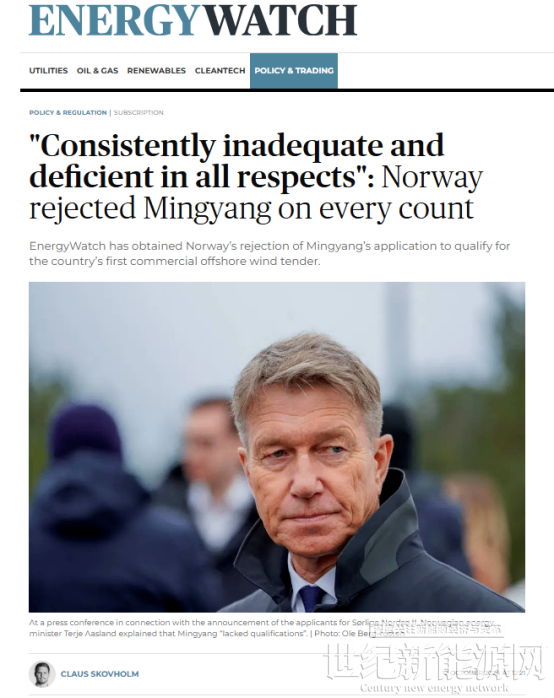
而这件事迎来新的后续。北欧能源行业媒体EnergyWatch近期连续发稿,说拿到了挪威方面驳回明阳竞标资格申请的文件。并在文章标题中写道:“整体不足,各方面均有缺失:挪威在各项评审中否决明阳”。
德国Waterkant项目则说明,拿到客户认可,也未必能走到交付。
2024年7月,开发商Luxcara在国际招标和尽调后,与明阳签订优先供应商协议,计划采用16台最高18.5MW机组。尽调已涉及技术、财务、供应链及网络安全。但到2025年8月,Luxcara转而选择了西门子歌美飒机组。
围绕中国风机的安全争议已进入德国乃至欧洲的公共讨论,也让商业决策多了一层政治风险。
英国的态度更直接,以国家安全和供应链韧性为由,表示不支持明阳风机用于英国海上风电项目,并已通知开发商。
金风的经历也说明,本地化不能消除全部监管风险。
金风通过控股德国土生土长的VENSYS开展当地业务,但欧盟委员会仍于2026年2月对金风在欧盟风电市场的业务启动外国补贴深入调查。
拥有欧洲经营主体,不代表可以免于审查。
欧洲难进,既有企业能力的问题,也有当地如何看待中国供应商的问题。两笔账,必须分开算。
扭转视中企为“敌人”的意识,欧洲高管任重而道远
对接客户、解释技术,可以推进一笔交易;回应安全疑虑、争取产业认同,却需要更长时间。
2025年底,据海外媒体报道,三一前欧洲负责人Paulo Soares离职时,谈其任职期间努力改变外界对中国风电企业的认知,“从被视为‘敌人’,转变为不可或缺的推动力量。”用词很重,也说明这场竞争早已超出风机本身。
欧洲高管的工作的确是有效的。在其近两年的任期内,三一先后拿下德国两台5MW机组和西班牙一台6.25MW机组的订单,规模有限,却构成其进入西欧市场的突破。
但最终Paulo Soares选择重回老东家印度制造商Suzlon(苏司兰),决定与三一欧洲“友好结束工作关系”。
其离职原因不能简单归结为政策压力,但中企面对的外部环境确实趋于复杂,欧洲已经开始更加系统地使用政策工具拦截中企。
究竟为何视中企为“敌人”?风电观察总结了四层原因:
第一、怕产业失守,担心风电重演光伏产业的覆辙;
第二、疑竞争失衡,质疑中企凭国家支持的优惠融资获得优势;
第三、防依赖转移,不愿把燃料依赖换成设备依赖;
第四、忧国家安全,对关键能源设施的安全与可控性心存疑虑。
但层层设卡,拦不住中国企业与欧洲高管的“双向奔赴”。
这也反映出中欧风电人才流动的另一面,大部分欧洲能源企业正在重估项目、收缩投资和组织优化与裁员,而中国企业仍在扩充国际业务。
两种节奏之间,形成了新的职业机会。
更大的业务空间、更重要的岗位,以及对中国技术和供应链能力的判断,可能都对欧洲高管构成吸引力。
欧洲高管既要帮助中国整机商理解当地规则,也要向当地解释,中国企业的进入,究竟会带来什么。
工厂、协会和项目,哪一步才算破局?
面对重重门槛,中国整机商唯有把本地化做得更深。
头部整机商都在利用在欧洲的研发中心与人才储备,推出专为欧洲风况设计的机组,同时按照欧洲标准,获得其权威机构认证。
但在这场超出风机本身的竞争中,仅有产品完全不足以迈进欧洲的市场。
明阳在欧洲建厂的思路,已经明确附带条件。2026年5月,根据路透社采访的转述,何瑞修表示,只有能够保证风机具备市场准入资格,公司才会在当地投资建厂。原话为“We would invest in a factory in a country, if we have the guarantee that our turbines are eligible for the market。”
这笔账很现实,工厂可以贡献就业与税收,却不能自动换来采购资格。没有市场,先建厂就可能先背上固定成本,风险过高。
明阳还在欧洲高管的带领下于2026年3月、5月和7月,先后加入德国海上风电协会BWO、挪威海上风电产业集群Norwegian Offshore Wind,以及欧洲超限公路运输与移动式起重机协会ESTA。
这些动作有实际用途,尤其是超大叶片、机舱的运输许可、道路适配和吊装。但协会会员资格最终仍要落实为项目能力。
好消息是,中企在项目落地上实现了单点突破,集中于陆上风场,既有西班牙单机项目,也有意大利、巴尔干地区的商业风场,以及VENSYS依托当地业主推进的奥地利和德国项目等。
明阳今年实现意大利45MW项目交付;三一此前拿下的西班牙项目,已从订单走到商业运行,由当地团队承担全生命周期运维。
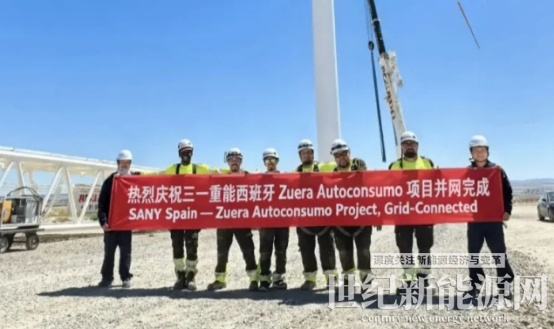
图源:三一重能
而展望未来,头部整机商也在找各自独特的订单突破口。
金风旗下VENSYS与德国Routing Energy达成战略合作,安排超过150台风机的优先供货量,并提出在约定条件下,供货、安装至投运可在14个月内完成。
而Routing Energy的准确身份是“风机联合采购与采购撮合服务商”。金风通过VENSYS与它合作,接入的是德国中小风电业主及项目公司的采购渠道。
远景目前在欧洲的具名商业合作中获得的基本都是储能项目,储能业务可以积累客户关系与当地交付经验,不排除风储协同作用成为其突破点的可能性。
团队已经花钱,订单还要时间兑现
进入欧洲,需要耐心,也需要为等待付账。
以明阳为例,明阳2026年半年报显示,企业为开拓市场投入的费用正在增加,费用增量不能直接归因于欧洲市场及欧洲高管招聘,但肯定有一定相关性。
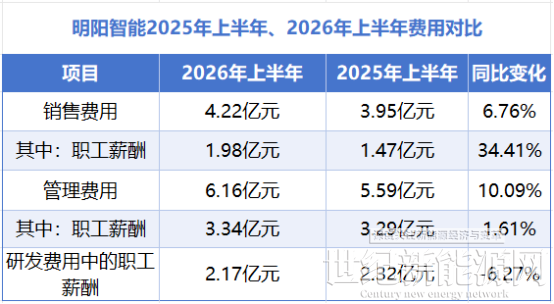
公司此前的业绩预告明确提到,境外市场推广、本地化团队建设、海外项目调研等投入同比增加。
企业承担的是当期成本,等待的是未来订单。拖得越久,后续业务需要赚回的前期开拓成本就越多。
聘了多少高管、加入多少协会、签了多少合作协议,只是表面。更关键的是,企业如何把个人经验变成组织能力,把项目机会变成可执行合同,再把履约能力变成持续收入。
有项目可做,说明欧洲存在机会;有持续订单和利润,才能证明这条路走得通。
中国整机商已经把人才和资金投向欧洲,也取得了一些项目突破。我们期待,这些突破能够带来更多客户、持续订单,最终留下利润。