


近日,宁德时代线上商城的储能电芯价格又动了。314Ah电芯从9月初的0.395元/Wh微涨至0.403元/Wh,280Ah(1P)从0.465元/Wh微调至0.470元/Wh,涨幅看似不起眼,分别只有0.008元和0.005元。但真正值得留意的,是587Ah电芯的首次公开挂牌:0.415元/Wh起,324颗起订。这是宁德时代大容量储能电芯第一次以明码标价的方式出现在公众视野里。
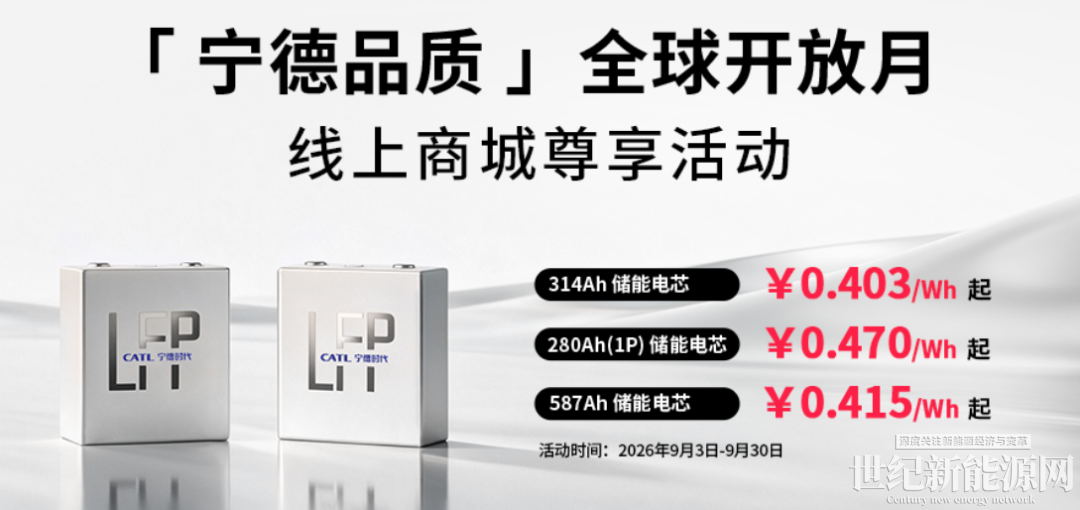
把时间线往前推,宁德时代商城刚上线时,在售的只有280Ah和314Ah两款电芯,587Ah还在“橱窗”里挂着,电箱和集装箱系列同样标注“待售”。如今587Ah率先亮出价格,等于把大电芯这张牌正式摆上了牌桌。
0.415元/Wh的起价,比314Ah的0.403元高出不到3%,这个定价释放的信号相当明确:宁德时代要用接近314Ah的价格水平,把587Ah推向中小集成商的采购清单。
表面上看,这只是一次常规的商城价格调整,但把它放在当前储能行业的坐标里,意味就完全不同了。
2026年以来,储能电芯价格一改过去两年单边下行的颓势,314Ah磷酸铁锂储能电芯均价从2025年末的低位回升至9月的0.365元/Wh附近,涨幅超过20%。碳酸锂价格从不足6万元/吨反弹至突破21万元/吨,电解液、电解铜同步上行,电芯BOM成本结构从“锂价单因子”变成了“碳酸锂+电解液+电解铜”等多因子联动,致使储能电芯成本价格大涨。宁德时代商城这轮微涨,放在这个成本抬升的背景下,幅度其实相当克制。
这轮价格调整真正触碰到的,是储能行业中小集成商长期面临的采购困境。过去头部电芯厂的销售资源几乎全部向GWh级大单倾斜,中小集成商想拿货,只能通过经销商或代理商层层加价,动辄数月的交付周期是常态,货源真实性和品质一致性也难以保障。“拿货难、报价混乱、品质无保障”的痛点长期存在。
而现在,电芯价格被挂到了线上,采购方第一次有了一把可以横向比对的尺子,报价不再是信息不对称的产物。在这种局面下,一个公开透明的采购价格,对中小企业的生存意义远不止省下几分钱,而是让它们在做项目测算时有一个可依赖的基准。
同时,电芯规格本身的迭代节奏也在加速。2026年,宁德时代、中创新航、楚能新能源、鹏辉能源等多家厂商的大容量电芯几乎都已进入投产或交付阶段,500Ah以上规格的产能规划从10GWh一路铺到百GWh以上。
但电芯做大之后,热管理、安全验证和循环寿命的考察周期同步拉长,下游集成商在选型时不再只比单价和容量,而是越来越看重电芯厂能否给出完整的系统适配方案和长期运行数据。竞争的门槛,正从单纯的产线规模,转向谁能帮下游把电芯在系统里用好、用稳。
小储赛道的变化则从另一个方向改写着行业格局。2026年上半年,全球小储电芯出货量达到65.48GWh,同比增长202.57%,增速远超大储市场的79.60%。户储电芯出货量从2025年同期的20.9GWh增至47.7GWh,同比增长128%。但在这个增速最快的细分市场里,头部大储电芯厂商并非天然占优。
同时户储赛道的客户结构极为分散,不同区域对产品规格、认证体系和渠道服务的要求差异巨大,竞争力更多体现在产品适配和快速响应等精细化能力上,而不是单纯的容量领先。谁能在碎片化的需求里把产品做到“刚好够用”,谁就更有可能在这条赛道上站稳。
当储能不再只是政策文件里的配建要求,而是能算得过账的资产,下游对电芯的要求就会从“便宜”转向“稳定”——稳定的交付、稳定的品质、稳定的价格预期。宁德时代线上商城把价格挂出来这件事,放到这个趋势里看,正是行业从粗放扩张走向精细化运营的一段前奏。
电芯规格在变,采购方式在变,客户结构在变,但变的方向是一致的:谁能把确定性和效率交到下游手里,谁就能在这个从政策驱动转向市场驱动的周期里拿到下一轮的入场券。
免责声明:本平台仅供信息发布交流之途,请谨慎判断信息真伪。如遇虚假诈骗信息,请立即举报
举报