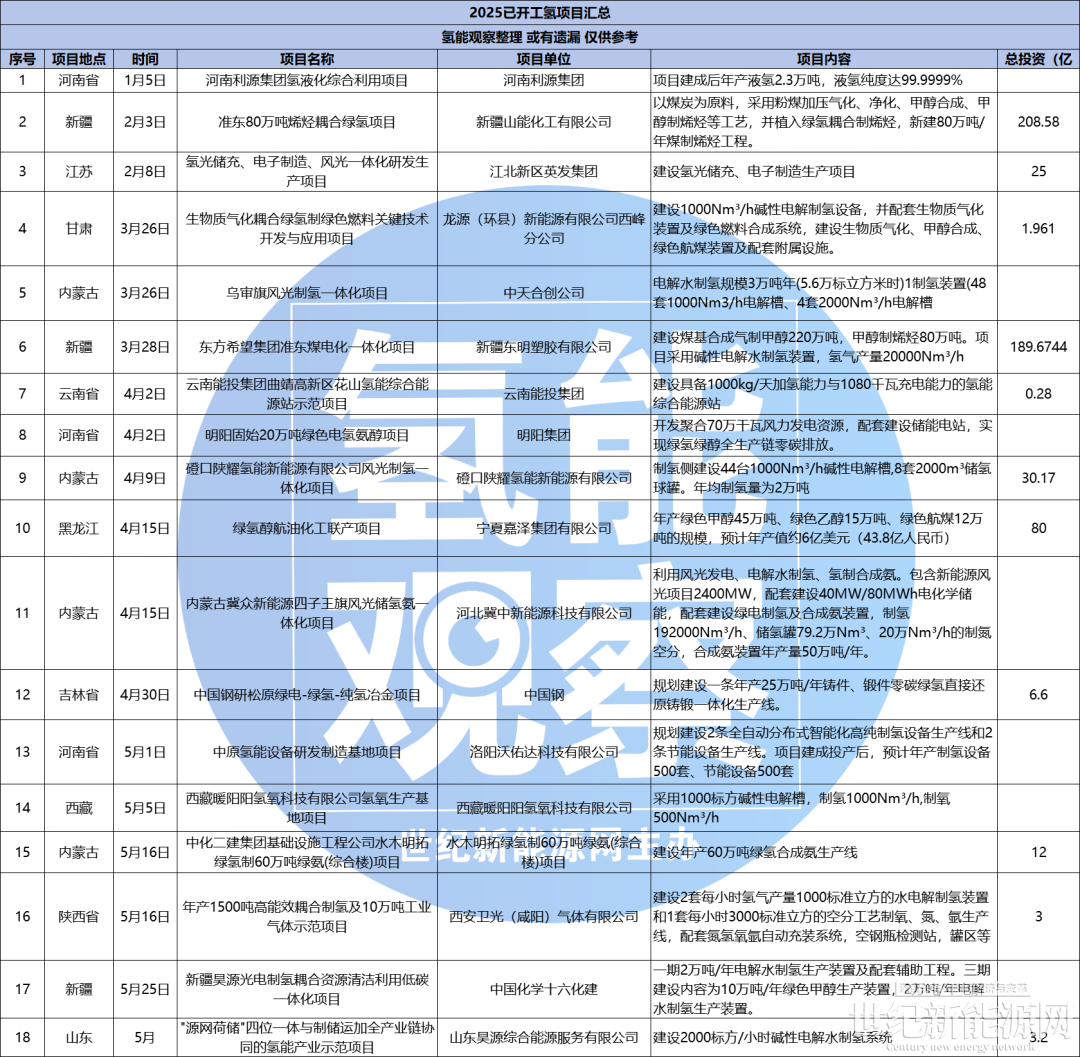
据氢能观察统计,2025年已开工氢能项目有32个,总投资额超890亿元;已投产氢能项目17个,总投资额超600亿元。从同比数据来看,今年开工项目数量相比去年大幅减少49%,但投产数量较去年增加3个。这一数据看似矛盾,但显示出当前产业发展的趋势:大量前期跟风的低质量项目被市场淘汰,资本更集中于大型的、优质项目的投入,并更倾向于深耕现有项目,而非盲目扩张新产能。
以下为部分开工及投产项目汇总:
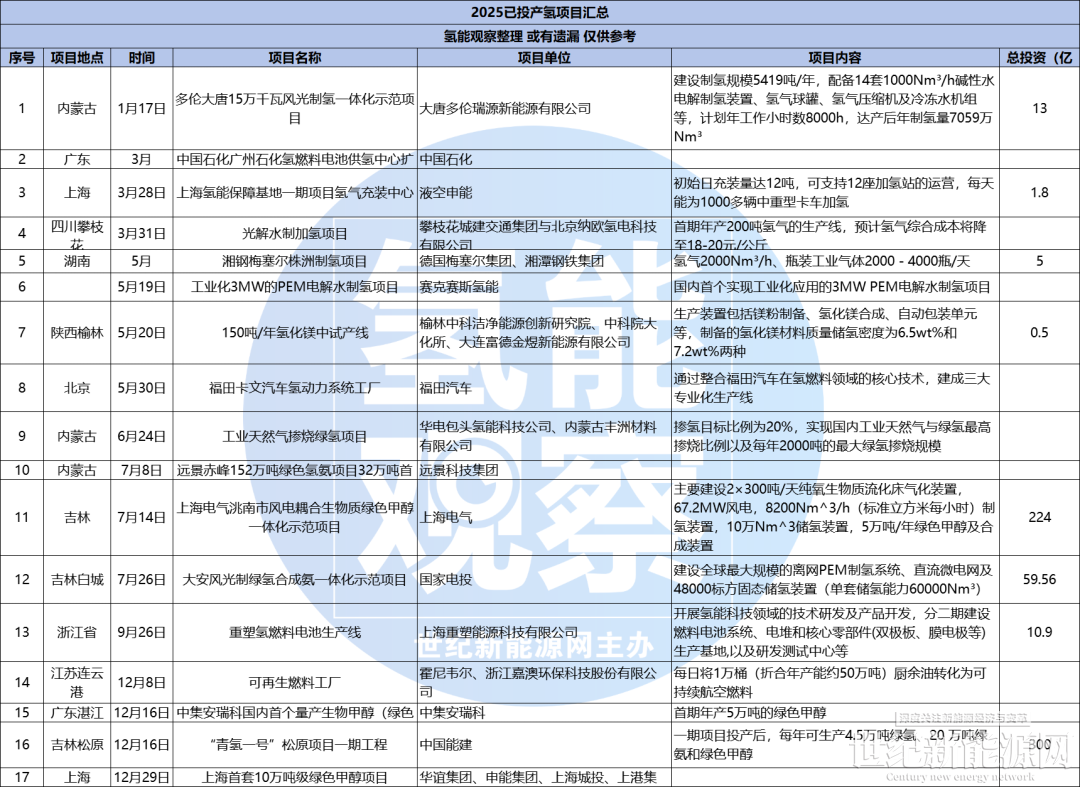
投产项目汇总
地域分布:北方资源驱动主导,南方聚焦细分场景
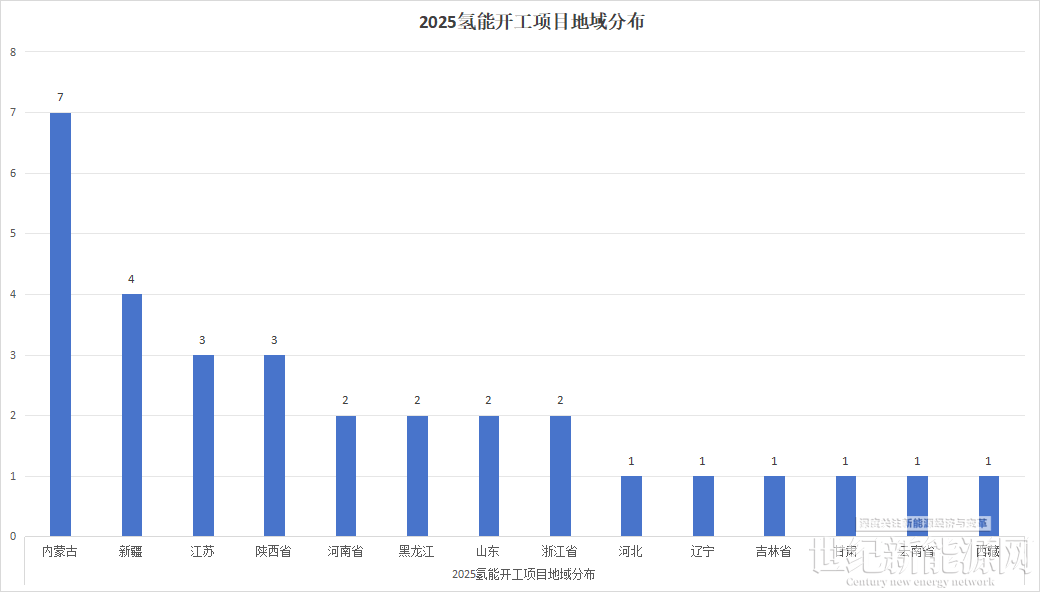
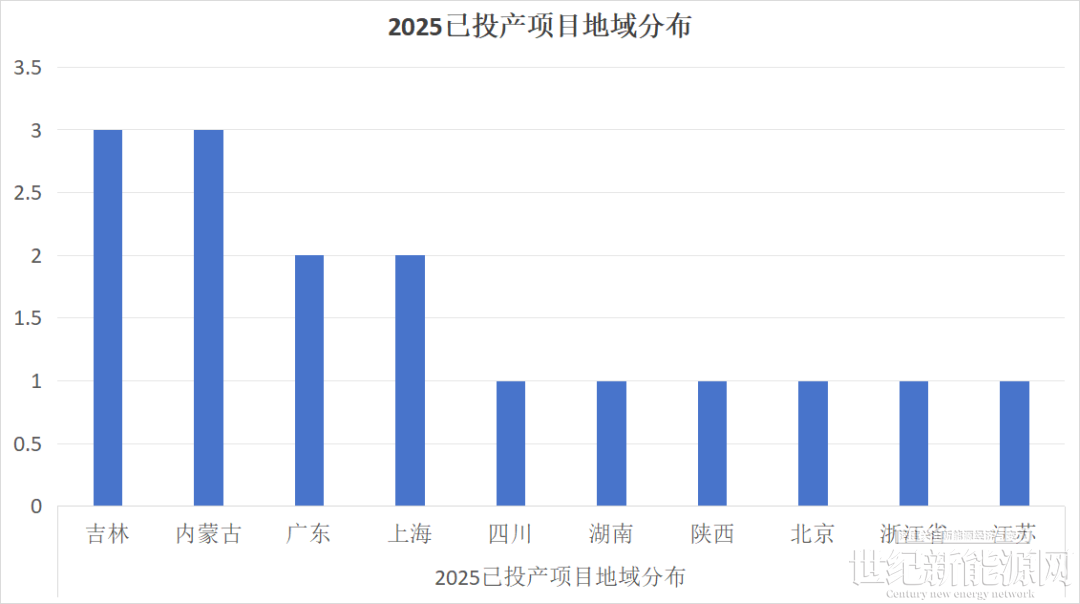
从地域来分布来看,我国氢能项目分布呈现北多南少的特征,三北地区是绿氢项目的主要聚集区。其中,内蒙古表现尤为突出,2025年共开工7个氢能项目,投产3个,新疆则有4个氢能项目开工。
内蒙古、新疆一直是国内新能源产业大基地,幅员辽阔,风能和太阳能资源均居全国前列,发电成本极低,为绿氢制备提供了低成本的能源支撑,解决绿氢制备“高成本”的痛点。
尤其内蒙古,在政策倾斜下,国家“十四五”规划的多个大型绿氢示范项目均落子于此。如冀众新能源四子王旗风光储氢氨一体化项目、深能鄂托克风光制氢一体化合成绿氨项目、多伦大唐15万千瓦风光制氢一体化示范项目等大型风光制氢项目,已公布的开工投产的项目总投资额已达到78.82亿元。
与内蒙古以大型风光制氢为主不同,作为工业大省,吉林则更注重氢能与产业的深度融合。吉林开工投产的几个项目,如中国钢研松原绿电-绿氢-纯氢冶金项目、上海电气洮南市风电耦合生物质绿色甲醇一体化示范项目、大安风光制绿氢合成氨一体化示范项目等,覆盖氢冶金、绿氢合成氨以及绿色甲醇等产业,依托产业需求反推氢能规模化应用。
在西北地区,陕西则凭借化工大省的优势,为氢能发展初期提供最经济的氢源——工业副产氢。在绿氢成本仍需进一步下降的阶段,工业副产氢能迅速填补缺口,为下游场景培育提供低成本氢源支撑。如年产1500吨高能效纯氢制备及10万吨工业气示范项目”,就是典型的工业副产氢资源化利用项目。
江苏、浙江等低则代表了南方地区氢能发展的典型模式,依托强大的高端制造业基础和密集的氢能应用场景,更偏向技术验证和装备制造。如“大规模盐穴储氢”项目,是国内首个盐穴储氢的商业化探索;重塑氢燃料电池生产线、再生资源绿色化联产高端新材料项目则聚焦装备制造与高端材料。
项目类型:氢基能源项目成主力,氢能装备项目提前布局
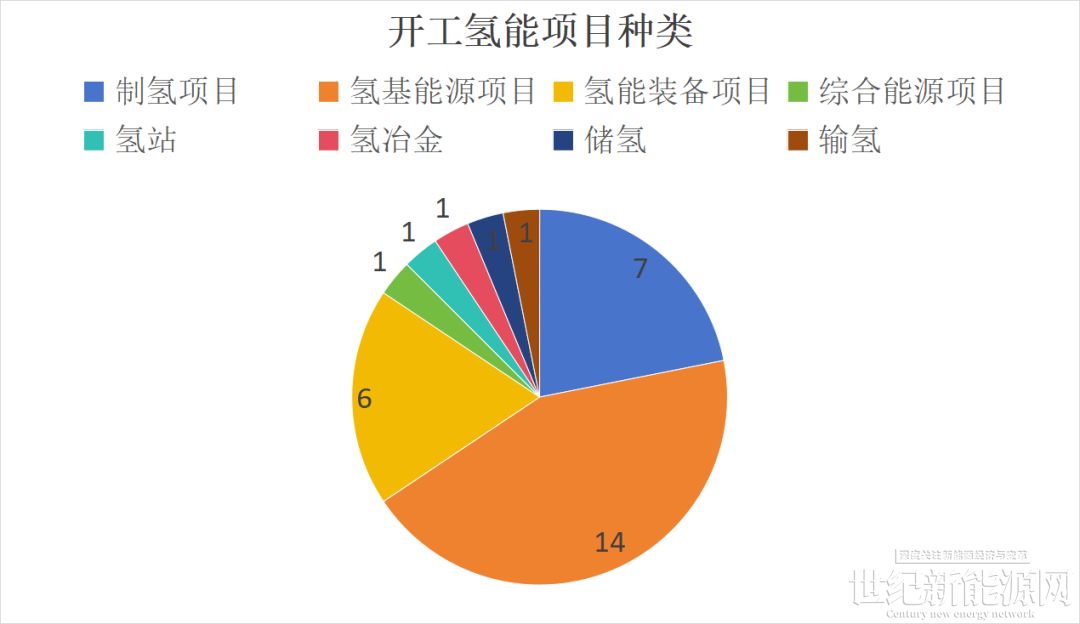
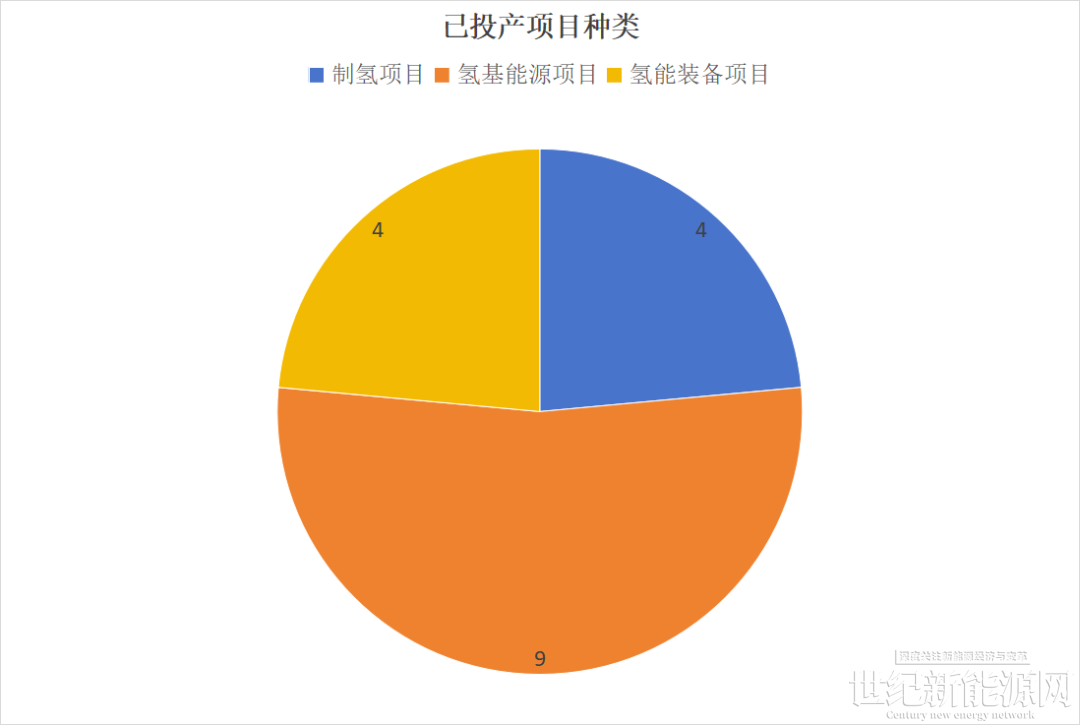
从项目类型来看,氢基能源占绝对主导。在已开工项目中,氢基能源项目(绿氢耦合甲醇、合成氨、烯烃等)占比超50%,例如新疆准东80万吨烯烃耦合绿氢项目、内蒙古乌审旗风光制氢一体化项目。在已投产项目中,氢基能源项目占比达47%,例如吉林“青氢一号”松原项目、上海10万吨级绿色甲醇项目,都是投资额大、产能高的项目类型。
氢基能源项目的核心是将绿氢与传统化工产业深度融合,既解决了绿氢的规模化消纳问题,又能降低化工产品的碳排放,是当前最具经济性的商业化路径。
制氢项目仍占据一定比例,且以绿氢制氢项目为主,这与我国氢能产业“绿氢主导”的发展方向一致。
值得一提的是氢能装备项目,氢能装备涵盖电解槽、燃料电池、储运设备等核心领域,是氢能产业规模化发展的核心支撑。氢能装备制造项目数量稳步增长,例如江苏恒恒民用大型液氢储运装置生产项目、陕西华秦新能源氢装备制造中心,代表企业正在为未来大规模市场需求提前布局。
与前两年相比,今年氢基能源开工项目明显增多,标志着中国氢能产业已逐渐从 “示范探索” 迈入 “规模化、商业化”,在绿色转型的压力下,氢基能源项目是市场发展的必然选择。
产业阶段:开工项目缩减,投产项目出现阶段性高峰
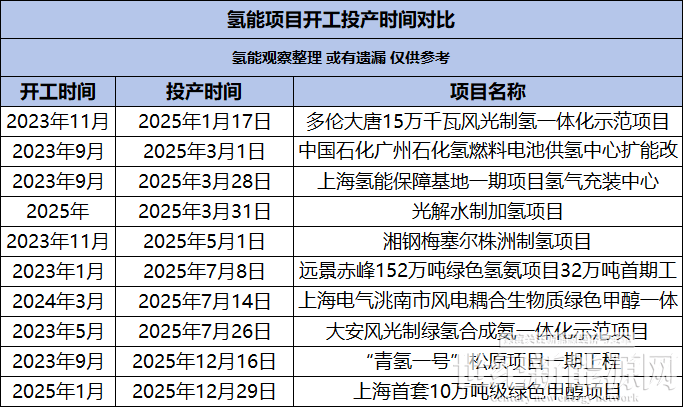
据粗略统计,2025年已备案氢能项目超500个,开工、投产项目的比例不超10%。说明氢能产业受技术、成本、政策、基础设施等多重因素制约,项目落地难度较大。
而统计投产项目的开工时间,可以发现大多数项目的开工时间集中在2023年。如大安风光制绿氢合成氨一体化示范项目、“青氢一号”松原项目一期工程、多伦大唐15万千瓦风光制氢一体化示范项目等。平均2年的建设周期直接反映出氢能项目落地周期长、前期筹备工作量大的特点,也表明当前在技术与项目建设上并不成熟,氢能产业仍处于初期阶段。
总体来看,开工减少原因有以下几点:
1.成本持续承压,企业投资意愿收缩。当前绿氢制备成本仍维持在 12-15 元 / 公斤,远超市场接受的盈利阈值。
2.技术瓶颈依然存在,进一步拉高项目建设成本。
3.政策换挡期带来的不确定性。 2025 “十四五”规划的收官之年,新一轮全国性支持政策尚未明确,部分企业仍在观望中。
而投产增多则是因为前期集中开工项目进入交付期。2023 年氢能行业处于政策红利释放期,多地密集备案并开工一批示范项目,经过 2 年左右的标准建设周期,2025 年集中进入投产阶段,形成阶段性投产高峰。
总体来看,2025 年氢能项目的发展清晰展现出行业的转型轨迹。投产项目增多显示出氢能产业从示范探索到规模化落地的初步跨越。开工项目数量大幅回落是也并非产业遇冷,而是市场洗牌的必然结果——低质量跟风项目被淘汰,资本与资源向具备技术、场景、成本优势的优质项目集中,推动行业回归理性。