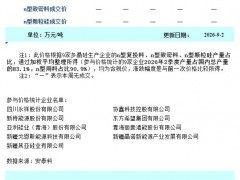
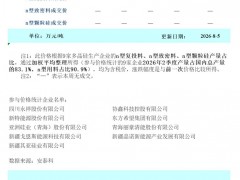
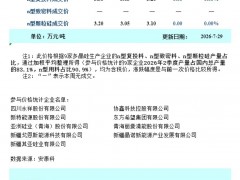
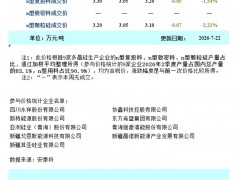
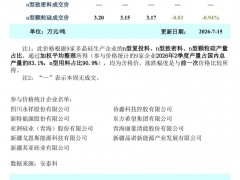
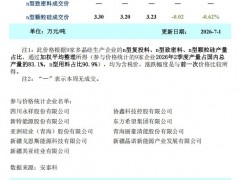
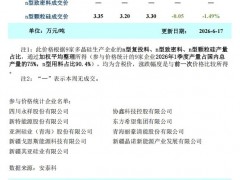
据安泰科统计,本周多晶硅n型复投料成交价格区间为4.9-5.5万元/吨,成交均价为5.32万元/吨,环比持平。n型颗粒硅成交价格区间为5.0-5.1万元/吨,成交均价为5.05万元/吨,环比持平。
本周多晶硅市场继续呈现供需双弱的局面。主流签单企业数量维持在5家左右,但成交结构呈现分化:头部棒状硅企业和颗粒硅企业签单量和成交价格与前期基本持平,而部分二线企业因下游需求疲软,签单量略有受阻,成交价格在区间不变的情况下,重心小幅下移。但二线企业成交量占比较小,未对本周整体均价产生实质性影响。
根据硅业分会统计,11月份国内多晶硅产量约11.49万吨,环比大幅减少15.9%。11月尽管有大全、东方希望、丽豪、南玻等部分企业复产带来增量,但整体供应收缩明显,月度净减量约2.2万吨,主要来自通威、协鑫等头部企业的计划内减产或检修。
展望12月,根据各企业排产计划,国内多晶硅产量预计仍将维持在12万吨以内,环比小幅回升,增量主要来自通威等企业的检修复产以及其他企业的复产爬坡。同期需求端预期更为疲软,硅片、电池片、组件各环节为应对高库存和终端需求不足,计划进一步加大减产幅度。因此,在硅料端开工率相对平稳而下游需求加速走弱的情况下,预计12月多晶硅市场累库趋势仍将延续。
综合判断,尽管当前多晶硅市场供需双弱的格局未有改观,高库存压力持续,但是当前,企业的实际出货量和维护产业链稳定的信念,对价格的影响权重已超过单纯的供需基本面。预计短期内,价格走势的关键仍取决于企业的实际出货策略和稳价决心。在现有产业共识下,多晶硅市场大概率将继续维持弱势平稳的运行态势。