据伍德麦肯兹最新研究报告显示,2022年,电池储能系统(BESS)集成商市场竞争日益激烈。全球前五大储能系统集成商出货量占电池储能系统总出货量(按兆瓦时统计)的62%。
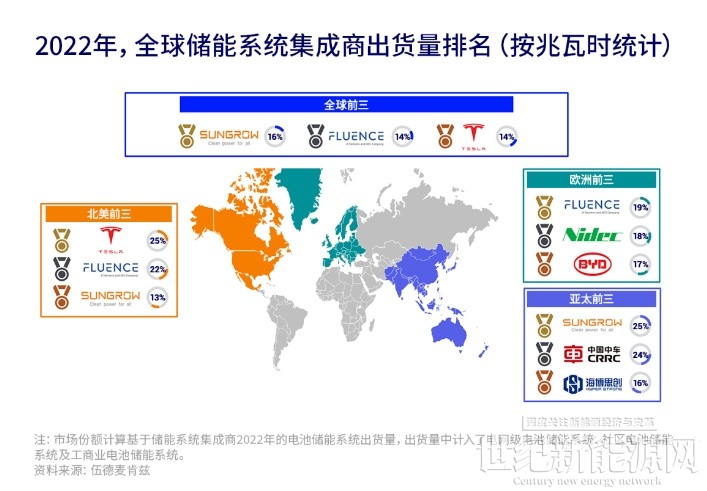
阳光电源以16%的全球市场出货量份额(按兆瓦时计)排名全球第一,Fluence(14%)和特斯拉(14%)并列第二,华为(9%)和比亚迪(9%)分别位列第四、第五。
新政策推动电池储能市场蓬勃发展,电池储能系统集成商的市场竞争日益激烈。已入局的集成商积极抢占市场份额,市场火热也吸引更多新企业纷纷入局。
排名靠前的电池储能系统集成商具备诸多共性:全球业务布局、客户资源更多、营收水平较高。此外,许多集成商一直在加强供应链垂直一体化整合。
虽然2022年出现的全球储能电池供应紧张问题在今年有所缓解,但储能系统供应链端又面临新的难题——变压器供应短缺、价格飙升。所有规格的变压器都需要至少一年才能交付,这对储能系统集成商有直接影响。
北美集成商市场高度集中
北美电池储能系统集成商市场高度集中,2022年排名前五的企业占据了北美地区81%的市场份额。按出货量计算,特斯拉以25%的市场份额领跑北美地区,其垂直一体化的业务管理发挥了关键优势。此外,通过集成硬件、软件和附加服务,特斯拉可以快速向客户交付持续升级的产品,开拓新的服务。
在北美地区市占率排名第二的是Fluence(22%)。阳光电源公司市场份额为13%,这主要得益于其成本竞争力和先进的液冷电池产品。
《通胀削减法》(IRA)和国家主导的清洁能源政策将推动储能市场的增长。我们预计,美国电池储能系统集成商市场的竞争在未来几年将越来越激烈。各企业需要执行稳健的商业策略,赢得市场竞争。
中国企业领跑亚太市场,但面临上下游供应链企业的严重挤压
中国领跑亚太电池储能系统集成商市场,2022年在亚太地区的市场份额达86%。
中国电池储能系统集成商市场竞争日益激烈,遭到上下游供应链企业的严重挤压。随着储能项目招标要求越来越详细和严格,电池、储能变流器、电池管理系统和能量管理系统等关键设备的加工制造产能往往是基本要求,而非加分优势。
面对储能产品同质化趋势,价格已成为亚太地区企业脱颖而出和中标的关键因素。中国国内的电池储能系统集成商之间已经开始打价格战。我们观察到,越来越多的企业愿意用利润换取市场份额,导致整个行业的盈利能力被拉低。但我们预计,基本无利润的激进式投标策略不具备可持续性。市场竞争加剧将使盈利能力低下、明显缺乏竞争力的企业在未来几年难以生存。