降本增效是光伏行业追求的永恒真理,然而,当前的主流光伏电池技术PERC面临着效率提升的瓶颈,N型电池技术因其更高的转换效率,吸引行业内众多新老玩家入局。2022年大量的资本入局,以性价比更具优势的TOPCon电池为代表的N型电池技术,在技术迭代的过程中,势必会出现先进产能替代落后产能的现象。集邦咨询旗下新能源研究中心集邦新能源网EnergyTrend认为,随着大规模的N型产能的逐步落地,未来2-3年大量的存量PERC产能或将存在被淘汰的风险;此外,新电池技术所带来的原材料及辅材端的变化亦将发酵,未来高品质硅料、硅片、高效率的电池、组件将会是企业盈利的核心。
硅料:硅料价格逐步触底,高品质硅料占比及成本控制是未来盈利能力核心
2023年底多晶硅总产能将达到207.2万吨,较2022年底增长68.59%(新增84.3万吨);2023年硅料全年供给约148.3万吨,可支撑超600GW(硅耗0.245万吨/GW)的组件产出,而全年装机需求约在370-390GW之间,考虑一定的容配比及库存需求,硅料供给过剩信号明显。
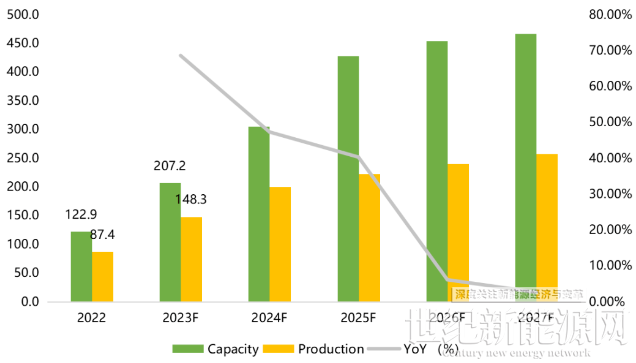
全球硅料产能、产量变化趋势,Unit: 万吨
随着N型电池片产能的不断释放,下游对高品质硅料的需求不断增加,龙头企业凭借更高的高品质硅料占比及成本控制能力将享受需求高增带来的溢价。此外产能整体过剩局面下,P型硅料过剩程度更为激烈,未来N-P硅料价差有望进一步拉大。
硅片:非硅成本竞争愈加激烈,关键耗材保供、工艺领先、成本控制成硅片企业核心竞争力
2023年底硅片产能约921.6GW,较2022年底增长64.22%(+360GW),硅片环节产能相对过剩且未来呈现持续增加趋势。随着新玩家的入局,行业竞争加剧,企业间的非硅成本竞争将会更加激烈,未来在工艺领先、高纯石英砂供应及高品质硅片具备优势的头部企业将会具备更强的竞争优势。在高溢价及N型电池片需求放量因素的驱动下,硅片企业产出加速向N型硅片转换,叠加矩形硅片分流产出,短期内P型硅片个别尺寸或将面临阶段性供应紧张局面,若终端需求响应不及预期,N型硅片将面临产出过剩风险。
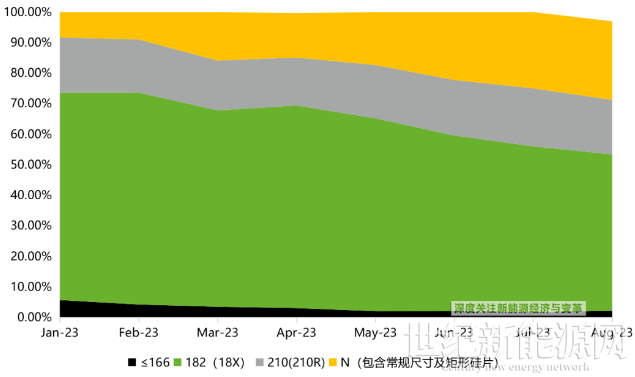
2022年-2023年不同尺寸硅片产量占比,Unit:%
电池片:N-P技术迭代加速推进,电池行业开启新一轮新技术扩产周期
2023年年底电池片总产能约1172GW,同比增长106%(+603GW),新增产能主要以N型TOPCon电池为主,到2023年年底,N型电池产能可达676GW(+583GW),占比57.7%。在N型产能实际落地时间有所延迟及产业链P-N存在价差的背景下,预计今年 PERC 仍是市场主流,但 TOPCon 电池渗透率会加速提升。
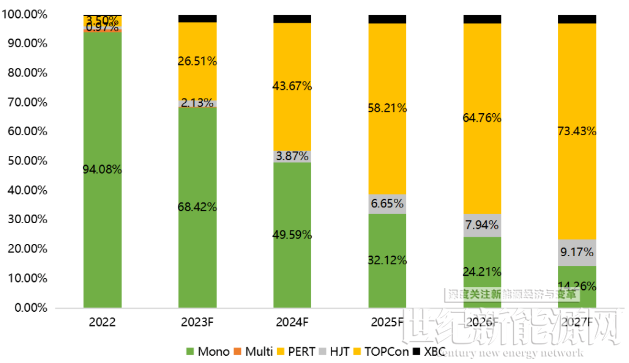
2022-2027年不同类型电池片产出占比趋势,Unit:GW
组件:海外组件产能落地持续推进,头部厂商加速入局
全球组件产能持续扩张,预计2023年全球组件产能可达1034GW,同比增长64.68%;新增产能达335.4GW;产能扩张仍以中国企业为主,预计2023年中国组件产能占比将达到83.4%。
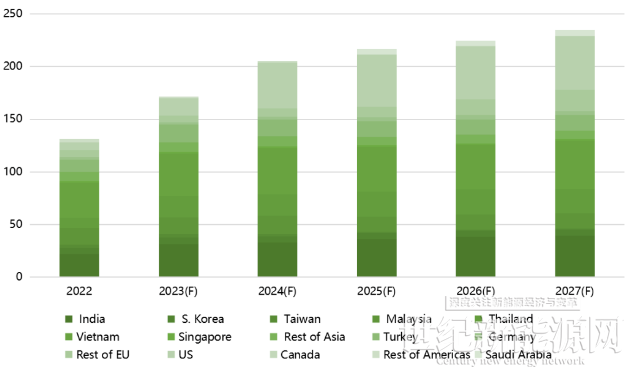
2022-2027年海外组件产能发展趋势(GW)
因欧美、印度等国家陆续推出支持本土制造的政策,这也促使更多的中国企业考虑在海外建立产能以规避贸易壁垒带来的风险,已有头部组件厂商相继在美国、欧洲、中东等地规划产能。此外,在政策的加持下,海外组件产能的加速扩张亦不容小觑;然因缺乏完整的产业链布局,海外产能早期仍以组件的产能扩张为主且成本较高,中长期来看,若无政策支撑下,企业能否实现自我造血尤为关键。中国头部一体化产能仍旧在成本、品牌、新技术放量方面具备较大优势,预计短期内全球组件竞争格局难以发生实质性的改变,中国组件产能仍可以维持80%-85%的占比。