

投资摘要
回顾2019年,中国光伏来到“平价”前夕,国内装机约在25-27GW,较2018年有一定下降,产业链各个环节均有不同程度的价格调整,面对行业“产能过剩”、“技术路线不确定”、“后发优势”、“以量补价”等诸多不确定性,2020年我们坚定推荐具有“三大优势”的光伏玻璃行业,不只未来一年,我们认为5年内光伏玻璃行业都会具有较高的景气度,龙头企业会有较强的持续盈利能力。
优势一:光伏玻璃行业具有真实壁垒,双寡头格局稳定。2019年玻璃行业仍在巩固去产能成果,行业整体产能的收缩使得行业供需边际改善,龙头企业从中受益获得更多机会,光伏玻璃这类行业中高附加值产品也更具优势。光伏玻璃目前具有较高的技术与资金双壁垒:产线建设周期长、投资金额高且规模效应突出,同时具有一定的技术壁垒,产品技术难度大、客户认证粘性高。目前行业形成信义光能与福莱特(14.380, -0.43, -2.90%)的双寡头地位,两家公司到19年年底将占据行业50%左右的产能,双寡头格局稳定,市场控制力强,龙头企业持续盈利能力强。
优势二:光伏玻璃性能关键,下游粘性较高,议价能力强。光伏玻璃作为组件的重要组成部分,产品性能是关键,其透光率、导电性能、耐腐蚀性、使用寿命等都对组件的光电转换效率及寿命至关重要,未来随着双玻组件的兴起,对光伏玻璃的性能要求将会更高。一方面组件商需要光伏玻璃企业严格保证产品的性能优良、质量稳定,另一方面光伏玻璃还必须搭配组件取得技术认证后才可进行销售,因此下游粘性极高。组件商在通过严格的考察确定了稳定的供应商后,一般不会轻易变动,通常会长期合作下去,对组件商而言,价格并非其首要考虑因素,保证产品性能优越质量稳定才是最重要的。光伏玻璃企业因而具有天然的客户粘性优势,对下游拥有较强的议价能力,在2019年产业链价格全线下跌,尤其是下游PERC组件价格下跌了19.07%的情况下,光伏玻璃价格却上涨了20.83%。
优势三:光伏行业增长叠加双玻渗透率提高,玻璃需求持续高景气。2019年处于政策过渡期,国内光伏装机需求已经见底,2020年将迎来需求回升,海外装机则将延续高景气度,同时双玻组件渗透加速也加大了对光伏玻璃的需求,据我们测算,每GW双玻组件较单玻组件对光伏玻璃需求量贡献将增加49%,预计2019-2025年双玻组件占比将由20%提升至60%。假设全球新增装机增速为10%,叠加双玻组件渗透率的提高,光伏玻璃的总需求量预计将由2019年510万吨/年提升至2025年近900万吨/年,年复合增长率约15%,需求持续高景气。
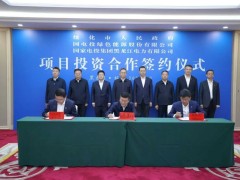
- 电投绿能、黑龙江公司与绥化市人民政府签署绿色醇油项目投资协议
0评论2026-11-03
屹唐股份拟投资18亿元建设半导体装备制造基地项目
屹唐股份拟通过全资子公司屹唐北京投资建设屹唐半导体集成电路装备制造基地项目,聚焦干法去胶、快速热处理、干法刻蚀及等离子体表面处理等设备规模化生产。
0评论2026-11-03106
总投资102亿元 光迅科技高端光电子及硅光芯片器件产业化项目一期开工
新开工项目位于东湖综保区高端光电器件产业基地,规划总建筑面积16.63万平方米,建设工期14个月。自“中国光谷”获悉,11月1日,总投资102亿元的光迅科技高端光电子及硅光芯片器件产业化项目一期正式开工。新开工项目位于东湖综保区高端光电器件产业基地,规划总建筑面积16.63万平方米,建设工期14个月,将围绕下一代可插拔
0评论2026-11-03102
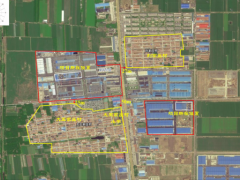
- 总投资4200万!潍坊市高密经济开发区7台锅炉燃料均改为生物质成型颗粒
0评论2026-11-03
国家电网持续加大有效投资:前三季度累计超4500亿元!
今年以来,国家电网有限公司认真贯彻落实党中央、国务院关于稳增长、扩投资的决策部署,加快新型电网建设,持续加大有效投资。1至9月累计完成固定资产投资超4500亿元,同比增长5.2%。前三季度,国家电网统筹推进工程项目建设,全力做好迎峰度夏电力保供工作,持续优化供电服务,纵深推进改革创新,为保障国家能源安全、服务
0评论2026-11-02142